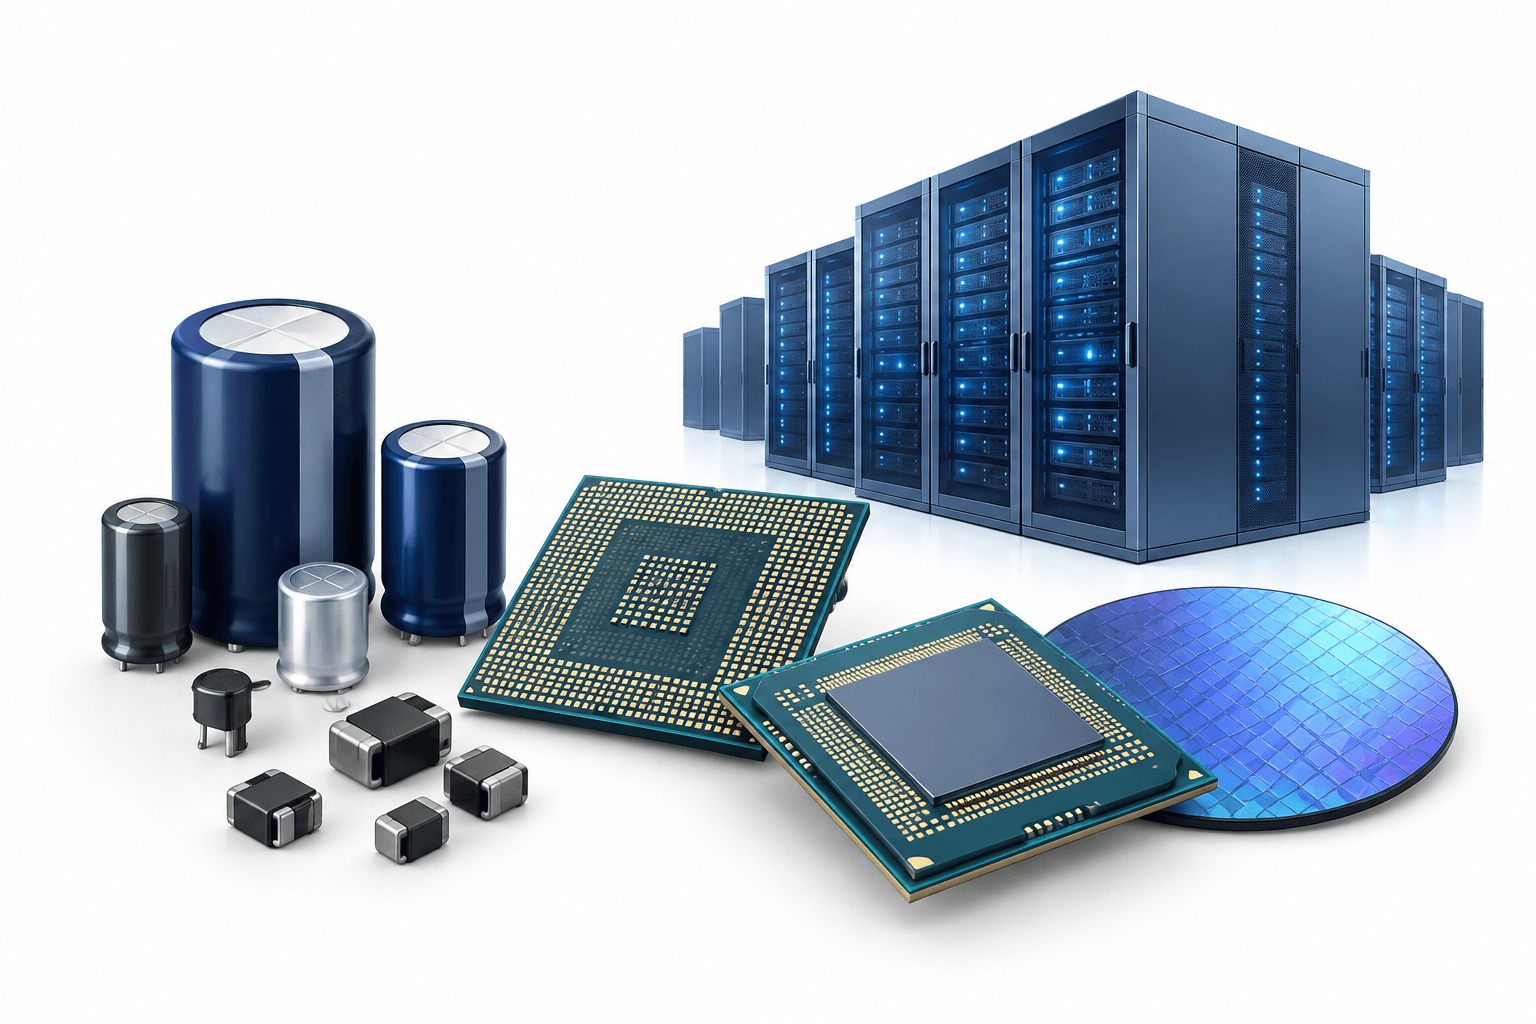
三星電機2026年第三季獲利創下季度新高,營業利潤較去年同期上升165%,達6,910億韓元。營收增加30%,達3兆7,633億韓元,受惠於AI資料中心所用元件需求。
重點摘要
- 營業利潤較前一季也上升57%,營收則增加9%。
- 封裝解決方案銷售額年增58%,光學解決方案銷售額則較前一季下滑。
- 公司預期第四季AI元件需求將持續強勁,並計畫進一步投資擴充產能。
三星電機獲利與AI需求
在其 第三季營業成果中,三星電機表示,營收與營業利潤均創下季度新高。公司將業績改善歸因於由AI產品帶動的元件部門銷售擴大、AI資料中心及汽車應用封裝基板銷售增加,以及對電動車客戶的相機模組供應擴大。
元件解決方案事業部生產積層陶瓷電容器(MLCC)等產品。公司表示,其各項應用產品的銷售額均有所增加,其中以伺服器、網路及電源等AI資料中心用途的增幅最為顯著。
| 項目 | 詳情 |
|---|---|
| 元件解決方案第三季營收 | 1兆8,830億韓元;年增36%,季增14% |
| 封裝解決方案第三季營收 | 9,390億韓元;年增58%,季增22% |
| 光學解決方案第三季營收 | 9,413億韓元;年增3%,季減9% |
封裝基板成長,相機銷售轉弱
封裝解決方案的成長反映出伺服器處理器、AI加速器、網路及汽車應用所需高價值基板的供應增加。相較之下,受海外客戶對IT相機模組需求轉弱影響,光學解決方案營收較第二季下滑。
儘管如此,光學事業營收仍較去年同期成長。三星電機指出,新款相機模組、折疊手機供貨及擴大汽車供應等因素,推動了這項增幅。
第四季展望與產能計畫
三星電機預期第四季高階AI資料中心元件需求將持續強勁。公司代表表示,儘管有典型的季節性因素,在汽車及AI伺服器需求支撐下,MLCC營收應會大幅上升。這些是管理層的預測,並非已公布的業績。
公司表示,已與約50家客戶簽署或正在洽簽MLCC長期協議,並預期明年MLCC營收逾半將來自此類協議。公司也計畫運用嵌入式及多核心技術,將第四季伺服器CPU基板供應量提高一倍。
菲律賓新廠預定於2027年開始高階MLCC量產。公司也表示,其6.8兆韓元封裝基板投資旨在因應AI資料中心需求,預計自2027年起分階段開始生產,並自2028年起對營收作出顯著貢獻。資本支出預計將超出原先預期。
下一個里程碑
下一個已確認的里程碑,是計畫於2027年啟動菲律賓新MLCC廠量產。
閱讀更多新聞
免責聲明
本文由FinanceVelix提供一般資訊,不構成個人化財務、投資、法律或稅務建議。市場價格、利率及經濟狀況可能變動;投資涉及損失風險。本文所載事實反映發布時可取得的資料,且可能有所變化。請自行核實重要資訊,並在需要時諮詢合格專業人士。提及任何資產、公司或服務,均不代表對其背書。
留言
請尊重他人。禁止垃圾訊息、冒充他人或發布私人登入憑證。一般貼文和留言會立即顯示;含可疑連結的內容會暫緩發布,待審核後再顯示。
請稍等......