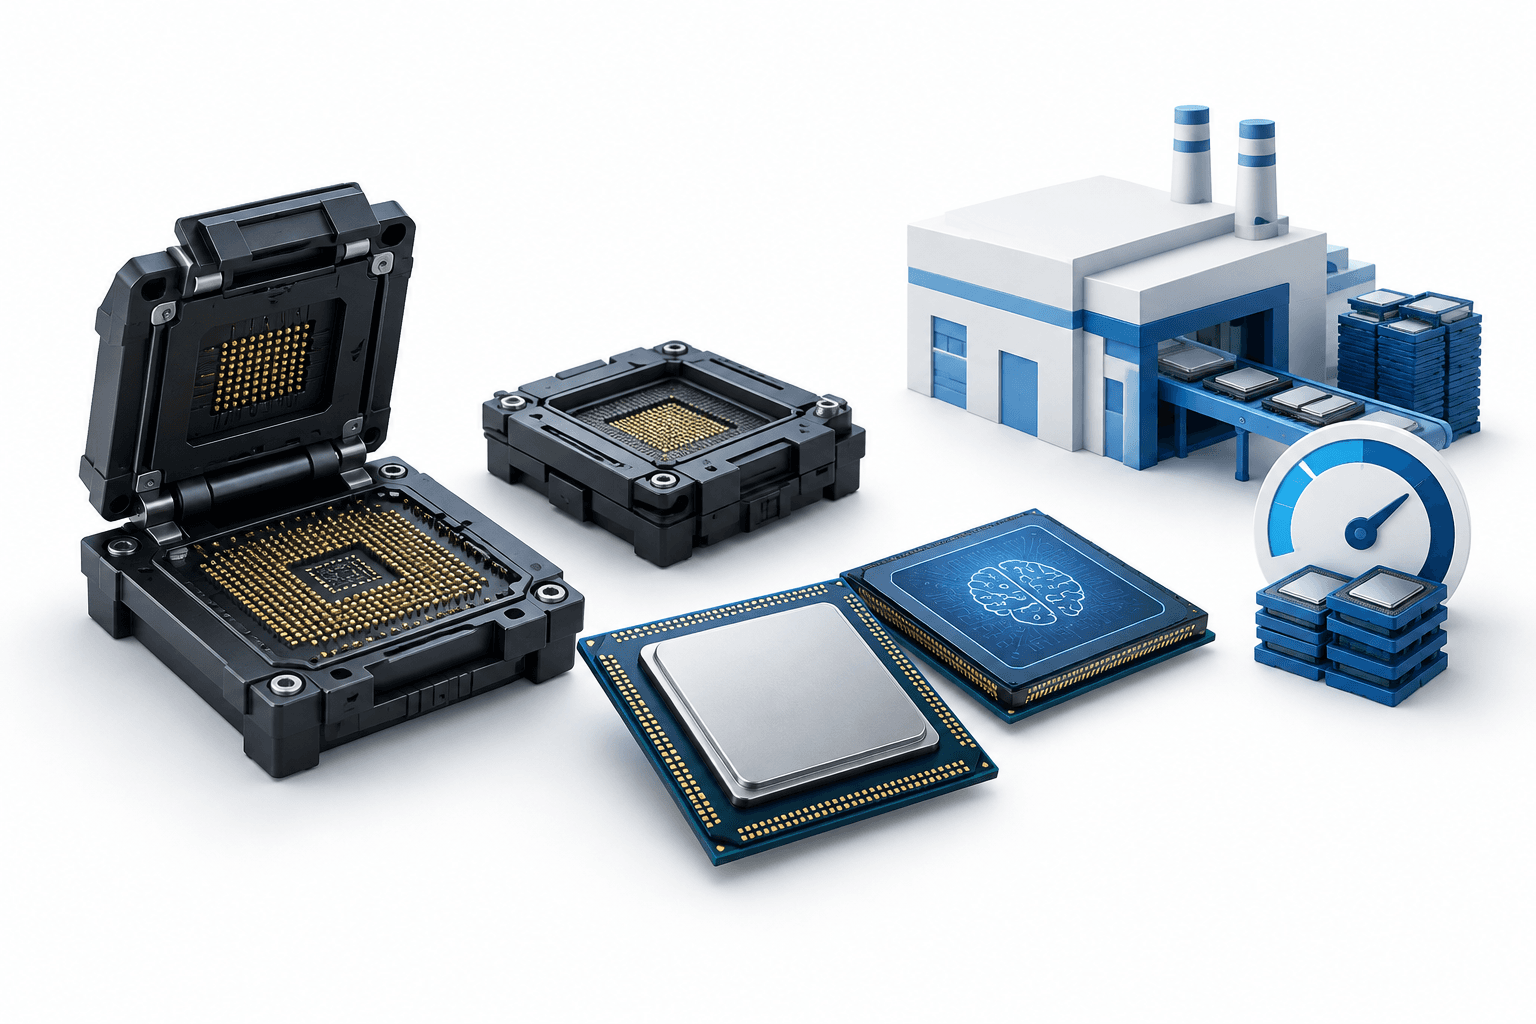
ISC 2026年第三季度财报显示,AI相关收入同比增长46%,但生产限制拖累了总销售额。这家测试插座制造商报告收入为718亿韩元,并预计第四季度收入为970亿韩元。
要点
- AI相关收入达到626亿韩元,占第三季度销售额的87%。
- 管理层表示,生产瓶颈导致约110亿韩元订单延至第四季度。
- ISC预计第四季度营业利润为283亿至383亿韩元。
ISC财报体现AI业务增长与订单延迟
第三季度收入低于市场预期,原因是产能限制影响了插座制造中劳动密集型的后处理检测和处理环节。管理层表示,收入未达预期并非需求疲软所致,延期订单已于10月确认。
公司表示,其越南Fab 1自10月起已全面投产,并正在帮助缓解瓶颈。管理层预计,2026年第四季度和2027年第一季度的表现都将更强劲。
受传统产品疲软影响,存储器收入同比下降20%,较上一季度下降33%,至107亿韩元。美元兑韩元走弱也损害了盈利能力;公司表示,其95%的交易以美元计价。
第四季度业绩预测与定价计划
ISC预计第四季度季度收入和营业利润将创纪录。其收入970亿韩元、营业利润283亿至383亿韩元的预测属于业绩指引,并非已实现的业绩。
管理层将预计的利润率改善归因于经营杠杆、提价以及高附加值产品占比提高。管理层表示,CPU业务的营业利润率已经超过55%。
对于2027年,管理层介绍了计划中的提价幅度:ASIC客户为35%至40%,CPU产品约为40%,移动应用处理器至少为30%。管理层表示,存储器定价仍在谈判中。
产能扩张与2027年增长目标
ISC计划将年产能从2026年的200万颗提高至2027年的300万颗、2028年的400万颗以及2029年的500万颗。越南Fab 2的目标是在2027年第二季度开始量产,松岛晶圆厂则计划于2028年第一季度投产。
管理层的目标是2027年同比增长超过30%,并表示如果产能扩张和审批进展顺利,增幅可能达到约40%或更高。管理层指出,预计明年转入量产的ASIC项目将成为最大增长贡献来源。
下一里程碑
ISC计划在2027年1月下旬或2月上旬举行的第四季度电话会议上公布全年业绩指引。
阅读更多新闻
免责声明
本文由FinanceVelix提供一般信息,不构成个性化的财务、投资、法律或税务建议。市场价格、利率和经济状况可能发生变化;投资存在损失风险。文中事实依据发布时可获得的资料,且可能发生变化。请独立核实重要信息,并在需要时咨询合格的专业人士。提及某项资产、公司或服务并不代表对其予以认可。


评论
请尊重他人。禁止发布垃圾信息、冒充他人或泄露私密凭证。普通帖子和评论会立即显示;可疑链接会暂缓发布,等待审核。
请稍等......