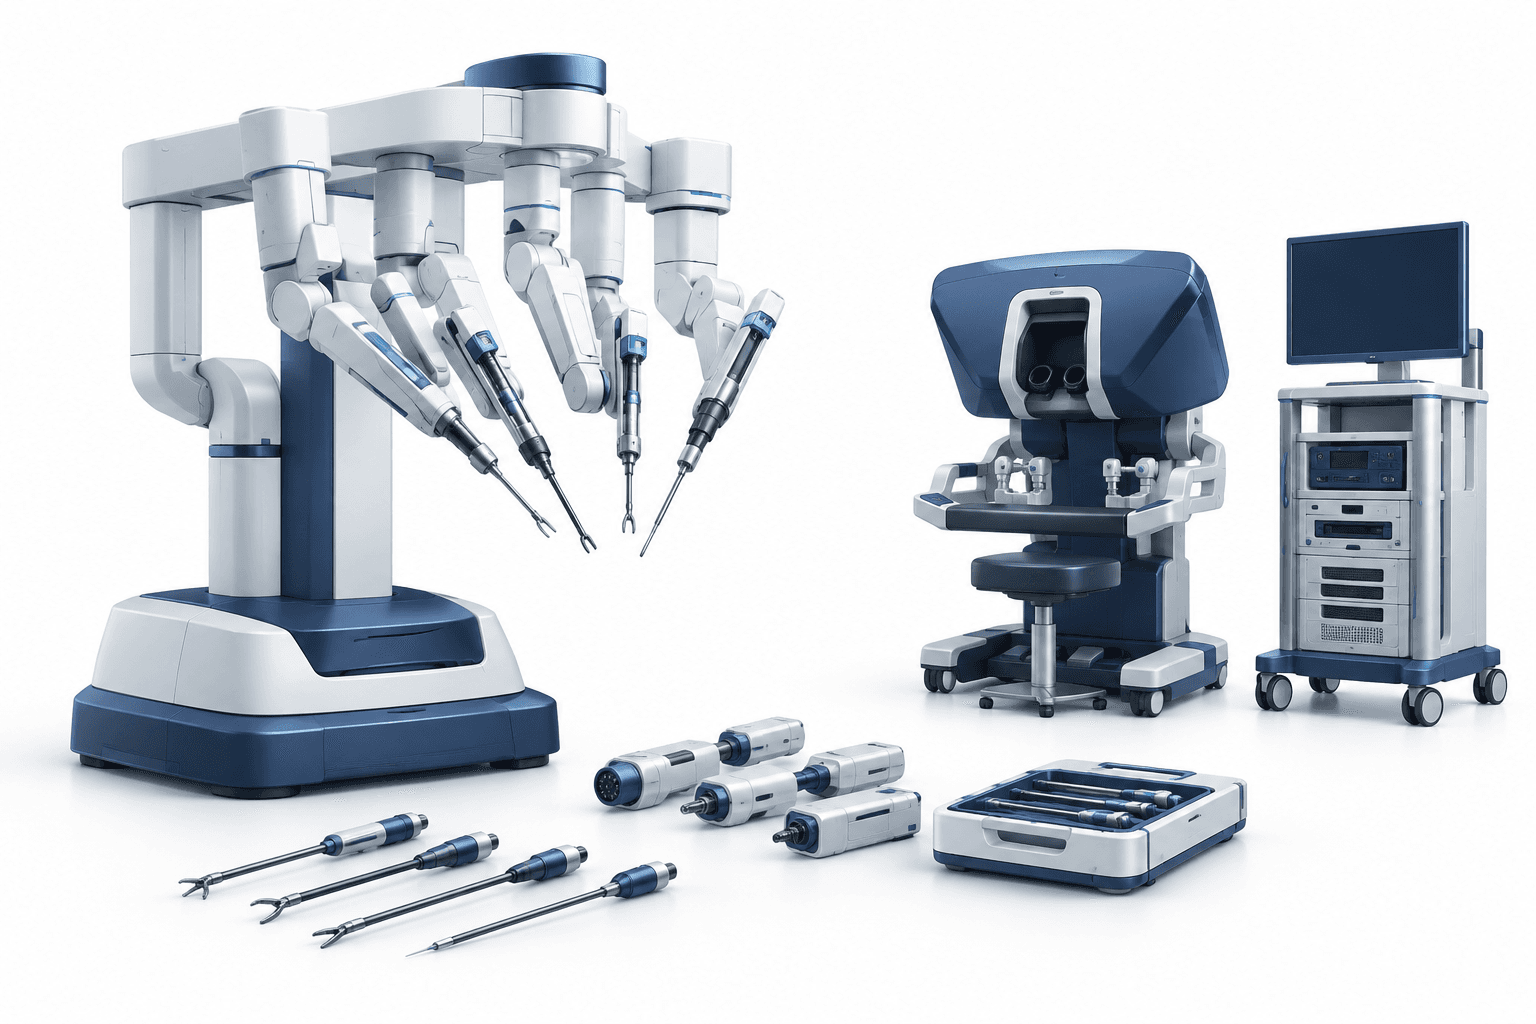
直觉外科2026年第三季度营收和调整后利润均有所提高,但一笔诉讼和解费用拉低了报告净利润。这家机器人手术公司于10月20日公布了截至9月30日的季度业绩。10月21日,该公司股价下跌,市场关注点转向其全年手术量增长展望。
要点
- 营收增长22%,达到30.5亿美元;调整后摊薄每股收益升至3.00美元。
- 一笔4.5亿美元的税前诉讼费用使GAAP净利润降至5.23亿美元。
- 管理层预计,达芬奇手术量全年增幅将接近14%–15%区间的中点。
目录
直觉外科业绩显示经营增长与法律费用的分别影响
公司的第三季度业绩公告显示,非GAAP净利润为10.5亿美元,高于上年同期的8.67亿美元。调整后摊薄每股收益从2.40美元升至3.00美元。
GAAP业绩则呈现相反走势。净利润从7.04亿美元、摊薄后每股1.95美元,降至5.23亿美元、摊薄后每股1.49美元。本季度计入一笔4.5亿美元的税前费用,涉及此前披露的反垄断集体诉讼拟议和解。
直觉外科于10月签署书面和解协议,但未承认承担责任或存在不当行为。协议规定一次性付款和双方同意的禁令救济,但仍须获得法院初步和最终批准。该费用税后减少季度收益3.47亿美元,或摊薄后每股0.99美元。
GAAP净利润和调整后净利润还均计入一笔税后收益2,200万美元,相当于摊薄后每股0.06美元,来自退还此前期间已缴纳的关税。比较本季度与上年同期的盈利时,这项收益值得关注。
| 项目 | 详情 |
|---|---|
| 达芬奇装机量 | 截至2026年9月30日为12,094套,同比增长12%。 |
| Ion装机量 | 截至2026年9月30日为1,152套,同比增长21%。 |
| 季度股票回购 | 回购780万股,金额为29.4亿美元。 |
| 现金、现金等价物及投资 | 季度末为68.0亿美元,季度内减少18.3亿美元。 |
手术量和系统装机量支撑销售
全球使用达芬奇和Ion系统进行的手术量较上年同期增长约15%。达芬奇手术量增长约14%,Ion手术量增长约31%。
手术量的意义不止于设备销售,因为它也支撑对器械和配件的需求。此类产品营收增长18%,达到18.0亿美元;直觉外科指出,手术量增长是主要推动因素。
系统营收从5.90亿美元升至7.69亿美元。该公司本季度交付546套达芬奇系统,高于上年同期的427套;最新一代达芬奇5占315套,高于240套。
公司表示,手术量增加、经营租赁营收以及装机量扩大共同推动了总营收增长。
全年展望聚焦手术量增长和关税
管理层预计,2026年全球达芬奇手术量将增长约14%–15%,并预计全年增幅将更接近该区间的中点。这是全年指引,与第三季度录得的约14%增幅有所区别。
公司预测,2026年非GAAP毛利率为68.7%–69.3%,非GAAP运营费用将增长11%–13%。
毛利率展望包含估计相当于营收0.9%的关税影响,不包括已确认的关税退款。该展望假设截至业绩公告发布日实施的关税将持续至年末。直觉外科提醒,额外关税可能对其财务业绩造成重大影响。
结论
直觉外科本季度手术活动扩大、调整后盈利提高,但同时承担了金额可观的法律费用。第四季度剩余期间的业绩将决定全年手术量增幅最终落在管理层预测区间的何处,而拟议的反垄断和解仍须获得法院批准。
阅读更多新闻
免责声明
本文由FinanceVelix提供,旨在传递一般信息,并非针对个人的财务、投资、法律或税务建议。市场价格、利率和经济状况可能发生变化;投资存在亏损风险。文中事实反映发布时可获得的资料,且可能发生变化。请自行核实重要信息,并在需要时咨询合格的专业人士。提及某项资产、公司或服务不构成推荐。



