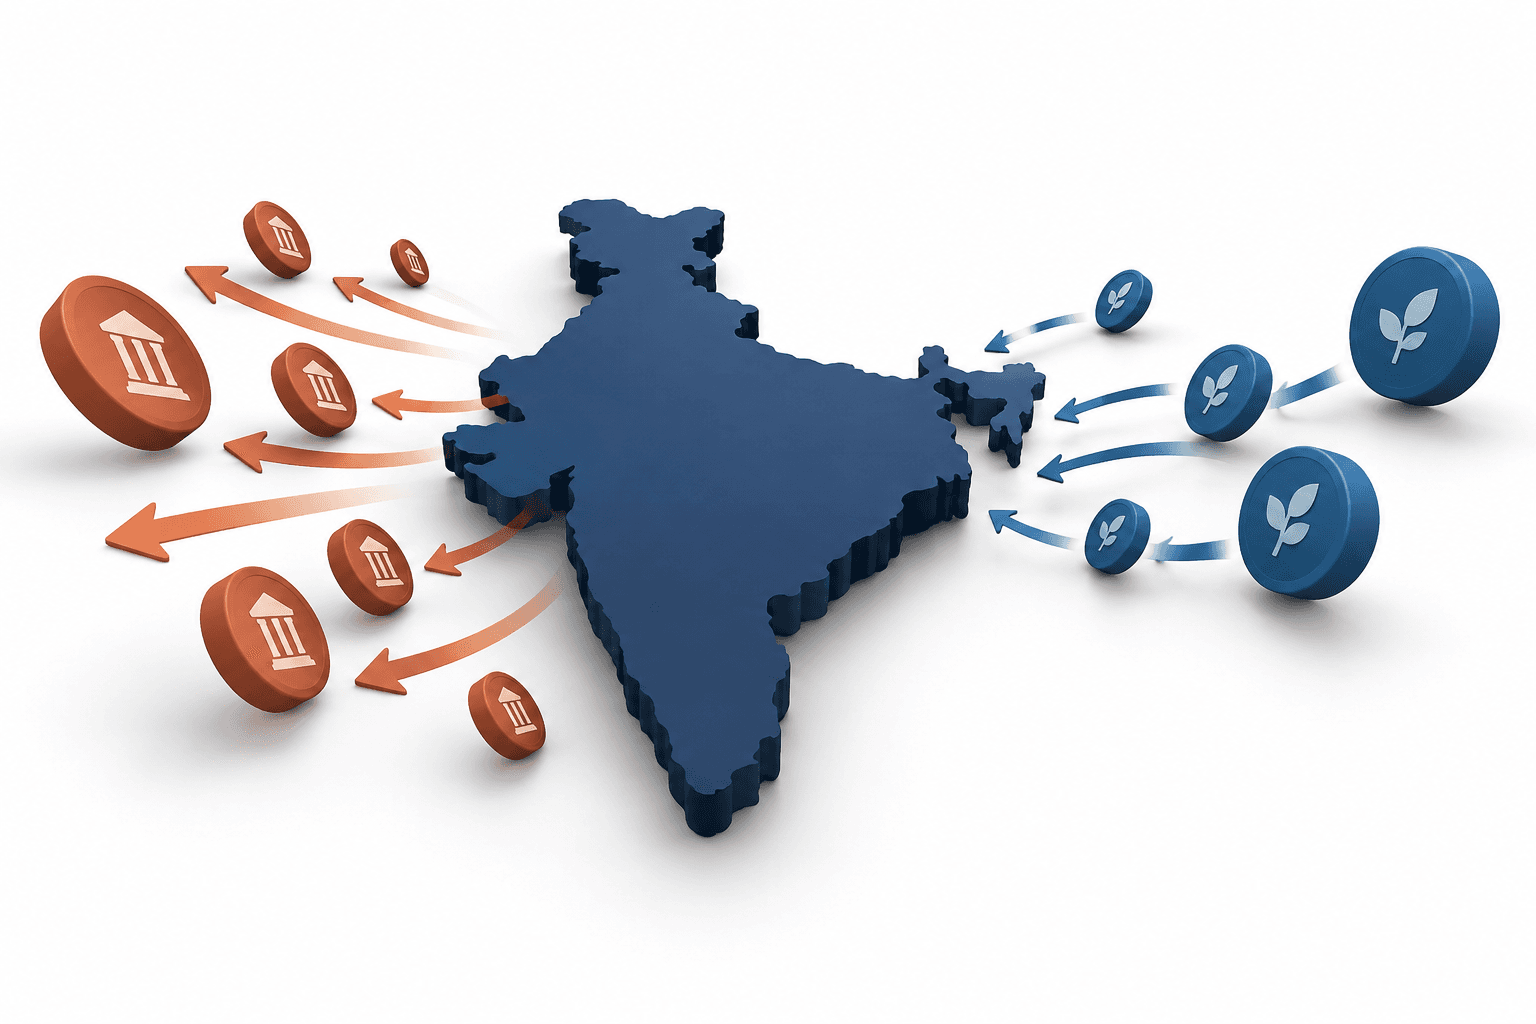
استمر بيع المؤسسات الأجنبية للأسهم الهندية للأسبوع العاشر على التوالي حتى 23 أكتوبر 2026، رغم التباطؤ الكبير في تدفقات الأموال الأجنبية إلى الخارج. وتراجع مؤشر نيفتي 50 بنسبة 2.4% إلى 22,600 خلال أسبوع قصير بسبب العطلات، بينما أظهرت الخسائر الأشد في أسهم الشركات الأصغر أن استمرار الشراء من المؤسسات المحلية لم يوقف التراجع الأوسع نطاقًا.
أبرز النقاط
- تباطأ صافي البيع الأسبوعي من جانب المؤسسات الأجنبية إلى 26,970 كرور روبية، مقارنةً بـ89,910 كرور روبية.
- ظلت المؤسسات المحلية مشترية صافية للأسبوع العاشر، إذ اشترت أسهمًا بقيمة 109,420 كرور روبية.
- تراجعت أسهم الشركات الصغيرة والمتوسطة أكثر من مؤشر نيفتي 50، مع استمرار المخاوف المتعلقة بالنفط والتقييمات.
جدول المحتويات
- تباطؤ بيع المؤسسات الأجنبية من دون انعكاس الاتجاه الأسبوعي
- الشركات الأصغر تتحمل الخسائر الأشد
- المستويات الفنية لا تزال تحت الضغط
- اجتماع الاحتياطي الفيدرالي والأرباح يشكلان الاختبارين المقبلين
- الخلاصة
تباطؤ بيع المؤسسات الأجنبية من دون انعكاس الاتجاه الأسبوعي
كانت المؤسسات الأجنبية مشترية صافية في جلستين من جلسات التداول الأربع خلال الأسبوع، لكن مشترياتها لم تكن كافية لعكس التدفقات الخارجة الأسبوعية. ومدد المستثمرون المؤسسيون المحليون سلسلة مشترياتهم إلى 10 أسابيع، موفرين بذلك عاملًا موازنًا للبيع الأجنبي.
وهذا التمييز مهم: فتراجع وتيرة البيع يشير إلى انحسار خروج الأموال الأجنبية، لا إلى عودة مستدامة لرأس المال الأجنبي. ورغم المشتريات المحلية الكبيرة، تراجع مؤشر نيفتي في كل جلسة، وسجل أدنى مستوى له خلال الأسبوع عند 22,372 يوم الجمعة.
وقال بابيترو موخيرجي، نائب رئيس قسم الأبحاث في باجاج بروكينغ، إن الاعتدال في البيع وفر قدرًا من الارتياح، لكن ارتفاع أسعار النفط الخام والضعف الحاد في السوق الأوسع أبقيا مخاطر الهبوط قائمة.
| البند | التفاصيل |
|---|---|
| بنك نيفتي | تراجع بنسبة 2.8% خلال الأسبوع المنتهي في 23 أكتوبر 2026. |
| نيفتي ميدكاب 100 | تراجع بنسبة 5.6% خلال الأسبوع. |
| نيفتي سمولكاب 100 | تراجع بنسبة 7.3% خلال الأسبوع. |
| التدفقات الأجنبية منذ بداية أكتوبر | صافي مبيعات للأسهم بقيمة 514,660 كرور روبية. |
| التدفقات المحلية منذ بداية أكتوبر | صافي مشتريات للأسهم بقيمة 591,100 كرور روبية. |
الشركات الأصغر تتحمل الخسائر الأشد
كان البيع أكثر حدة بكثير خارج نطاق الشركات الأكبر. وأدى أداء مؤشري الشركات المتوسطة والصغيرة إلى تخلفهما عن مؤشر نيفتي 50، كما أنهت أسهم البنوك الأسبوع على انخفاض.
وقال فينود ناير، رئيس الأبحاث في جيجيت إنفستمنتس، إن ارتفاع أسعار النفط الخام فاقم المخاوف من التضخم، كما أعاد ارتفاع العوائد المحلية تقييمات الأسهم إلى دائرة التدقيق. وعزا التراجعات الأشد في أسهم الشركات الأصغر، جزئيًا، إلى مخاوف التقييمات وتصفية المراكز ذات الرافعة المالية.
وتباين أداء القطاعات. ووصف ناير قطاع تكنولوجيا المعلومات بأنه المجال الرئيسي للصمود، إذ أنهى التداولات دون تغيير يُذكر بعد تعافيه من عمليات البيع المبكرة. بينما واجهت قطاعات السلع الاستهلاكية المعمرة والمعادن والعقارات ضغوطًا أشد مع تجدد المخاوف بشأن تكاليف المدخلات وهوامش الربح.
المستويات الفنية لا تزال تحت الضغط
وقال فاتسال بهوفا، المحلل الفني في إل كي بي سيكيوريتيز، إن مؤشر نيفتي هبط دون متوسطَي الحركة لـ200 أسبوع و20 يومًا. ورأى أن استمرار نمط القمم الأدنى يشير إلى أن التعافي الأخير كان ارتدادًا مؤقتًا، لا انعكاسًا مستدامًا للاتجاه.
وحدد بهوفا مستوى 22,500 دعمًا مباشرًا، ومستوى 22,200 مستوى أهم، فيما تقع المقاومة بين 22,700 و22,800. وهذه مستويات مرجعية فنية، وليست حدودًا مضمونة للتداولات اللاحقة.
اجتماع الاحتياطي الفيدرالي والأرباح يشكلان الاختبارين المقبلين
يحدد جدول اجتماعات اللجنة الفيدرالية للسوق المفتوحة التابعة للاحتياطي الفيدرالي الاجتماع المقبل للسياسة النقدية يومي 27 و28 أكتوبر 2026. وسيمنح القرار المستثمرين إشارة جديدة بشأن السياسة النقدية الأمريكية، في وقت يقيّمون فيه مخاطر التضخم والنمو العالمي.
كما أشار موخيرجي إلى بيانات الناتج المحلي الإجمالي الأمريكي، وأسعار خام برنت، والتطورات الجيوسياسية، والأرباح الفصلية بوصفها عوامل مهمة مؤثرة في معنويات السوق. وفي الهند، تظل بيانات الإنتاج الصناعي المرتقبة والتقدم في مفاوضات التجارة بين الهند والولايات المتحدة ضمن الأمور التي يتابعها المستثمرون.
إن تباطؤ البيع الأجنبي وحده لا يثبت أن السوق بلغ قاعه. ويتمثل الاختبار المقبل في معرفة ما إذا كان تحسن التدفقات المؤسسية سيقترن باستقرار أكبر للأسعار في أسهم الشركات الأصغر، بدلًا من اقتصار الصمود على عدد محدود من القطاعات.
الخلاصة
تراجع بيع المؤسسات الأجنبية، لكن خسائر الأسبوع لم تترك أدلة تُذكر على حدوث تعافٍ واسع النطاق. ويُعد اجتماع الاحتياطي الفيدرالي يومي 27 و28 أكتوبر الحدث المؤكد المقبل في السياسة النقدية الذي ينبغي متابعته، إلى جانب الأرباح الفصلية وما إذا كانت المشتريات الأجنبية ستصبح أكثر انتظامًا.
اقرأ المزيد من الأخبار
إخلاء المسؤولية
يقدم هذا المقال من FinanceVelix معلومات عامة، ولا يشكل نصيحة مالية أو استثمارية أو قانونية أو ضريبية مخصصة. يمكن أن تتغير أسعار السوق وأسعار الفائدة والظروف الاقتصادية؛ وتنطوي الاستثمارات على مخاطر الخسارة. وتعكس المعلومات الوقائع الواردة في المواد المتاحة وقت النشر، وقد تتغير. يُرجى التحقق بشكل مستقل من المعلومات المهمة واستشارة متخصص مؤهل عند الحاجة. ولا يُعد ذكر أي أصل أو شركة أو خدمة تأييدًا لها.



