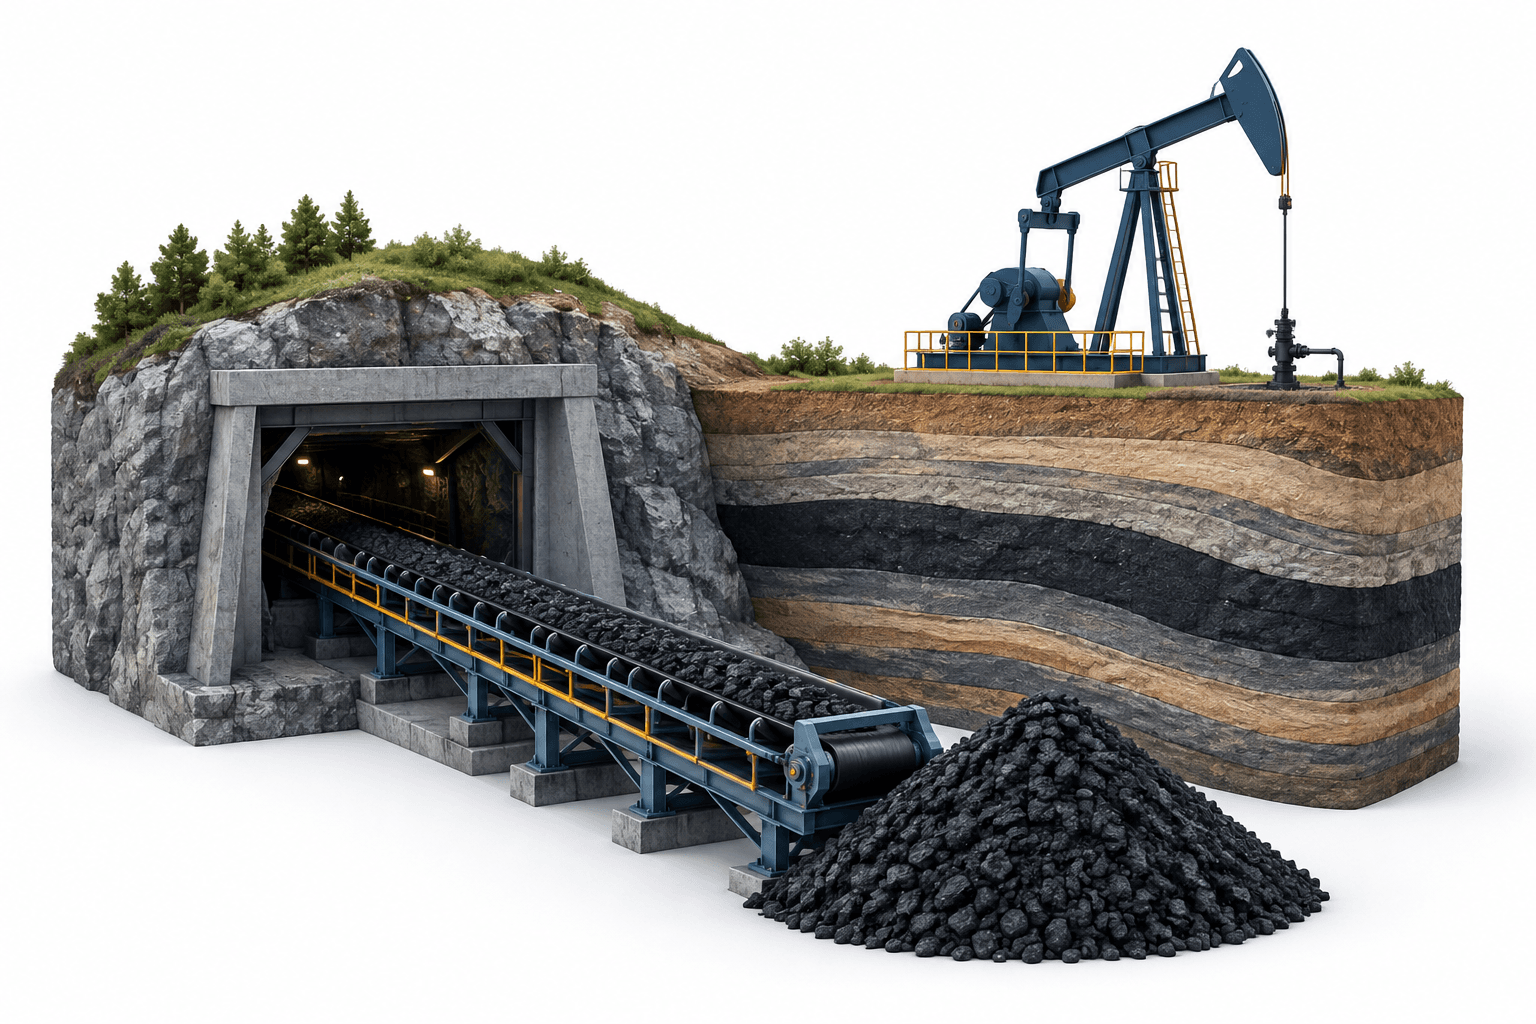
Нетната печалба на ARLP за третото тримесечие на 2026 г. се увеличи с 46,8% на годишна база до 139,6 млн. долара, подкрепена от по-големите обеми въглища, по-ниските оперативни разходи на тон и рекордните приходи от роялти за нефт и газ. На 26 октомври Alliance Resource Partners отчете приходи от 603 млн. долара, което е ръст от 5,5%, и представи планове за увеличаване на производството в отново отворената мина Mettiki през 2027 г.
Основни изводи
- Обемите на въглищата се увеличиха въпреки по-ниските продажни цени, а разходите на тон спаднаха по-бързо от цените.
- Приходите от роялти за нефт и газ достигнаха рекорд след придобиването на AllDale III и IV.
- Ръководството очерта план за по-голям добив от Mettiki през 2027 г., но остана предпазливо по отношение на увеличаването на разпределенията.
Печалбата на ARLP се възползва от по-ниските разходи за въглища
Нетната печалба, отнасяща се към Alliance Resource Partners, възлизаше на 1,08 долара за базова и разредена единица на командитен съдружник. Коригираната EBITDA, отнасяща се към ARLP, нарасна с 26,3% на годишна база до 233,9 млн. долара. Отчетената нетна печалба се възползва и от увеличение с 16,5 млн. долара на справедливата стойност на цифровите активи, поради което тази печалба е отделна от оперативните резултати.
Продажбите на въглища се увеличиха със 7,4% до 9,3 млн. тона. Средната продажна цена спадна с 8,3% до 53,93 долара на тон, но коригираните разходи за EBITDA на сегмента за въглища на тон намаляха с 13,1% до 35,64 долара. В резултат коригираната EBITDA на сегмента за въглища нарасна с 18,6% до 186,8 млн. долара.
Ръководството отдаде резултатите на връщането на Hamilton към добив с дълга стена след продължително преместване, както и на стабилните резултати в Tunnel Ridge и комплекса Riverview. Според компанията по-ниската средна продажна цена се дължи основно на по-големия дял въглища от Tunnel Ridge, продавани на по-ниски цени.
| Показател | Подробности |
|---|---|
| Насоки за обема на продажбите на въглища през 2026 г. | 34,5 млн. до 35,5 млн. тона |
| Насоки за продажната цена на въглищата през 2026 г. | 54,25 до 54,75 долара на тон |
| Насоки за коригираните разходи за EBITDA на сегмента за въглища през 2026 г. | 37,50 до 38,50 долара на тон |
Рекордните приходи от роялти съпътстват увеличението на нетния дълг
Приходите от роялти за нефт и газ достигнаха рекордните 59,8 млн. долара, при обем на добива от 1,45 млн. барела нефтен еквивалент — ръст от 61,3% на годишна база. Ръководството отдаде увеличението на обема на придобиването на AllDale III и IV. Общите приходи от роялти, включително за въглища, се увеличиха с 52,5% до 87,5 млн. долара.
Придобиването включваше и деривативни инструменти, които генерираха загуба от 7,3 млн. долара през тримесечието, от която 6,7 млн. долара бяха нереализирана загуба.
Свободният паричен поток възлизаше на 198,6 млн. долара, а паричният поток за разпределение достигна 136,8 млн. долара, осигурявайки покритие на разпределенията от 1,76 пъти. Въпреки това нетният дълг нарасна до 595 млн. долара към 30 септември спрямо 479 млн. долара към 30 юни 2026 г. Общата ликвидност възлизаше на 430,8 млн. долара.
Финансовият директор Кери Маршал заяви, че приблизително три четвърти от сделката AllDale са финансирани чрез съществуващи револвиращи кредитни линии, наред с нова 18-месечна линия за 150 млн. долара за бизнеса с минерални ресурси. Паричният поток от бизнеса с минерални ресурси е предназначен за погасяване на тази краткосрочна кредитна линия.
Договорът за доставки на Mettiki подпомага планираното разширяване през 2027 г.
Главният изпълнителен директор Джоузеф Крафт заяви, че нов многогодишен договор за доставки е позволил на Mettiki и близо 150 миньори да възобновят производството. Ръководството очаква добивът на мината през 2027 г. да надхвърли производството през 2026 г. с около 550 000 тона.
Новият договор обхваща 700 000 тона през следващата година. Крафт заяви, че при подходящи пазарни условия потенциално могат да бъдат продадени още 150 000 до 200 000 тона на експортния пазар за металургични въглища. Възможностите на Mettiki за добив на енергийни и металургични въглища позволяват на предприятието да обслужва както пазарите за производство на електроенергия, така и тези за производство на стомана; тази оперативна гъвкавост е отделна от новообявения договор.
До края на първото тримесечие на 2027 г. мината трябва да премине към две участъци с добив по метода „стълбове и камери“, работещи на две смени дневно. По-широките възможности за износ остават условни: ръководството посочи ограничения капацитет на баржите и по-високите транспортни разходи като фактори, които ограничават маржовете.
Годишните насоки остават отделни от плановете за разширяване
Насоките на Alliance за въглищата през 2026 г. определят годишни диапазони за обемите на продажбите, продажните цени и разходите на сегмента. Това са цели на ръководството, а не окончателни резултати.
Крафт заяви, че разходите в Илинойския въглищен басейн през четвъртото тримесечие би трябвало да бъдат съпоставими с тези през третото. Той също така посочи, че увеличаването на разпределенията не е непосредствен приоритет, тъй като ръководството преценява придобивания в сферата на минералните ресурси и се стреми към покритие от поне 1,5 пъти за период, надхвърлящ едно тримесечие.
Следващ важен етап
Ръководството заяви, че проучванията на запасите от нефт и газ са в ход, а насоките се очакват през февруари 2027 г. Планираният оперативен преход в Mettiki трябва да бъде завършен до края на същото първо тримесечие.
Прочетете още новини
Отказ от отговорност
Тази статия на FinanceVelix предоставя обща информация, а не персонализирани финансови, инвестиционни, правни или данъчни съвети. Пазарните цени, лихвените проценти и икономическите условия могат да се променят; инвестициите носят риск от загуба. Фактите отразяват наличната към момента на публикуване информация и могат да се променят. Проверявайте самостоятелно важната информация и при необходимост се консултирайте с квалифициран специалист. Споменаването на актив, компания или услуга не представлява препоръка.


Коментари
Бъдете уважителни. Без спам, представяне за друго лице или споделяне на поверителни данни за достъп. Обичайните публикации и коментари се появяват веднага; подозрителните връзки се задържат за преглед.
Моля, изчакайте...