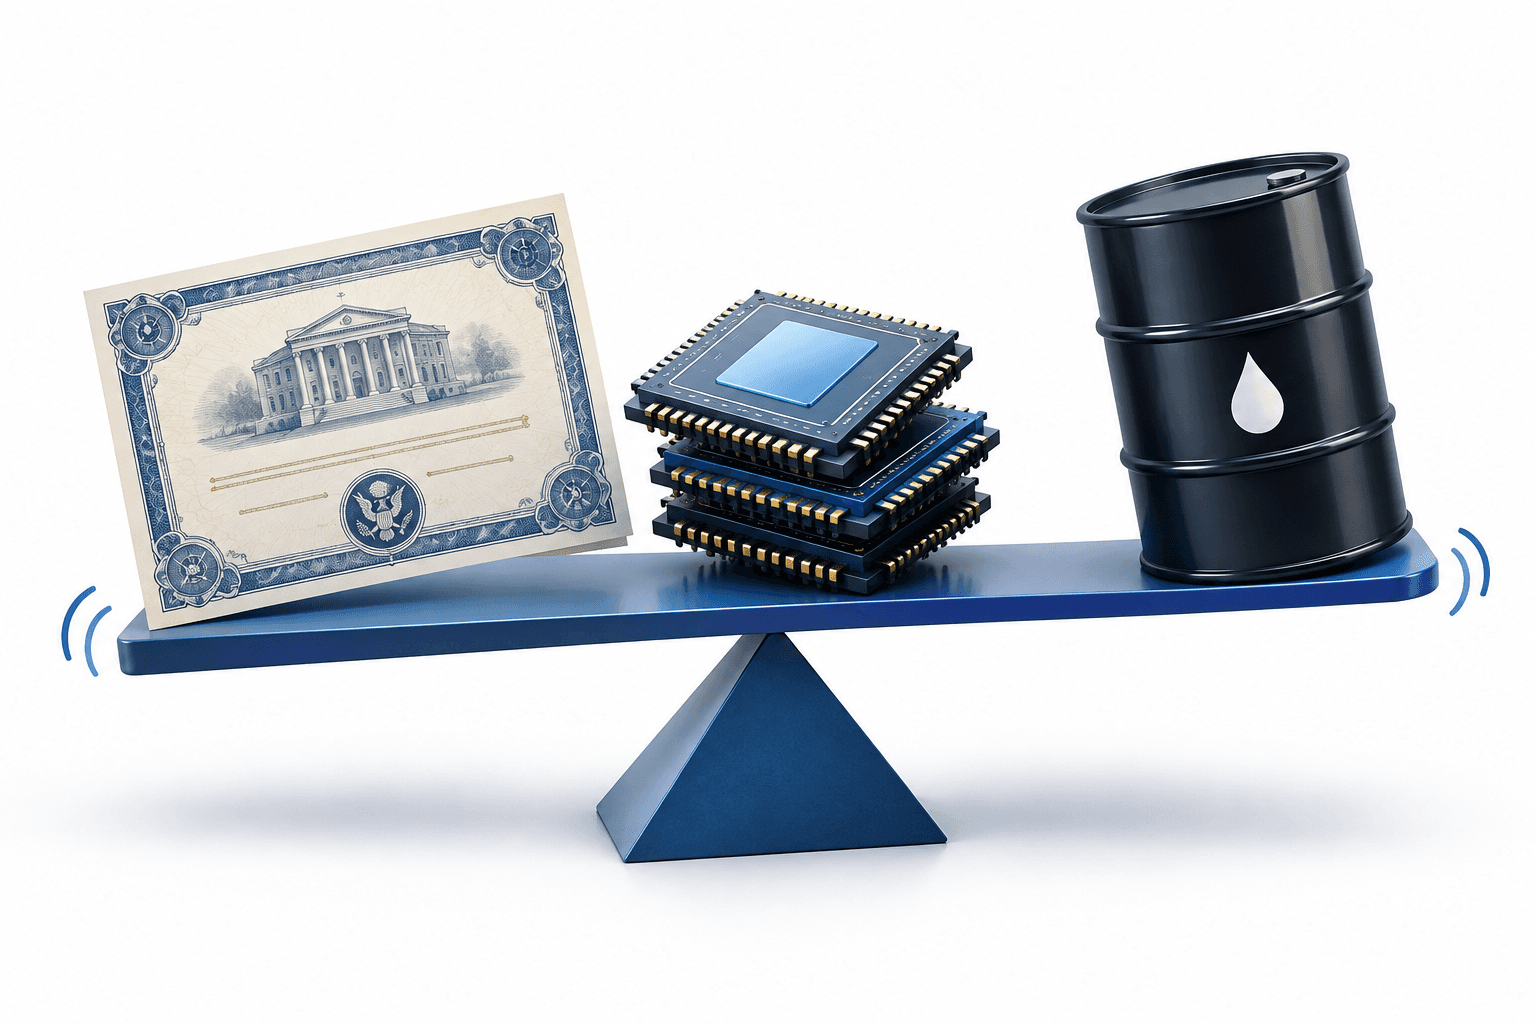
Глобалната пазарна волатилност може да продължи и през 2027 г. въпреки очакваното понижение на доходността по държавните облигации на САЩ, предупреди Fitch Ratings в доклад, публикуван на 30 октомври 2026 г. Агенцията посочи нарастващите реални лихвени проценти и опасенията, че компаниите може да харчат прекалено много за изкуствен интелект.
Основни изводи
- Fitch очаква доходността по 10-годишните държавни облигации на САЩ да спадне до 4,8% до края на 2027 г., като предупреждава, че може да бъде и по-висока.
- Агенцията прогнозира основен лихвен процент в САЩ от 4,25% през 2027 г., включително още едно повишение на лихвите преди края на 2026 г.
- Прекъсванията в доставките на петрол и преоценката на възвръщаемостта от инвестициите в изкуствен интелект са сред рисковете, посочени от Fitch.
Глобална пазарна волатилност и перспективи пред държавните облигации на САЩ
Базовият сценарий на Fitch предвижда доходността по облигациите да се стабилизира, като доходността по 10-годишните държавни облигации на САЩ се понижи до 4,8% до края на 2027 г. На 29 октомври доходността беше около 4,927%, след спад от 0,062 процентни пункта към момента на отчитането.
Агенцията заяви, че по-високата доходност по облигациите отразява нарастващите лихвени проценти с корекция за инфлацията. Тя очаква и още едно повишение на лихвените проценти в САЩ преди края на 2026 г. след единодушното септемврийско решение на Федералния резерв за повишение — първото от три години.
В своя отделна септемврийска прогноза за световната икономика, Fitch обсъди нарастващите реални лихвени проценти и рисковете, свързани с инвестиционния бум, движен от изкуствения интелект. В прогнозата от септември не се посочва конкретният доклад, залегнал в основата на предупреждението от 30 октомври.
Петролът и търсенето на държавни облигации създават рискове за по-висока доходност
Fitch предупреди, че прекъсванията в доставките на петрол през Ормузкия проток, продължаващи след първото тримесечие на 2027 г., биха могли да тласнат цените на суровия петрол над базовото равнище на агенцията и да засилят натиска върху доходността по облигациите.
Агенцията посочи също, че стесняването на спредовете в доходността спрямо японските активи вероятно ще допринесе за изравняване на нетните чуждестранни покупки на държавни облигации на САЩ. Според нея намаляването на баланса на Федералния резерв и бързото емитиране на облигации от хипермащабни компании, фокусирани върху изкуствения интелект, биха могли да засилят конкуренцията за средствата на инвеститорите.
Разходите за изкуствен интелект пораждат опасения за кредитния риск
Според Fitch бързият ръст на капиталовите разходи ще остане основен кредитен риск с наближаването на 2027 г. Подобряването на моделите с отворени тегла спрямо водещите модели, наред с разширяването на инвестиционните планове, засили опасенията, че компаниите може да надценяват мащаба на разходите, които могат да поддържат.
Агенцията предупреди, че съществена преоценка на дългосрочния потенциал за генериране на приходи от изкуствения интелект може да накара компаниите рязко да съкратят капиталовите си разходи, което би имало последици за емитентите по цялата верига на стойността на изкуствения интелект и за по-широките капиталови пазари.
Прочетете още новини
Отказ от отговорност
Тази статия на FinanceVelix предоставя обща информация, а не персонализиран финансов, инвестиционен, правен или данъчен съвет. Пазарните цени, лихвените проценти и икономическите условия могат да се променят; инвестициите крият риск от загуба. Фактите отразяват информацията, налична към момента на публикуване, и могат да се променят. Проверявайте самостоятелно важната информация и при необходимост се консултирайте с квалифициран специалист. Споменаването на актив, компания или услуга не представлява препоръка.

Коментари
Бъдете уважителни. Без спам, представяне за друго лице или споделяне на поверителни данни за достъп. Обичайните публикации и коментари се появяват веднага; подозрителните връзки се задържат за преглед.
Моля, изчакайте...