Společnost Aya Gold & Silver dne 21. října 2026 oznámila, že podala aktualizovanou technickou zprávu PEA pro projekt polymetalického ložiska Boumadine v Maroku, který je ve fázi přípravy na rozvoj. Posouzení počítá s 14letou životností dolu a čistou současnou hodnotou po zdanění přibližně 3,5 miliardy USD, zůstává však předběžné a zahrnuje odvozené zdroje, jejichž ekonomická životaschopnost nebyla prokázána.
Hlavní body
- Podání formálně předkládá výsledky posouzení, které byly poprvé zveřejněny 9. září 2026; nejde o novou sadu ekonomických údajů projektu.
- Základní scénář odhaduje počáteční kapitálové výdaje ve výši 463 milionů USD a vnitřní výnosové procento po zdanění 93 %.
- Probíhají práce na studii proveditelnosti a další plánované finanční informace společnosti Aya mají být zveřejněny 12. listopadu 2026.
Obsah
- Podání PEA pro Boumadine nahrazuje předchozí posouzení
- Vyšší cenové předpoklady podporují lepší modelovanou ekonomiku projektu
- Plán těžby kombinuje povrchovou a hlubinnou těžbu
- Nejistota ohledně zdrojů přetrvává, zatímco pokračují práce na studii proveditelnosti
- Závěr
Podání PEA pro Boumadine nahrazuje předchozí posouzení
Technická zpráva byla podána do systémů SEDAR+ a EDGAR dne 20. října 2026, s datem platnosti 9. září 2026. Jak uvádí oznámení společnosti Aya o aktualizovaném posouzení projektu Boumadine, nahrazuje předběžné ekonomické posouzení z roku 2025.
Posouzení připravili nezávislí kvalifikovaní odborníci ze společností Lycopodium, CCE Mining a dalších firem v souladu s kanadskými standardy NI 43-101 pro zveřejňování informací o nerostných projektech. Guy Dishaw ze společnosti SRK Consulting UK připravil aktualizovaný odhad nerostných zdrojů s datem platnosti 28. února 2026.
Rozdíl mezi datem podání a datem posouzení je důležitý: říjnové oznámení zpřístupňuje podkladovou technickou zprávu, nikoli nově vypočtené ekonomické výsledky.
| Položka | Podrobnosti |
|---|---|
| Materiál zahrnutý do plánu těžby | 41,2 milionu tun za modelovanou dobu životnosti dolu, což je o 33 % více než v předchozím posouzení. |
| Indikované zdroje | 8,6 milionu tun s průměrnou kovnatostí 4,02 gramu ekvivalentu zlata na tunu. |
| Odvozené zdroje | 45,4 milionu tun s průměrnou kovnatostí 2,92 gramu ekvivalentu zlata na tunu. |
| Modelované hotovostní náklady | 998 USD za unci ekvivalentu zlata v letech 1–5; 1 169 USD za celou dobu životnosti dolu. |
| Modelované celkové udržovací náklady | 1 105 USD za unci ekvivalentu zlata v letech 1–5; 1 300 USD za celou dobu životnosti dolu. Obě nákladové metriky nejsou vykazovány podle IFRS a jejich srovnatelnost mezi emitenty může být omezená. |
Vyšší cenové předpoklady podporují lepší modelovanou ekonomiku projektu
Základní scénář odhaduje čistou současnou hodnotu po zdanění ve výši 3,537 miliardy USD při diskontní sazbě 5 %, vnitřní výnosové procento 93 % a dobu návratnosti 0,7 roku. Předpokládá cenu zlata 3 500 USD za unci, stříbra 50 USD za unci, zinku 1,37 USD za libru a olova 0,90 USD za libru. Všechny finanční částky jsou uvedeny v amerických dolarech.
Společnost Aya přičítá zlepšení ekonomického profilu vyšším předpokládaným cenám komodit, lepším podmínkám úhrady kovů a prodloužení životnosti dolu z 11 na 14 let. Podíl zlata a stříbra, za který bude zaplaceno při prodeji koncentrátu, se zvýšil na 82 %, respektive 85 %, tedy o 12 a osm procentních bodů.
Samostatný scénář založený na spotových cenách v posouzení používá ceny ze 3. září 2026, nikoli ceny platné k datu podání v říjnu. Tento scénář odhaduje čistou současnou hodnotu po zdanění ve výši 5,525 miliardy USD a vnitřní výnosové procento 128 %. Rozdíl ilustruje citlivost projektu na ceny kovů; ani jeden scénář nepředstavuje realizované zisky ani tržní hodnotu společnosti Aya.
Plán těžby kombinuje povrchovou a hlubinnou těžbu
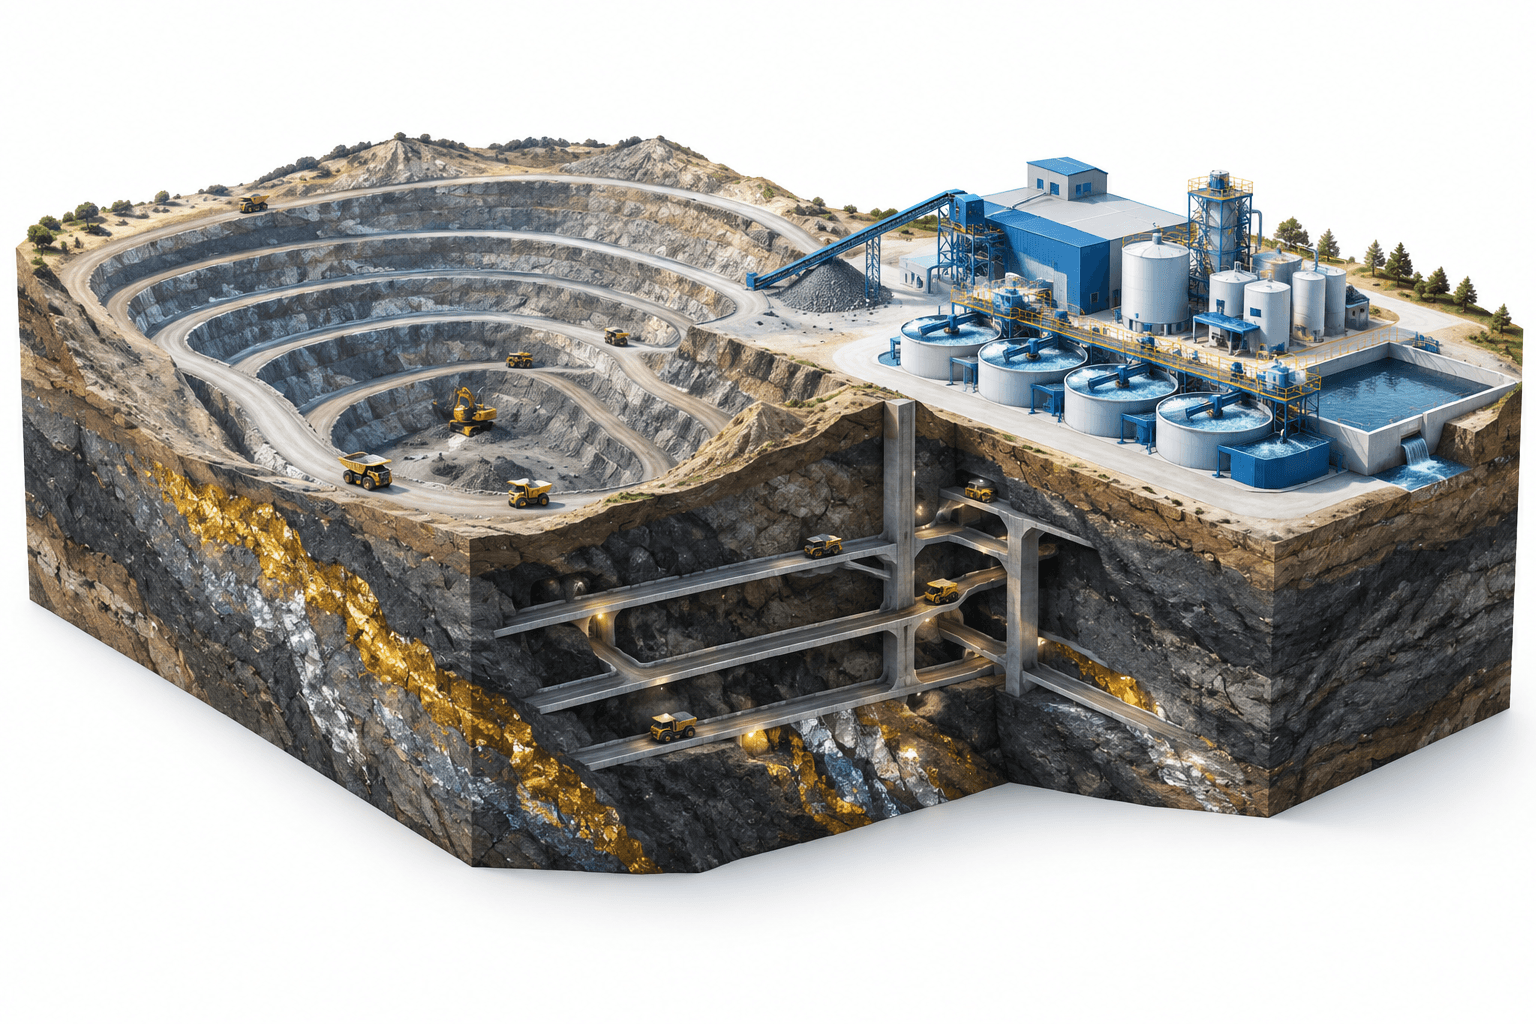
Navrhovaný provoz kombinuje povrchovou a hlubinnou těžbu s konvenční flotační úpravnou, která bude vyrábět zinkové, olověné a pyritové koncentráty. Většinu výnosů mají tvořit drahé kovy.
Plán odhaduje průměrnou roční produkci 348 000 uncí ekvivalentu zlata během prvních pěti let a 271 000 uncí za celou dobu životnosti dolu. Produkce v ekvivalentu zlata převádí modelovanou hodnotu různých kovů na ekvivalent uncí zlata podle cenových předpokladů použitých v posouzení.
Odhadovaná produkce za celou dobu životnosti dolu činí 2,3 milionu uncí zlata, 81,2 milionu uncí stříbra, 422 000 tun zinku a 195 000 tun olova. Počáteční kapitálové výdaje se odhadují na 463 milionů USD, což je zhruba v souladu s předchozím posouzením.
Nejistota ohledně zdrojů přetrvává, zatímco pokračují práce na studii proveditelnosti
Aktualizovaný odhad zdrojů zahrnuje 1,1 milionu uncí ekvivalentu zlata v kategorii indikovaných zdrojů, což je o 34 % více než v předchozím odhadu, a 4,3 milionu uncí v kategorii odvozených zdrojů, tedy o 1 % více.
Nerostné zdroje nejsou nerostnými zásobami a jejich ekonomická životaschopnost nebyla prokázána. Posouzení zahrnuje odvozený materiál, který je z geologického hlediska považován za příliš spekulativní, než aby mohl být zařazen mezi zásoby, a společnost Aya upozornila, že dosažení projektovaných výsledků není jisté.
Projekt Boumadine má stávající těžební licenci a práce na studii proveditelnosti probíhají. Tyto milníky však nemění předběžné odhady nákladů, produkce a výnosnosti na potvrzené provozní výsledky.
Závěr
Podání představuje technický základ revidovaného plánu rozvoje projektu Boumadine, zatímco studie proveditelnosti nadále prověřuje předběžné odhady. Další potvrzenou aktualizací společnosti Aya bude zveřejnění výsledků za třetí čtvrtletí dne 12. listopadu 2026 před otevřením trhu, po němž bude v 10:00 ET následovat hovor s vedením společnosti.
Další zprávy
Upozornění
Tento článek FinanceVelix poskytuje obecné informace, nikoli individuální finanční, investiční, právní či daňové poradenství. Tržní ceny, úrokové sazby a ekonomické podmínky se mohou měnit; investice jsou spojeny s rizikem ztráty. Uvedené skutečnosti vycházejí z materiálů dostupných v době zveřejnění a mohou se změnit. Důležité informace si ověřte nezávisle a v případě potřeby se obraťte na kvalifikovaného odborníka. Zmínka o aktivu, společnosti či službě nepředstavuje doporučení ani podporu.