IPO EAAA má být otevřeno 26. října 2026 a nabídne stávající akcie v hodnotě 1 200 crore ₹ za cenu 1 585–1 665 ₹ za akcii. Správce alternativních aktiv nezíská žádný nový kapitál. Při horní hranici cenového rozpětí by tržní kapitalizace společnosti EAAA India Alternatives činila 10 765 crore ₹, což odpovídá 37,1násobku jejího zisku za posledních 12 měsíců ve výši 290,23 crore ₹.
Klíčová zjištění
- Nabídka probíhající od 26. do 28. října je výhradně prodejem akcií ze strany promotéra, společnosti Edelweiss Securities and Investments.
- Poplatky za správu rostou, ale výnosy navázané na výkonnost a investiční výnosy tvoří téměř dvě pětiny příjmů za FY26.
- Náklady na distribuci, kolísavý provozní peněžní tok a nevyřízená regulatorní vyrovnání zůstávají důležitými faktory k posouzení.
Obsah
- Podmínky IPO EAAA znamenají, že společnost nezíská žádné nové výnosy z emise
- Aktiva podléhající poplatkům jsou menší než celkový objem závazků
- Růst příjmů doprovází změna struktury zisku
- Náklady na distribuci a konverzi na hotovost je třeba posuzovat samostatně
- Závěr
Podmínky IPO EAAA znamenají, že společnost nezíská žádné nové výnosy z emise
Upisovací období skončí 28. října 2026. Po nabídce má podíl skupiny promotéra klesnout z 95,03 % na 83,88 %. Protože emisi tvoří výhradně stávající akcie, výnosy připadnou prodávajícímu akcionáři, nikoli na financování provozu či investic EAAA.
Horní nabídková cena 1 665 ₹ je o 25,9 % vyšší než 1 322 ₹, které v březnu 2026 zaplatili externí investoři. Jde o nedávný cenový ukazatel, nákup nekótovaných akcií a veřejná nabídka se však liší podmínkami likvidity.
Zisk za posledních 12 měsíců použitý pro výpočet násobku 37,1 při nabídce se liší od zisku EAAA ve výši 265 crore ₹ za FY26. Při porovnávání nabídkové ceny s ročními finančními výsledky je důležité tato období nezaměňovat.
| Položka | Podrobnosti |
|---|---|
| Celkové příjmy | 584 crore ₹ ve FY24; 964 crore ₹ ve FY26. |
| Zisk po zdanění | 175 crore ₹ ve FY24; 265 crore ₹ ve FY26. |
| Aktiva podléhající poplatkům ke konci fiskálního roku | 30 398 crore ₹ ve FY24; 44 710 crore ₹ ve FY26. |
| Rozdělení před IPO | 205,7 crore ₹ vyplacených na dividendách ve FY26; dalších 61,1 crore ₹ deklarovaných v červenci 2026. |
Aktiva podléhající poplatkům jsou menší než celkový objem závazků
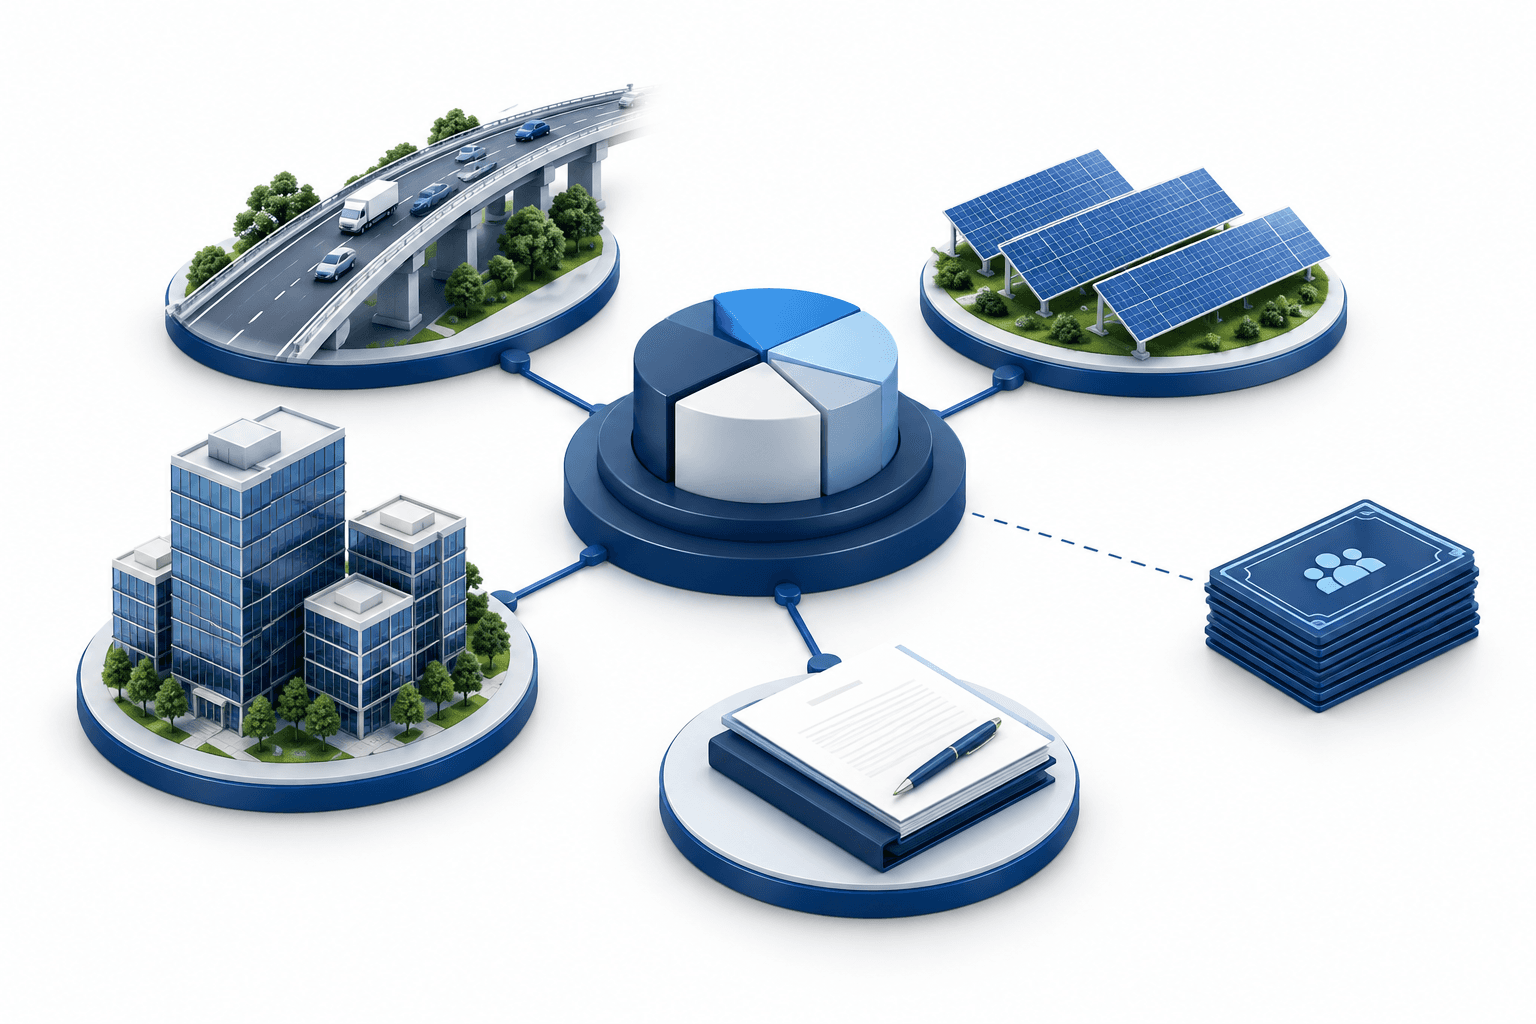
Společnost EAAA, založená v roce 2008, investuje prostředky penzijních fondů, pojišťoven, majetných investorů a rodinných kanceláří, především do soukromého úvěrování a reálných aktiv, jako jsou silnice, solární projekty a komerční kancelářské budovy. Investice jsou z velké části realizovány prostřednictvím alternativních investičních fondů a offshore fondů s víceletým horizontem.
Vysvětlení alternativních investičních fondů od Indian Economic Service popisuje soukromě sdružované investiční nástroje, které se liší od podílových fondů, a mezi zahrnuté typy řadí dluhové a infrastrukturní fondy. Tato struktura pomáhá objasnit, proč se podnikání EAAA liší od tradičního správce podílových fondů.
V červnu 2026 činila aktiva EAAA ve správě, měřená závazky napříč aktivními fondy, 95 345 crore ₹, avšak poplatkům podléhalo pouze 48 623 crore ₹. Starší fondy, jejichž investice byly realizovány, mohou nadále vykazovat závazky, ale generovat poplatky z menší základny. Celková aktiva ve správě proto nejsou totožná se základnou aktiv vytvářejících příjmy.
Reálná aktiva představovala 57,7 % aktiv podléhajících poplatkům a soukromé úvěrování 39,6 %. EAAA měla 11 009 klientských vztahů, přičemž opakovaní klienti představovali přibližně 77 % závazků vůči aktivům ve správě.
Růst příjmů doprovází změna struktury zisku
Příjmy a zisk EAAA se mezi FY24 a FY26 zvýšily souběžně s růstem objemu aktiv podléhajících poplatkům. Poplatky za správu dosáhly ve FY26 výše 579 crore ₹ a ve čtvrtletí končícím v červnu 2026 meziročně vzrostly téměř o 26 % na 167 crore ₹.
Podíl poplatků za správu na celkových příjmech však klesl z 68 % ve FY24 na 60 % ve FY26. Variabilní dodatečný výnos (Variable Additional Return, VAR) vzrostl z 95 crore ₹ na 290 crore ₹ a ve FY26 dosáhl 30 % příjmů. VAR závisí na tom, zda fondy dosáhnou stanovených výnosových prahů, a může být zaúčtován ještě před přijetím hotovosti; související zaměstnanecké bonusy zároveň snižují částku, která zůstane akcionářům.
Příjmy komplementáře (General Partner) přispěly ve FY26 dalšími 80 crore ₹. Zahrnují úroky a zisky či ztráty z ocenění vlastních investic EAAA, což k poplatkovému podnikání přidává kapitálové požadavky a kolísavost investičních výnosů.
Vykázaná čistá zisková marže klesla z 30 % ve FY24 na 27,5 % ve FY26 a 24 % ve čtvrtletí končícím v červnu. Vyšší příjmy se tedy nepromítly do stabilní ziskové marže.
Náklady na distribuci a konverzi na hotovost je třeba posuzovat samostatně
EAAA vyplácí distributorům počáteční i průběžné provize a některé náklady rozkládá do doby trvání fondů, místo aby je zaúčtovala okamžitě. Celkové předplacené náklady včetně neamortizovaných distribučních nákladů činily v červnu 2026 přibližně 668 crore ₹. Dalších 444 crore ₹ představovaly budoucí průběžné provize, které ještě nebyly časově rozlišeny ani se nestaly splatnými.
Provozní peněžní tok se změnil ze záporných 13 crore ₹ ve FY24 a záporných 120 crore ₹ ve FY25 na kladných 235 crore ₹ ve FY26. Výkaz peněžních toků za FY26 zahrnoval také pohyb ve výši přibližně 431 crore ₹ související s realizací VAR, takže načasování inkasa výnosů z výkonnosti je pro pochopení tvorby hotovosti důležité.
Samostatná tematická kontrola SEBI z března 2025 upozornila na nedostatky ve zveřejňování střetů zájmů a v reportingu v oblasti dodržování předpisů. SEBI vydala v červenci 2026 administrativní varování, zatímco žádosti o vyrovnání zůstávaly k 24. říjnu nevyřízené.
Závěr
IPO EAAA spojuje rostoucí základnu aktiv podléhajících poplatkům se zisky, které závisí také na investiční výkonnosti a realizaci výnosů v hotovosti. Nejbližším potvrzeným milníkem je zahájení upisování 26. října, po němž bude 28. října následovat jeho ukončení; samotná nabídka do podnikání nepřinese nový kapitál.
Další zprávy
Upozornění
Tento článek FinanceVelix poskytuje obecné informace, nikoli personalizované finanční, investiční, právní nebo daňové poradenství. Tržní ceny, úrokové sazby a ekonomické podmínky se mohou měnit; investice jsou spojeny s rizikem ztráty. Údaje odpovídají informacím dostupným v době zveřejnění a mohou se změnit. Důležité informace si nezávisle ověřte a v případě potřeby se obraťte na kvalifikovaného odborníka. Zmínka o aktivu, společnosti nebo službě nepředstavuje doporučení.