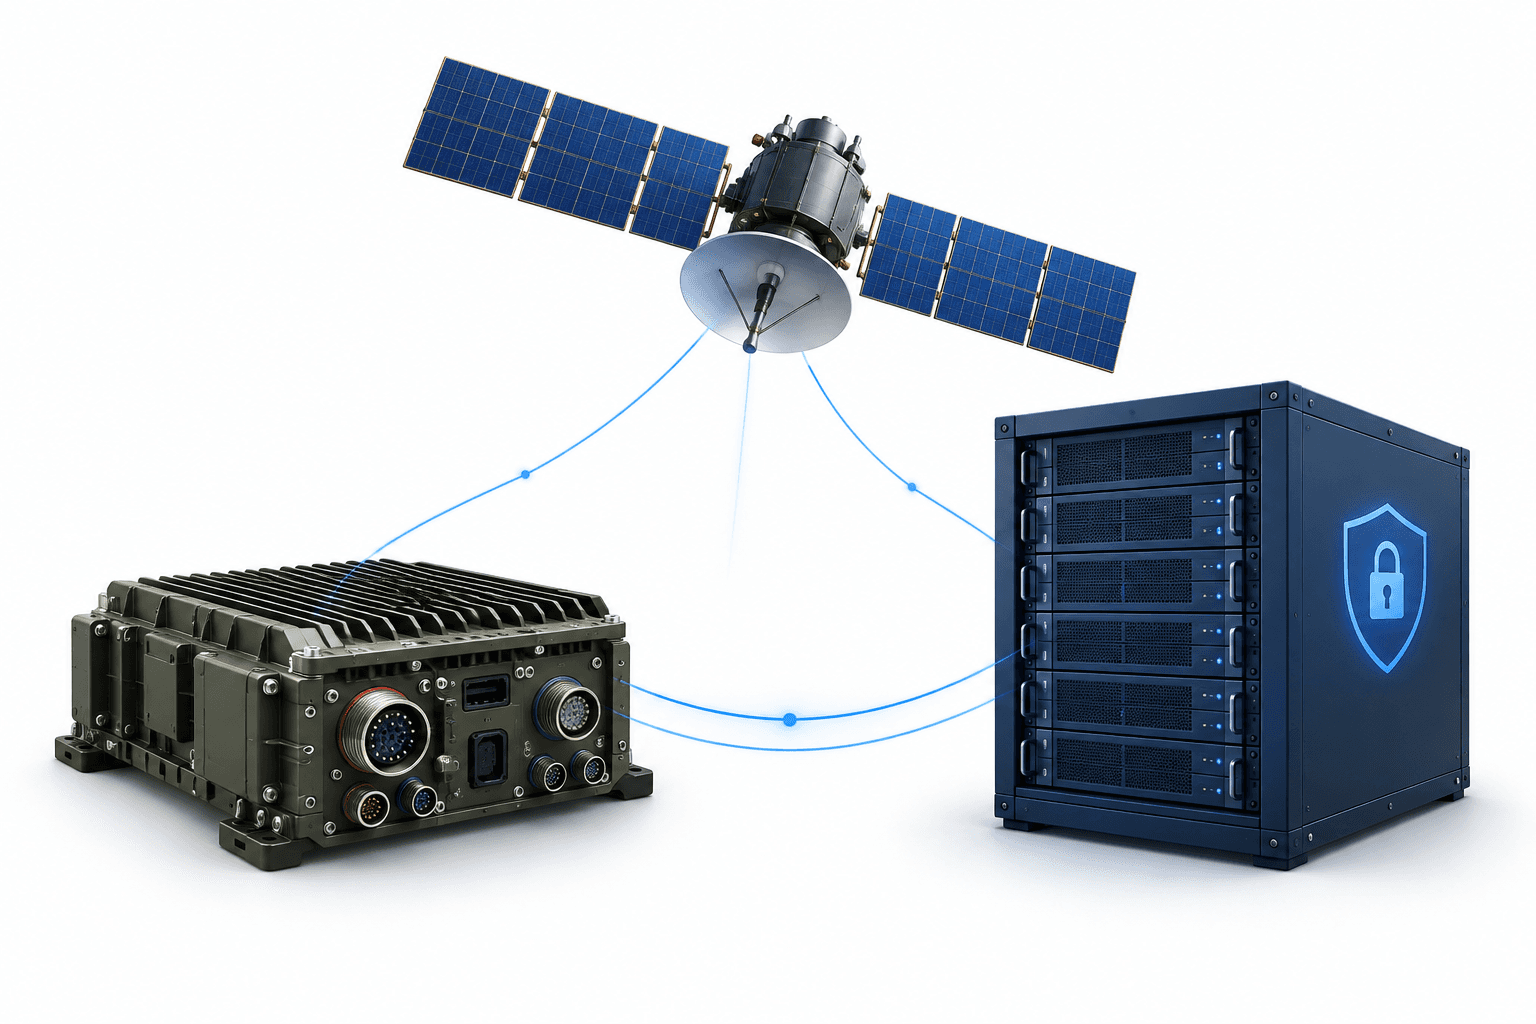
Die Hochstufung von CACI durch Jefferies am 26. Oktober 2026 änderte die Einstufung des auf nationale Sicherheitstechnologie spezialisierten Unternehmens von „Halten“ auf „Kaufen“ und erhöhte das Kursziel auf 725 $. Die Ratingänderung folgte auf die Ergebnisse von CACI International für das erste Geschäftsquartal, die höhere Umsätze und Gewinne auswiesen und das Management dazu veranlassten, den Ausblick für das Geschäftsjahr 2027 anzuheben.
Die wichtigsten Erkenntnisse
- Jefferies-Analystin Sheila Kahyaoglu hob die Positionierung von CACI bei technologieorientierten Projekten im Bereich nationale Sicherheit hervor.
- Der Umsatz im ersten Quartal stieg um 8,2 %, darunter ein organisches Wachstum von 2,1 %, während die EBITDA-Marge 13,3 % erreichte.
- CACI hob die Umsatzprognose und die Prognose für das bereinigte Ergebnis für das Geschäftsjahr 2027 an, ließ die Prognose für den freien Cashflow jedoch unverändert.
Hochstufung von CACI spiegelt Vertrauen in die Technologiestrategie wider
Kahyaoglus positive Einschätzung beruhte auf der strategischen Positionierung von CACI und den Wachstumsmöglichkeiten bei technologieorientierten Projekten im Bereich nationale Sicherheit. Das Unternehmen stellt Kunden der US-Regierung unter anderem Cyberlösungen, Führungs- und Kontrollsysteme sowie die Modernisierung von Unternehmens-IT bereit.
Das Kursziel von 725 $ entspricht der Einschätzung von Jefferies zu den Aktien und ist weder eine Gewinnprognose des Unternehmens noch ein garantierter künftiger Börsenkurs. Die vorliegenden Angaben zur Hochstufung nennen das vorherige Kursziel nicht.
Zu den jüngsten operativen Entwicklungen bei CACI zählt die Eröffnung eines Fertigungszentrums für Verteidigungselektronik im Großraum Rochester im Bundesstaat New York. Die zusätzliche Anlage mit einer Fläche von 61.000 Quadratfuß unterstützt die Entwicklung, Erprobung, Montage und Auslieferung von Technologien für die elektronische Kampfführung.
| Position | Details |
|---|---|
| Umsatzprognose für das Geschäftsjahr 2027 | 10,700 Mrd. $–10,900 Mrd. $, zuvor 10,650 Mrd. $–10,850 Mrd. $. |
| Prognose für den bereinigten Nettogewinn im Geschäftsjahr 2027 | 740 Mio. $–760 Mio. $, zuvor 735 Mio. $–755 Mio. $; Non-GAAP. |
| Prognose für den bereinigten verwässerten Gewinn je Aktie im Geschäftsjahr 2027 | 33,18 $–34,08 $, zuvor 32,96 $–33,86 $; Non-GAAP. |
Quartalsergebnisse zeigen Wachstum bei geringerem Cashflow
Die Ergebnisse von CACI für das erste Quartal des Geschäftsjahres 2027, die am 21. Oktober veröffentlicht wurden, beziehen sich auf die drei Monate bis zum 30. September 2026. Der Umsatz erreichte 2,475 Mrd. $ und lag damit 8,2 % über dem Vorjahreswert. Das organische Wachstum betrug 2,1 % und unterscheidet die zugrunde liegende Expansion vom gesamten ausgewiesenen Umsatzanstieg.
Der Nettogewinn stieg um 4,5 % auf 130,4 Mio. $, und der verwässerte Gewinn je Aktie erhöhte sich um 3,7 % auf 5,84 $. Der bereinigte verwässerte Gewinn je Aktie, eine Non-GAAP-Kennzahl, stieg um 11,8 % auf 7,66 $. Das EBITDA, ebenfalls eine Non-GAAP-Kennzahl, erreichte 328,8 Mio. $ bei einer Marge von 13,3 %.
Die Cash-Generierung war trotz der Gewinnzuwächse schwächer. Der freie Cashflow sank um 6,6 % auf 133,5 Mio. $. CACI führte den Rückgang des operativen Cashflows ohne Berücksichtigung der Forderungskaufvereinbarung hauptsächlich auf ein höheres Working Capital zurück.
Die Auftragsvergaben beliefen sich auf insgesamt 4,8 Mrd. $, wovon etwa 61 % auf Neugeschäft für CACI entfielen. Der finanzierte Auftragsbestand erreichte 6,2 Mrd. $ und lag damit 14,8 % über dem Vorjahreswert, während der gesamte Auftragsbestand lediglich um 0,3 % auf 34,0 Mrd. $ zunahm.
Management hebt Ausblick für das Geschäftsjahr 2027 an
CEO John Mengucci verwies bei der Bekanntgabe des angehobenen Jahresausblicks auf die Quartalsleistung, den Auftragsbestand und die Projektpipeline des Unternehmens. Bei den aktualisierten Prognosen handelt es sich um eine Einschätzung des Managements, nicht um bereits erzielte Ergebnisse.
CACI erhöhte seine Umsatz- und bereinigten Ergebnisbandbreiten und hielt zugleich an der Prognose von mindestens 900 Mio. $ freiem Cashflow für das Gesamtjahr fest.
Weitere Nachrichten lesen
Weitere Nachrichten von FinanceVelix
Haftungsausschluss
Dieser Artikel von FinanceVelix dient der allgemeinen Information und stellt keine individuelle Finanz-, Anlage-, Rechts- oder Steuerberatung dar. Marktpreise, Zinssätze und wirtschaftliche Bedingungen können sich ändern; Anlagen sind mit Verlustrisiken verbunden. Die Fakten geben den zum Zeitpunkt der Veröffentlichung verfügbaren Informationsstand wieder und können sich ändern. Prüfen Sie wichtige Informationen eigenständig und ziehen Sie bei Bedarf eine qualifizierte Fachperson hinzu. Die Erwähnung eines Vermögenswerts, Unternehmens oder einer Dienstleistung stellt keine Empfehlung dar.
Kommentare
Seien Sie respektvoll. Kein Spam, kein Auftreten unter fremder Identität und keine privaten Zugangsdaten. Gewöhnliche Beiträge und Kommentare erscheinen sofort; verdächtige Links werden zur Überprüfung zurückgehalten.
Bitte warten Sie...