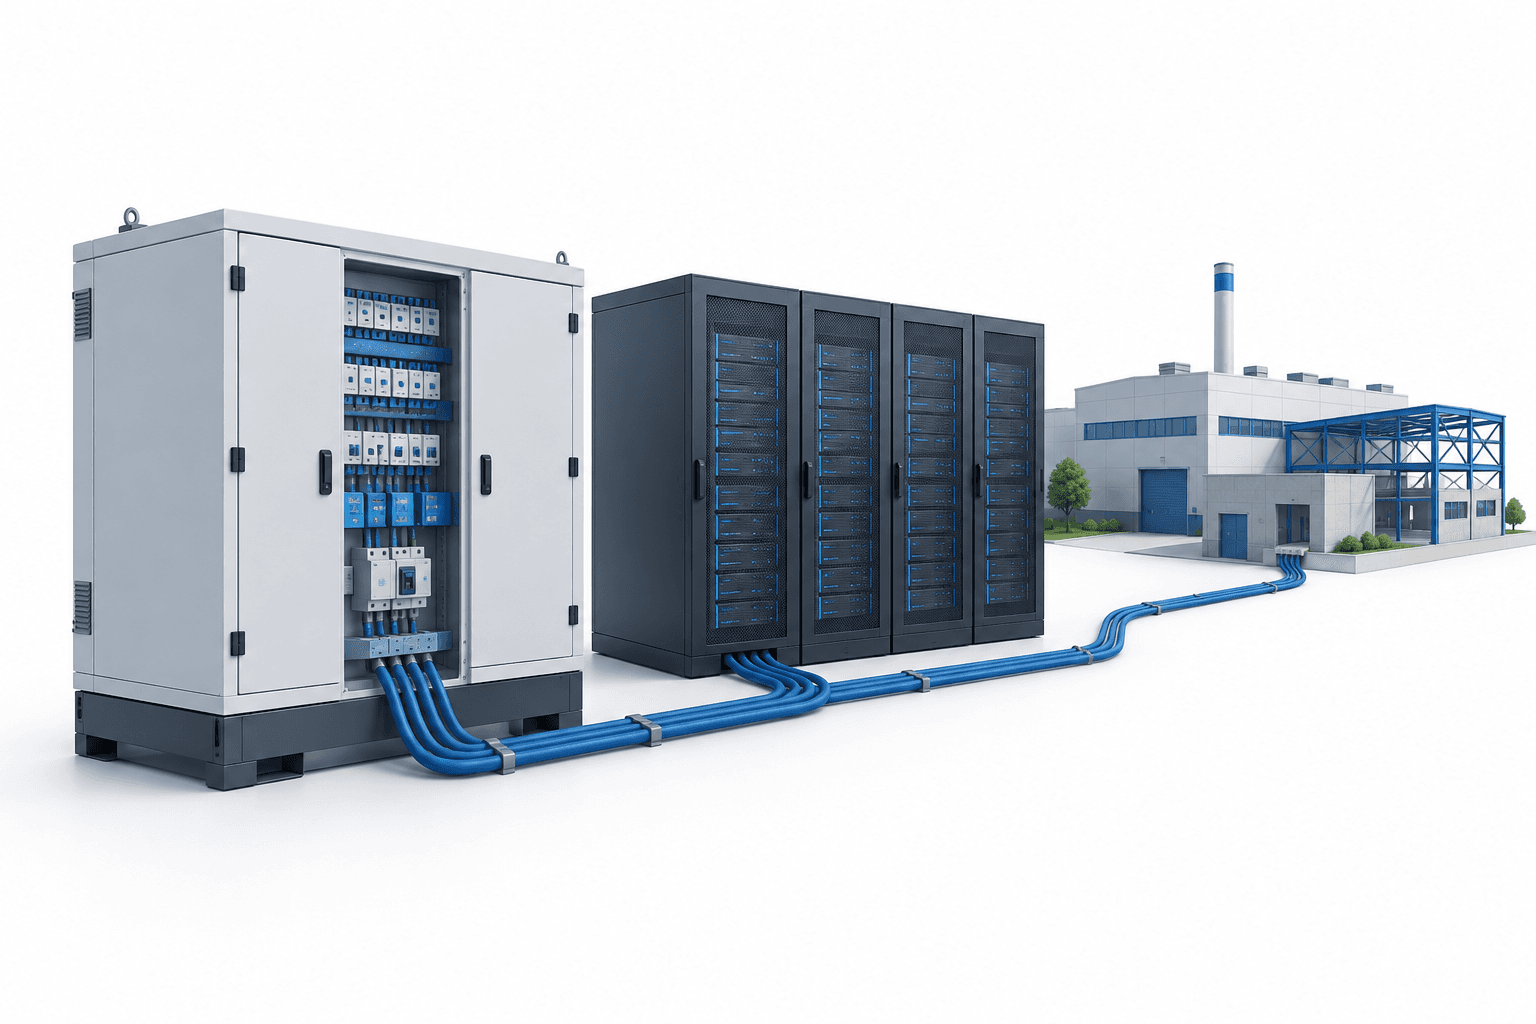
Los beneficios de Harju Elekter disminuyeron en el tercer trimestre de 2026, ya que los proyectos retrasados y la infrautilización de las fábricas lastraron las ventas. El grupo de equipos eléctricos registró ingresos de 41,0 millones de euros, un 4,8% menos que un año antes, y un beneficio neto de 1,3 millones de euros, un 54,7% menos. Aun así, el trimestre fue el más sólido del año en términos de rentabilidad, mientras que un nuevo contrato para un centro de datos en Finlandia contribuyó a reforzar su cartera de pedidos.
Conclusiones clave
- El margen operativo del tercer trimestre alcanzó el 5,7%, por encima del objetivo mínimo del 5% del grupo, pero por debajo del 8,7% registrado un año antes.
- Un contrato finlandés para un centro de datos de aproximadamente 15,5 millones de euros respaldó el crecimiento de los pedidos mientras Harju Elekter ampliaba su capacidad de producción.
- La dirección está orientando las operaciones en Finlandia hacia proyectos de mayor valor y busca más trabajo para su fábrica lituana.
Índice
- Los beneficios de Harju Elekter muestran una recuperación desigual
- Los menores volúmenes presionan los costes mientras crecen las ventas nórdicas
- La demanda de centros de datos impulsa los pedidos y la ampliación de fábricas
- Los cambios en la fabricación buscan una carga de trabajo más equilibrada
- Conclusión
Los beneficios de Harju Elekter muestran una recuperación desigual
Los resultados no auditados publicados el 22 de octubre muestran una mejora con respecto al primer semestre, pero no una recuperación de los niveles de rentabilidad del año pasado. El beneficio operativo del tercer trimestre cayó un 38,2% interanual, hasta 2,3 millones de euros, aunque el margen operativo superó el objetivo mínimo del grupo.
Entre enero y septiembre de 2026, los ingresos descendieron un 6,6%, hasta 118,2 millones de euros. El beneficio operativo cayó un 61,4%, hasta 3,9 millones de euros, y el beneficio neto retrocedió un 80,3%, hasta 1,6 millones de euros. El margen operativo de los nueve primeros meses fue del 3,3%, frente al 8,0% de un año antes.
La dirección indicó que parte de la producción prevista volvió a retrasarse porque algunos proyectos aplazados anteriormente dependían en parte de la entrega de componentes específicos para los clientes. La carga de trabajo también siguió por debajo de lo esperado en varias unidades, especialmente en Lituania, donde los pedidos fueron insuficientes.
| Concepto | Detalles |
|---|---|
| EBITDA del tercer trimestre | 3,486 millones de euros en 2026, frente a 4,840 millones en 2025; descenso del 28,0%. |
| Beneficio por acción del tercer trimestre | 0,07 euros en 2026, frente a 0,16 euros en 2025. |
| Beneficio bruto de los nueve meses | 17,482 millones de euros en 2026, frente a 20,564 millones en 2025. |
| Inversión en activos no corrientes durante los nueve meses | 5,5 millones de euros en 2026, frente a 2,9 millones en 2025. |
| Efectivo al 30 de septiembre de 2026 | 1,484 millones de euros, frente a 1,545 millones al 31 de diciembre de 2025. |
Los menores volúmenes presionan los costes mientras crecen las ventas nórdicas
Los menores volúmenes de producción redujeron la cobertura de los costes fijos y llevaron el margen bruto del tercer trimestre al 16,6%, frente al 17,3%. Los gastos operativos bajaron un 2,0%, pero los costes laborales aumentaron un 9,0%, hasta 9,2 millones de euros, ya que el grupo mantuvo a sus empleados y su capacidad de cara a los próximos proyectos.
También aumentaron los gastos de ventas y administración. Harju Elekter atribuyó el incremento de los costes de distribución a las inversiones en equipos comerciales, marketing y ferias internacionales, destinadas a respaldar los volúmenes de ventas futuros.
Finlandia y Suecia compensaron en parte los descensos registrados en otros mercados. Juntas representaron el 60,1% de los ingresos trimestrales, frente al 41,7% de un año antes. Las ventas de los nueve primeros meses aumentaron un 19,0% en Finlandia y un 50,8% en Suecia, mientras que Noruega y Estonia registraron descensos relacionados con el calendario de los proyectos y con una base de comparación elevada del año anterior.
La demanda de centros de datos impulsa los pedidos y la ampliación de fábricas
Durante el tercer trimestre, Harju Elekter firmó un contrato por un valor aproximado de 15,5 millones de euros para diseñar y fabricar soluciones E-house para un centro de datos en desarrollo en Finlandia. La dirección señaló que la inversión en centros de datos era el principal motor del crecimiento de la entrada de pedidos.
La descripción de los productos E-house de Harju Elekter explica cómo estas unidades eléctricas y mecánicas ensambladas en fábrica respaldan la distribución de energía y la infraestructura de centros de datos. El montaje y las pruebas en fábrica pueden acortar los trabajos de instalación en las instalaciones del cliente.
El grupo completó una nueva planta de producción de 4.000 metros cuadrados en Keila al cierre del trimestre, con lo que la superficie total de producción de sus fábricas allí asciende a 30.000 metros cuadrados. La ampliación se destinará a fabricar equipos eléctricos y soluciones de control de energía para clientes de centros de datos en Europa y otros mercados.
Estos pedidos e inversiones amplían la capacidad futura de entrega del grupo, pero no equivalen a ingresos ya obtenidos. Los retrasos relacionados con componentes registrados en el último trimestre ponen de manifiesto la importancia de convertir la cartera de pedidos en proyectos terminados.
Los cambios en la fabricación buscan una carga de trabajo más equilibrada
A medida que aumenta la utilización de sus unidades estonias, Harju Elekter pretende asignar más producción del grupo a Lituania y ampliar la base de clientes de esa fábrica más allá de su concentración histórica en proyectos del sector naval. La dirección indicó que las licitaciones y los proyectos en curso ofrecían oportunidades para aumentar la producción en Lituania.
En Finlandia, el grupo planea reducir gradualmente la fabricación por contrato de menor valor y reorientar recursos hacia proyectos más grandes y con márgenes más elevados. La dirección señaló que un modelo de negocio basado principalmente en vender capacidad y horas de trabajo se había vuelto menos competitivo en un entorno de costes elevados.
Tras el cierre del trimestre, Harju Elekter aceptó una oferta de Siemens International Holding B.V. para vender parcialmente su participación en Skeleton Technologies Group. La compañía indicó que la operación permitiría recuperar su inversión original y obtener una rentabilidad, además de mejorar su flexibilidad financiera, aunque conservaría una participación restante. La aceptación de la oferta no significa que la venta se haya completado.
Conclusión
Los beneficios de Harju Elekter siguen muy por debajo de los niveles de 2025, pese a la mejora de la rentabilidad durante 2026. La próxima prueba operativa será ejecutar la creciente cartera de proyectos mediante la ampliada planta de Keila, al tiempo que aumenta la utilización en Lituania y Finlandia se orienta hacia trabajos de mayor valor.
Más noticias
Aviso legal
Este artículo de FinanceVelix ofrece información general, no asesoramiento financiero, de inversión, jurídico o fiscal personalizado. Los precios de mercado, los tipos de interés y las condiciones económicas pueden cambiar; las inversiones conllevan riesgo de pérdida. Los datos reflejan la información disponible en el momento de la publicación y pueden cambiar. Verifique de forma independiente la información importante y consulte a un profesional cualificado cuando sea necesario. La mención de un activo, una empresa o un servicio no constituye una recomendación.



