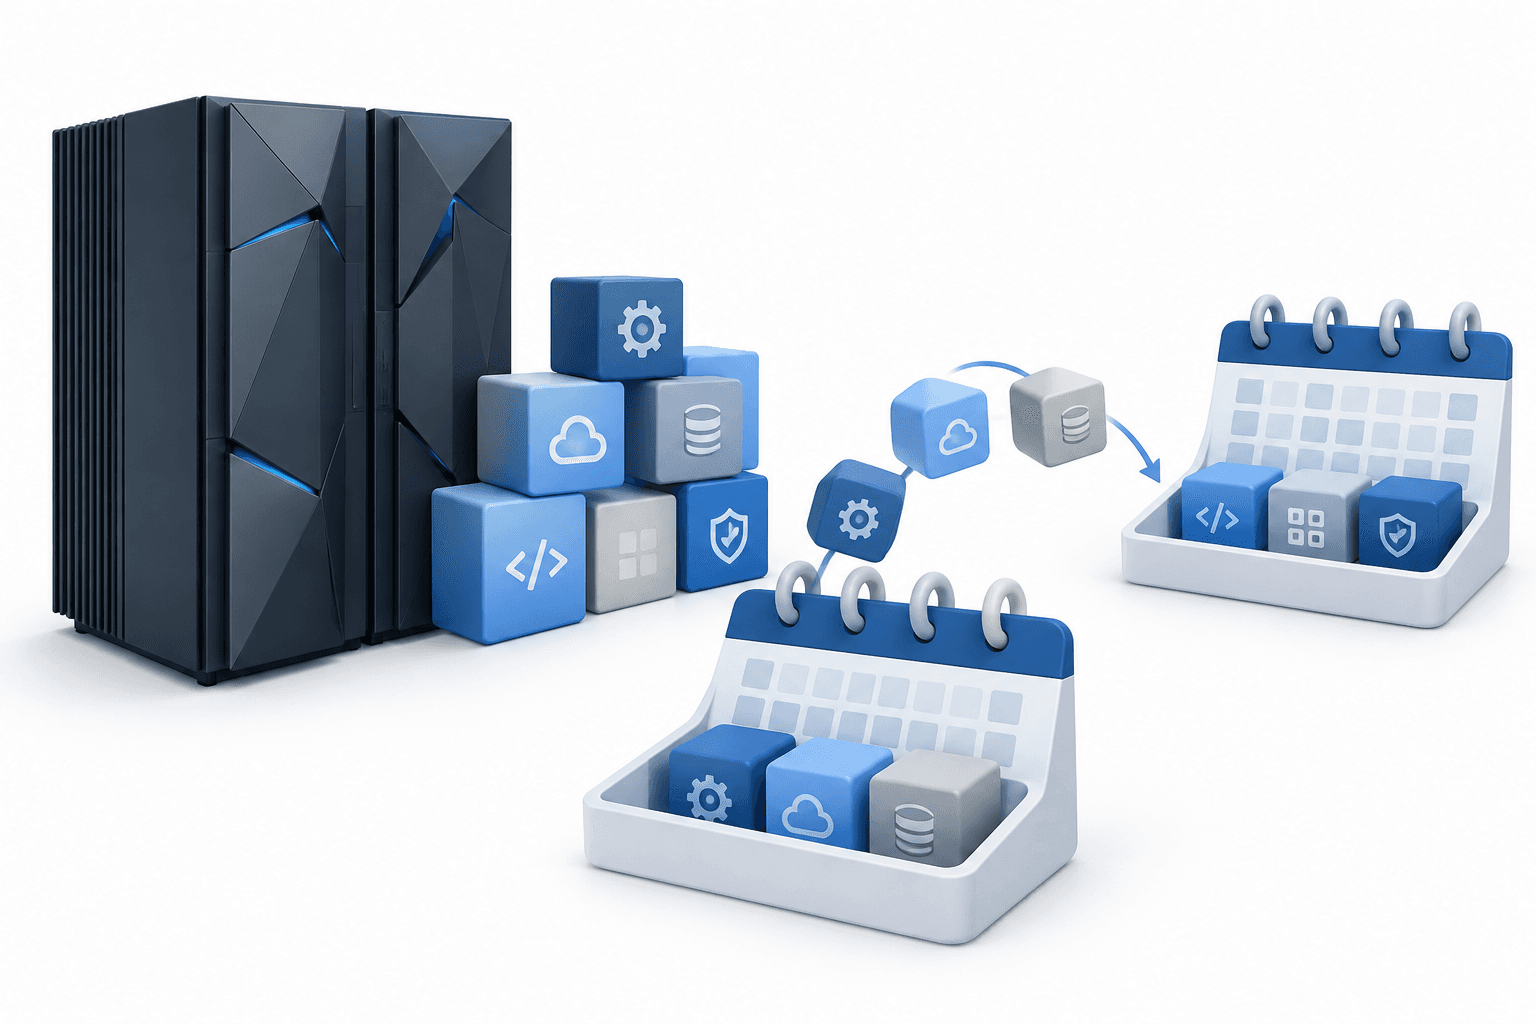
Las acciones de IBM cayeron un 6,5% en las operaciones previas a la apertura del 22 de octubre de 2026, mientras los analistas cuestionaban la sostenibilidad del repunte de su negocio de software en el tercer trimestre. BofA Global Research afirmó que aproximadamente 250 millones de dólares del crecimiento del software procedieron de operaciones aplazadas desde el segundo trimestre, lo que hacía que la mejora subyacente fuera más moderada de lo que sugerían las cifras principales.
Conclusiones clave
- Las operaciones aplazadas desde el segundo trimestre aportaron unos 250 millones de dólares al crecimiento del software, según analistas de BofA.
- Los ingresos por procesamiento de transacciones aumentaron un 9%, pero el director ejecutivo Arvind Krishna advirtió que no se debía esperar que ese ritmo continuara.
- IBM elevó el límite inferior de sus perspectivas anuales de crecimiento del software, pero mantuvo sin cambios su previsión de ingresos totales.
Índice
- Las acciones de IBM retroceden mientras las operaciones aplazadas complican el repunte
- El procesamiento de transacciones afronta mayores dificultades para mantener el impulso
- La mejora de las perspectivas del software no altera el crecimiento del grupo
- Conclusión
Las acciones de IBM retroceden mientras las operaciones aplazadas complican el repunte
La cuestión central es si el sólido trimestre de IBM en software refleja una aceleración sostenida o, en parte, un cambio en el momento en que los clientes completaron sus compras. Los analistas de BofA señalaron que, al excluir el efecto de esos cambios de calendario, la aportación de las operaciones aplazadas hacía que la mejora fuera menos pronunciada.
Los resultados de IBM del tercer trimestre de 2026, publicados el 21 de octubre, mostraron unos ingresos por software de 7.800 millones de dólares, un 8% más que un año antes, o un 9% a tipo de cambio constante. La estimación sobre las operaciones aplazadas es una valoración de analistas, no una cifra divulgada en ese comunicado de resultados.
La caída en las operaciones previas a la apertura se produjo tras un año difícil para la acción: IBM había bajado alrededor de un 15% hasta el 21 de octubre. El movimiento del 6,5% fue una variación observada en las primeras operaciones, no un resultado de cierre confirmado.
| Partida | Detalles |
|---|---|
| BPA diluido GAAP del tercer trimestre de operaciones continuadas | 2,31 dólares, un 26% más interanual |
| BPA diluido operativo no GAAP del tercer trimestre | 2,95 dólares, un 11% más interanual |
| Flujo de caja libre del tercer trimestre | 3.000 millones de dólares, 700 millones más que un año antes |
| Ingresos por consultoría del tercer trimestre | 5.300 millones de dólares; sin cambios en términos reportados, un 2% más a tipo de cambio constante |
El procesamiento de transacciones afronta mayores dificultades para mantener el impulso
Los ingresos por procesamiento de transacciones, que vende software vinculado a los ordenadores centrales de IBM, crecieron un 9% en el tercer trimestre. Krishna dijo que no esperaba que ese ritmo continuara y anticipó un «desempeño más normalizado, especialmente de cara al próximo año».
La mejora se produjo después de que la unidad registrara una caída en el segundo trimestre. El director financiero, James Kavanaugh, había dicho entonces que la debilidad del hardware de ordenadores centrales y del software de procesamiento de transacciones restó más de cinco puntos porcentuales al crecimiento de IBM.
Bernstein afirmó que las previsiones de IBM implicaban una ligera caída interanual de las ventas de procesamiento de transacciones en el cuarto trimestre, a medida que se desvaneciera el beneficio de las operaciones aplazadas. Esa es la interpretación de la firma de corretaje sobre las perspectivas, no un resultado reportado del cuarto trimestre.
La mejora de las perspectivas del software no altera el crecimiento del grupo
Ahora IBM prevé que los ingresos anuales por software crezcan aproximadamente entre un 7% y un 8%, frente al rango anterior del 6% al 8%. Elevar el límite inferior acota la previsión, pero no aumenta su límite superior.
En el conjunto del grupo, IBM mantuvo su previsión de crecimiento de los ingresos para 2026, a tipo de cambio constante, del 4% al 5%. Los ingresos del tercer trimestre alcanzaron los 17.100 millones de dólares, un 5% más en términos reportados y un 6% más a tipo de cambio constante.
La compañía también elevó sus perspectivas de flujo de caja libre para todo el año y señaló que ahora espera un aumento de más de 1.000 millones de dólares respecto al año anterior. La previsión de ingresos del grupo, sin cambios, y unas perspectivas más sólidas de flujo de caja muestran que la cuestión de la sostenibilidad del crecimiento del software es solo una parte de la situación financiera de IBM.
Conclusión
Los resultados de IBM del cuarto trimestre serán la próxima prueba para determinar si el crecimiento del software puede mantenerse una vez que se desvanezca el beneficio de las operaciones aplazadas. La previsión de ingresos del grupo, que la dirección mantuvo sin cambios, sigue siendo el parámetro de referencia, junto con su mayor expectativa de flujo de caja libre.
Leer más noticias
Aviso legal
Este artículo de FinanceVelix ofrece información general y no constituye asesoramiento financiero, de inversión, jurídico ni fiscal personalizado. Los precios de mercado, los tipos de interés y las condiciones económicas pueden cambiar; las inversiones conllevan riesgo de pérdida. Los datos reflejan la información disponible en el momento de la publicación y pueden cambiar. Verifique de forma independiente la información importante y consulte a un profesional cualificado cuando sea necesario. La mención de un activo, una empresa o un servicio no constituye una recomendación.