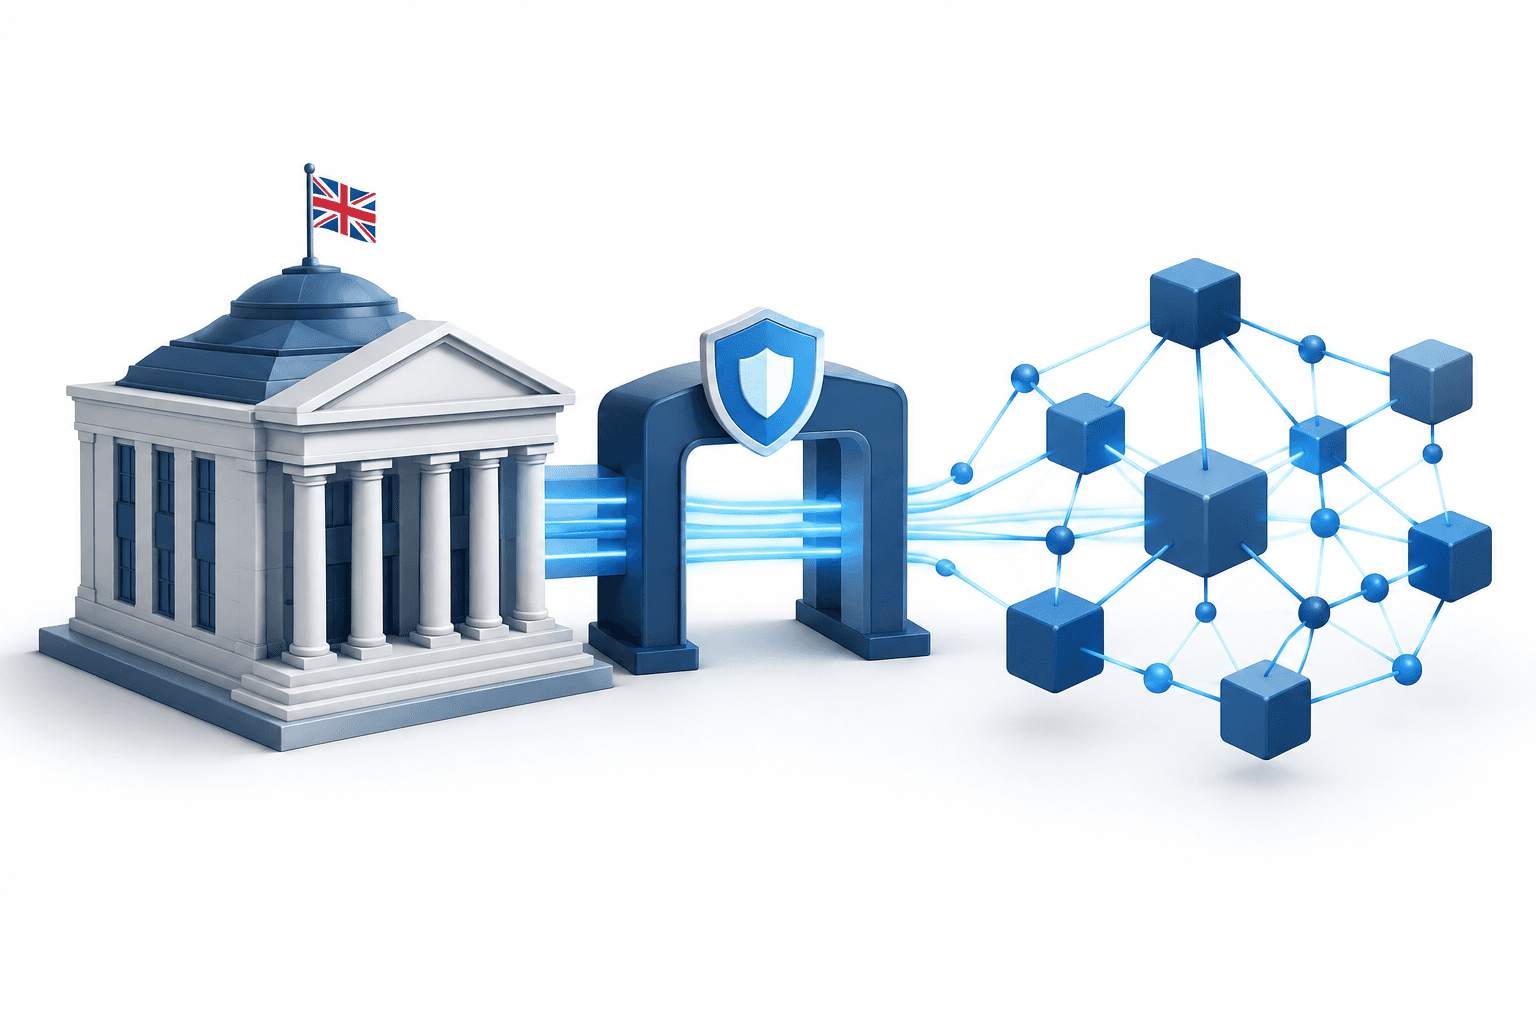
L’accès à la DeFi au Royaume-Uni par l’intermédiaire de plateformes réglementées est au cœur d’un désaccord politique à l’approche de l’élargissement du régime des cryptoactifs du pays, prévu le 25 octobre 2027. Dans un article d’opinion publié le 22 octobre 2026, Katie Harries, responsable des politiques européennes chez Coinbase, a averti que les exigences d’exécution pourraient, dans les faits, bloquer ces connexions. La position publiée par la Financial Conduct Authority décrit une surveillance au cas par cas et des orientations à venir, plutôt qu’une interdiction générale explicite.
Points clés à retenir
- Selon Harries, l’obligation de recourir à des plateformes autorisées pourrait empêcher les plateformes réglementées de connecter leurs clients à des protocoles décentralisés.
- La FCA indique que ses règles s’appliquent aux entreprises DeFi lorsqu’une entité de contrôle peut être identifiée et prévoit des orientations adaptées.
- Le périmètre réglementaire élargi des cryptoactifs doit entrer en vigueur le 25 octobre 2027.
Table des matières
- Pourquoi l’accès à la DeFi au Royaume-Uni fait débat
- Ce que la FCA a confirmé
- L’alternative proposée : superviser le point d’accès
- Conclusion
Pourquoi l’accès à la DeFi au Royaume-Uni fait débat
Le différend porte sur les passerelles réglementées vers la finance décentralisée, et non sur la possibilité pour les particuliers d’utiliser directement des protocoles ouverts. La DeFi s’appuie sur des logiciels pour faciliter des activités telles que l’emprunt, le prêt et le trading, sans qu’une banque ou un courtier traditionnel intervienne dans la transaction.
Harries estime que l’obligation pour les plateformes réglementées d’exécuter les ordres des clients uniquement sur des plateformes autorisées par la FCA crée un obstacle pratique : un protocole décentralisé peut ne compter aucune personne ni entité en mesure d’obtenir une autorisation. Selon son analyse, l’application aux intégrations de ces exigences de négociation centralisées pourrait équivaloir à une interdiction de facto.
Il s’agit d’un avertissement sur les politiques publiques émanant d’une dirigeante de Coinbase, et non d’une issue réglementaire établie. Harries reconnaît qu’aucune règle n’interdit explicitement aux entreprises de proposer des intégrations DeFi.
| Élément | Détails |
|---|---|
| Trading et négociation | Relèvent de la déclaration de politique de la FCA sur les activités réglementées liées aux cryptoactifs. |
| Prêt et emprunt | La FCA maintient des protections pour les particuliers, notamment des obligations d’information, de consentement et d’évaluation du caractère approprié. |
| Conservation | Les exigences de protection portent sur les droits de propriété, les registres, le rapprochement des comptes et la gestion des clés privées. |
| Staking | Le cadre prévoit des obligations d’information, des conditions contractuelles, le consentement des clients et la tenue de registres. |
Ce que la FCA a confirmé
La présentation de la FCA sur le régime des cryptoactifs expose les règles définitives et les orientations couvrant les activités réglementées. Elle indique que le régime repose sur des règlements adoptés par le Parlement le 4 février 2026, et que le périmètre complet des activités réglementées sera élargi à compter du 25 octobre 2027.
Concernant la DeFi, le régulateur indique que ses règles et orientations s’appliquent lorsqu’une entité de contrôle peut être identifiée, conformément au périmètre défini par le Trésor. Il évaluera le champ d’application au cas par cas et mènera une consultation sur des orientations adaptées, notamment sur des indicateurs objectifs de décentralisation.
La FCA désigne également la résilience opérationnelle et la criminalité financière comme des sujets à traiter dans ces orientations, tout en affirmant vouloir éviter des règles excessivement prescriptives susceptibles de freiner l’innovation. Cela établit l’approche déclarée du régulateur, mais ne tranche pas toutes les questions concernant la manière dont un intermédiaire autorisé peut connecter ses clients à un protocole décentralisé.
L’alternative proposée : superviser le point d’accès
Harries propose de concentrer les obligations sur la plateforme réglementée qui fournit l’accès. Ces entreprises pourraient expliquer aux clients qu’ils quittent un environnement réglementé, recueillir leur consentement, évaluer certains protocoles et signaler aux autorités de supervision les incidents et l’utilisation de ces services.
Son argument répond à trois préoccupations soulevées dans le débat : le risque que les clients comprennent mal les protections dont ils bénéficient, que des entreprises utilisent les intégrations pour se soustraire à leurs obligations et que la criminalité financière ou la résilience des marchés soient menacées. Elle soutient que l’exclusion des passerelles réglementées pourrait au contraire rendre l’activité moins visible en pratique pour la FCA.
Ces mesures constituent l’approche qu’elle propose, et non des exigences confirmées pour toutes les intégrations DeFi. La distinction pratique consiste à déterminer s’il faut superviser le comportement d’un intermédiaire ou établir si le protocole sous-jacent lui-même entre dans le périmètre réglementaire.
Conclusion
La prochaine étape politique à suivre est la consultation que la FCA prévoit sur des orientations DeFi adaptées. La manière dont elle traitera le périmètre et les responsabilités des intermédiaires contribuera à clarifier les questions d’accès soulevées par Harries avant l’élargissement prévu en octobre 2027.
Lire d’autres actualités
Plus d’actualités FinanceVelix
Avertissement
Cet article de FinanceVelix fournit des informations générales et ne constitue pas un conseil financier, d’investissement, juridique ou fiscal personnalisé. Les cours du marché, les taux d’intérêt et la conjoncture économique peuvent évoluer ; tout investissement comporte un risque de perte. Les faits reflètent les informations disponibles au moment de la publication et sont susceptibles d’évoluer. Vérifiez de manière indépendante les informations importantes et consultez un professionnel qualifié si nécessaire. La mention d’un actif, d’une entreprise ou d’un service ne constitue pas une recommandation.