Les accusations visant Coinbase restent contestées : Ari Paul, fondateur de BlockTower Capital, a accusé la plateforme d’avoir perdu environ 25 millions de dollars d’actifs de son entreprise et d’avoir dissimulé des piratages totalisant plus d’un milliard de dollars dans une douzaine d’institutions. Coinbase nie ces accusations. Le 20 octobre 2026, le PDG d’Onramp, Michael Tanguma, a soutenu que ce différend met en lumière un problème distinct pour les entreprises détenant du bitcoin : leur capacité à vérifier indépendamment leurs actifs et à contrôler qui peut les déplacer.
Points clés à retenir
- Paul affirme que les procédures judiciaires en cours l’empêchent de publier ses preuves ; les accusations restent contestées.
- Tanguma estime que la conservation institutionnelle devrait prévoir des utilisateurs nommément désignés, des approbations de retrait, des pistes d’audit lisibles et une vérification indépendante des actifs.
- L’approche qu’il propose répartit le pouvoir de signature entre des institutions indépendantes, tout en reconnaissant qu’elle implique davantage de coordination et d’exigences opérationnelles.
Table des matières
- Ce que les accusations visant Coinbase établissent — et n’établissent pas
- Ce que les conseils d’administration doivent vérifier
- Pourquoi les instantanés des actifs ne constituent pas des contrôles d’approbation
- La conservation répartie implique un compromis opérationnel
Ce que les accusations visant Coinbase établissent — et n’établissent pas
| Élément | Détails |
|---|---|
| Perte alléguée de BlockTower | Paul affirme qu’environ 25 millions de dollars d’actifs de son entreprise ont été perdus ; Coinbase nie ces accusations. |
| Accusation plus générale de dissimulation | Paul affirme que des piratages totalisant plus d’un milliard de dollars ont eu lieu dans une douzaine d’institutions ; Coinbase nie ces accusations. |
| Preuves publiques | Paul affirme que les procédures judiciaires en cours l’empêchent de publier ses preuves. |
| Réponse de gouvernance proposée | Tanguma préconise des détenteurs de clés indépendants, des pouvoirs d’approbation définis et la vérification des actifs par leur propriétaire. |
Ce que les conseils d’administration doivent vérifier
Tanguma présente le test pratique sous l’angle de responsabilités de trésorerie bien connues : déterminer qui peut déplacer les actifs, qui doit approuver les transferts et ce qui se passe lorsqu’une personne disposant d’identifiants quitte l’entreprise, est compromise ou décède. Le simple solde d’un compte ne répond pas à ces questions.
Tanguma cite une enquête de Deloitte menée auprès de 200 directeurs financiers d’entreprises valorisées à un milliard de dollars ou plus, dans laquelle la complexité de la comptabilité et des contrôles était mentionnée comme un obstacle à l’adoption par 42 % des répondants, soit à un point de pourcentage près de la volatilité des prix. Il estime que la gouvernance de la conservation est un enjeu d’adoption, et non une simple question technique.
Tanguma évoque également Prime Trust, qui a découvert en décembre 2021 qu’elle ne pouvait pas accéder à ses portefeuilles historiques. Ce problème d’accès n’était toujours pas résolu 18 mois plus tard, lorsque le Nevada a entrepris de placer l’entreprise sous administration judiciaire.
Pourquoi les instantanés des actifs ne constituent pas des contrôles d’approbation
Tanguma distingue les preuves attestant de l’existence d’actifs à un moment donné des règles régissant leurs mouvements ultérieurs. Selon lui, les attestations de preuve de réserves fournissent un instantané, mais ne déterminent pas qui peut autoriser un retrait le lendemain.
Sa critique porte également sur le recours aux audits, aux chartes fiduciaires et aux rapports de contrôle. Selon lui, examiner les processus d’un dépositaire ne revient pas à fournir à un client institutionnel ses propres rôles définis, politiques de retrait et capacités de vérification indépendante. Pour les conseils d’administration, il faut donc examiner les pouvoirs opérationnels séparément des avoirs déclarés.
La conservation répartie implique un compromis opérationnel
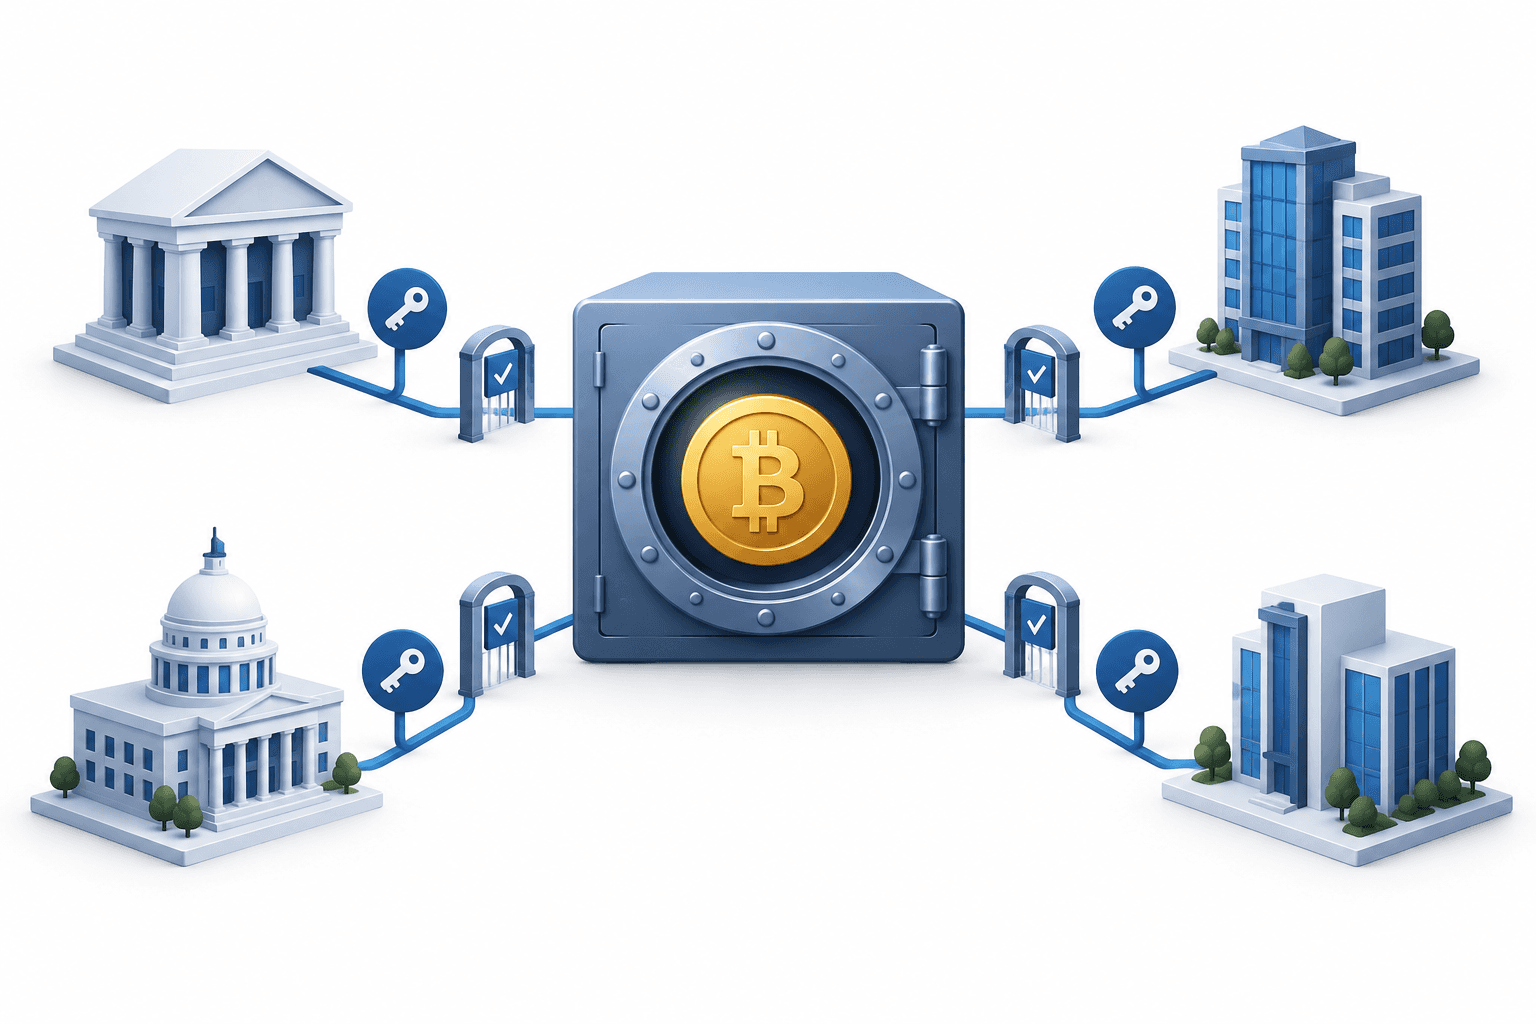
Tanguma préconise des dispositifs dans lesquels des institutions réglementées indépendantes détiennent des clés de signature distinctes, sans qu’aucune institution ne puisse déplacer des actifs à elle seule. Il associe cette structure à la propriété juridique de l’entreprise, à des utilisateurs nommément désignés, à des politiques d’approbation et à une piste d’audit.
Tanguma cite la décision de Morgan Stanley de désigner des dépositaires distincts pour son ETF bitcoin proposé comme un signe de l’intérêt institutionnel pour la répartition de l’exposition liée à la conservation. Ce dispositif proposé ne prouve pas que le modèle de gouvernance qu’il privilégie a été pleinement mis en œuvre.
Il reconnaît l’attrait d’un dépositaire unique : moins de contreparties, de contrats et d’intégrations. Les dispositifs répartis exigent de la coordination, des normes communes et une discipline opérationnelle. Selon lui, ces coûts doivent être évalués au regard de la capacité du propriétaire à vérifier ses avoirs et à conserver le contrôle après le départ d’une personne ou d’une institution.
Lire d’autres actualités
Plus d’actualités FinanceVelix
Avertissement
Cet article de FinanceVelix fournit des informations générales et ne constitue pas un conseil financier, d’investissement, juridique ou fiscal personnalisé. Les cours du marché, les taux d’intérêt et la conjoncture économique peuvent évoluer ; tout investissement comporte un risque de perte. Les faits reflètent les informations disponibles au moment de la publication et peuvent changer. Vérifiez de manière indépendante les informations importantes et consultez un professionnel qualifié si nécessaire. La mention d’un actif, d’une entreprise ou d’un service ne constitue pas une recommandation.