Le bénéfice de Castrol India a reculé de 22,6 %, à ₹176.37 crore, en juillet–septembre 2026, malgré une hausse de 27,3 % du chiffre d’affaires, la forte augmentation des coûts des matières premières et les mouvements défavorables des devises ayant pesé sur les résultats. Les résultats, annoncés le 24 octobre, ont été publiés avant un changement envisagé de l’actionnariat ultime de cette entreprise de lubrifiants.
Points clés
- La consommation de matières premières et de matériaux d’emballage a augmenté de 70,8 %, bien plus rapidement que le chiffre d’affaires.
- La marge d’EBITDA s’est réduite à 15,1 %, contre 23,7 % un an plus tôt.
- La vente de contrôle envisagée par BP dans Castrol à l’échelle mondiale reste soumise aux autorisations nécessaires, et sa finalisation est prévue d’ici à la fin de 2026.
Table des matières
- Le bénéfice de Castrol India recule, les coûts augmentant plus vite que les ventes
- La croissance sur neuf mois contraste avec le recul trimestriel
- Le changement d’actionnariat envisagé entraîne une procédure d’offre publique d’achat
- Conclusion
Le bénéfice de Castrol India recule, les coûts augmentant plus vite que les ventes
Le chiffre d’affaires opérationnel a atteint ₹1,734.72 crore, contre ₹1,362.75 crore en juillet–septembre 2025. Le bénéfice net a évolué en sens inverse, passant de ₹227.80 crore, tandis que le résultat avant intérêts, impôts, dépréciation et amortissement a diminué de 18,8 %, à ₹262.04 crore.
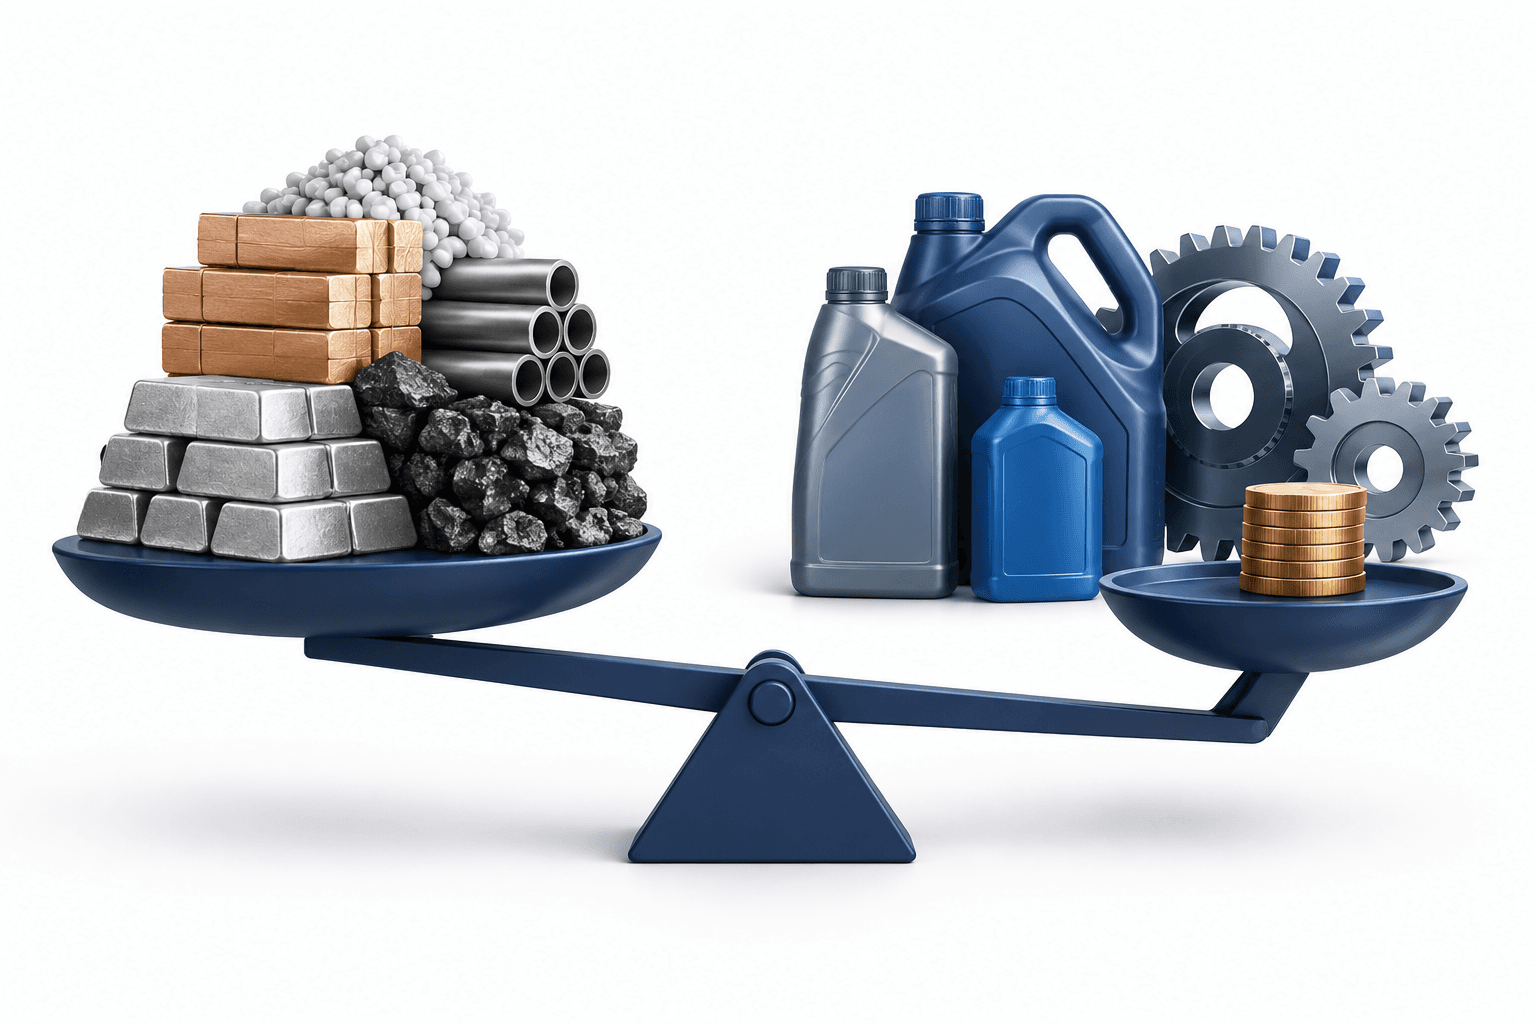
La consommation de matières premières et de matériaux d’emballage est passée à ₹1,085.86 crore, contre ₹635.79 crore. Ces coûts ont représenté 62,6 % du chiffre d’affaires, contre 46,7 % un an plus tôt, laissant une part nettement moindre des revenus pour couvrir les autres charges et dégager un bénéfice.
Les charges totales ont augmenté de 41 %, à ₹1,504.74 crore, dépassant la croissance des ventes. La marge d’EBITDA s’est contractée d’environ 860 points de base.
Le directeur général Saugata Basuray a déclaré que les mesures tarifaires prises en début d’année avaient contribué à modérer l’incidence sur les marges. Lors de sa conférence téléphonique sur les résultats d’août, la direction avait averti que les stocks à moindre coût avaient soutenu la rentabilité et que l’inflation des matières premières deviendrait plus visible en septembre.
La directrice financière Mrinalini Srinivasan a indiqué que l’environnement opérationnel devrait rester volatile et inflationniste. Elle a déclaré que l’entreprise recourrait à des mesures tarifaires et de maîtrise des coûts pour gérer la pression sur les marges, tout en poursuivant sa croissance en parts de marché.
| Élément | Détails |
|---|---|
| Chiffre d’affaires de janvier à septembre | ₹5,151.43 crore, en hausse de 20,3 % par rapport à ₹4,281.58 crore un an plus tôt. |
| Bénéfice net de janvier à septembre | ₹766.25 crore, en hausse de 8,6 % par rapport à ₹705.26 crore. |
| EBITDA de janvier à septembre | ₹1,086 crore, en hausse de 11 % sur un an. |
| Bénéfice net d’avril à juin | ₹347.70 crore, contre ₹176.37 crore en juillet–septembre. |
| Chiffre d’affaires d’avril à juin | ₹1,871.47 crore, contre ₹1,734.72 crore en juillet–septembre. |
La croissance sur neuf mois contraste avec le recul trimestriel
Castrol suit un exercice financier allant de janvier à décembre. Malgré le recul du troisième trimestre, le chiffre d’affaires, le bénéfice net et l’EBITDA sont restés supérieurs à leurs niveaux de l’année précédente sur la période de janvier à septembre 2026. Le dernier trimestre a également été moins favorable qu’avril–juin : le bénéfice net a chuté de 49,3 % et le chiffre d’affaires a diminué de 7,3 % en séquentiel.
L’expansion des activités s’est poursuivie malgré la pression sur les résultats. L’activité industrielle a enregistré une croissance des volumes à deux chiffres et acquis 700 clients dans les secteurs de la construction automobile et de machines, de la métallurgie, de l’aérospatiale et du sucre.
Le réseau de distribution comptait environ 167 000 points de vente, dont 46 000 en zone rurale. Les produits d’entretien automobile étaient disponibles dans environ 50 000 points de vente physiques. Le réseau de services comprenait plus de 870 centres Castrol Auto Service et plus de 1 000 sites Rural Service Express.
Le changement d’actionnariat envisagé entraîne une procédure d’offre publique d’achat
Indépendamment des résultats, l’annonce de Castrol concernant la vente envisagée par BP de sa participation de 65 % à Stonepeak indique que la finalisation est attendue d’ici à la fin de 2026, sous réserve des autorisations nécessaires. La transaction mondiale valorise les activités de Castrol à environ 10 milliards de dollars.
L’opération donnerait à Stonepeak le contrôle indirect de Castrol India, dont 51 % sont détenus par Castrol Limited, basée au Royaume-Uni. Le changement de contrôle envisagé a déclenché une procédure obligatoire d’offre publique d’achat à l’intention des actionnaires indiens.
Stonepeak et ses partenaires ont proposé d’acquérir jusqu’à 26 % de Castrol India au prix initial de ₹194.04 par action, soit un montant potentiel d’environ ₹4,990 crore. Il s’agit des modalités proposées pour l’offre, et non d’une acquisition réalisée.
Castrol India resterait cotée, sauf lancement d’une procédure distincte de retrait de la cote. Le changement d’actionnariat envisagé ne modifierait pas automatiquement ses activités actuelles.
Conclusion
Le troisième trimestre de Castrol India a montré que la forte croissance des ventes n’avait pas suffi à compenser la hausse des coûts des matières premières. La prochaine échéance annoncée de la transaction est la finalisation de la vente de la participation dans Castrol à l’échelle mondiale d’ici à la fin de 2026, sous réserve des autorisations nécessaires ; la procédure d’offre publique d’achat en Inde reste distincte des résultats opérationnels de l’entreprise.
Lire d’autres actualités
Plus d’actualités FinanceVelix
Avertissement
Cet article de FinanceVelix fournit des informations générales et ne constitue pas un conseil financier, d’investissement, juridique ou fiscal personnalisé. Les cours de marché, les taux d’intérêt et la conjoncture économique peuvent évoluer ; tout investissement comporte un risque de perte. Les faits reflètent les informations disponibles au moment de la publication et peuvent changer. Vérifiez de manière indépendante les informations importantes et consultez un professionnel qualifié si nécessaire. La mention d’un actif, d’une entreprise ou d’un service ne constitue pas une recommandation.