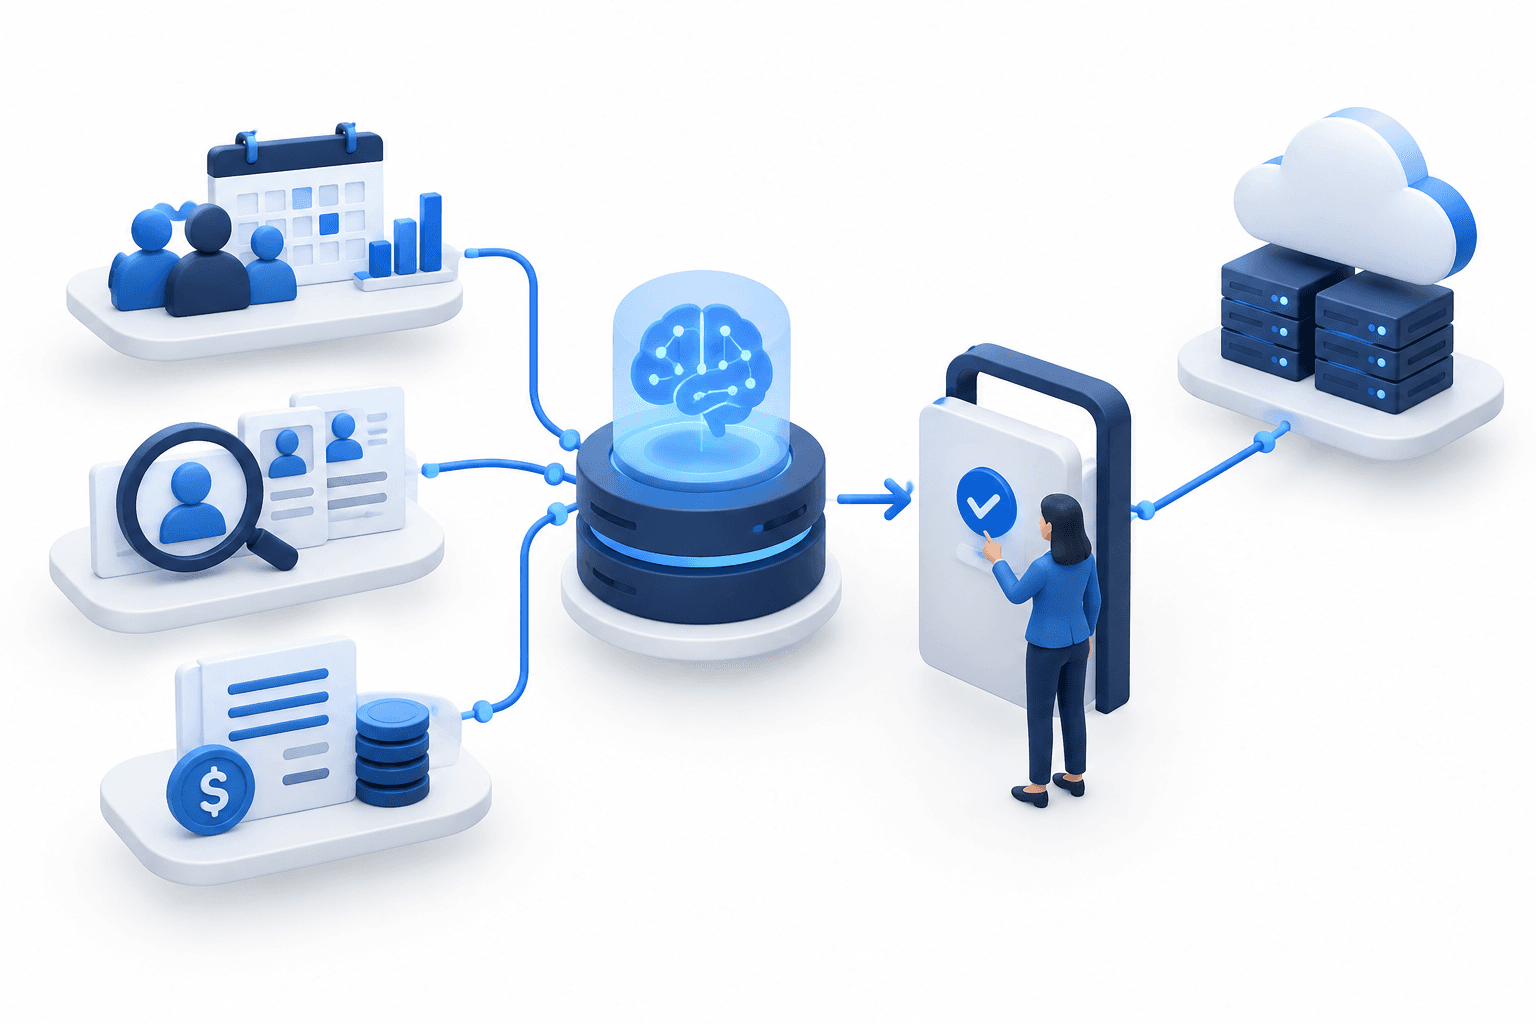
Fusion Claw से संचालित Oracle के HR एप्लिकेशन कार्यबल योजना, भर्ती और पेरोल तक विस्तार कर रहे हैं। इससे कंपनी के क्लाउड कारोबार में AI उत्पादों को आगे बढ़ाने की एक और पहल जुड़ रही है। 21 अक्टूबर, 2026 को सुबह 10:10 बजे ET पर Oracle के शेयर $129.81 पर कारोबार कर रहे थे, जो लगभग 1.45% नीचे थे। दिन के दौरान आई इस गिरावट से यह साबित नहीं होता कि उत्पाद की घोषणा के कारण शेयरों की बिकवाली हुई।
मुख्य बातें
- नए HR एप्लिकेशन जटिल कार्यों को संभालने के लिए बनाए गए हैं, जबकि स्वीकृति और क्रियान्वयन पर मानवीय नियंत्रण बनाए रखते हैं।
- Oracle के वित्त वर्ष की पहली तिमाही में क्लाउड-इन्फ्रास्ट्रक्चर राजस्व 121% बढ़ा। इस दौरान अनुबंधित बैकलॉग $664 बिलियन रहा।
- क्लाउड क्षमता में निवेश के चलते तिमाही का फ्री कैश फ्लो लगभग $5 बिलियन नकारात्मक रहा।
विषय-सूची
- Oracle के HR एप्लिकेशन अधिक जटिल कामों को लक्ष्य बनाते हैं
- क्लाउड वृद्धि के लिए बड़ी नकदी की आवश्यकता
- दूसरी तिमाही का पूर्वानुमान अगला परिचालन मानदंड तय करता है
- निष्कर्ष
Oracle के HR एप्लिकेशन अधिक जटिल कामों को लक्ष्य बनाते हैं
Oracle का कहना है कि ये एप्लिकेशन मुद्दों पर शोध कर सकते हैं, परिदृश्यों का मॉडल बना सकते हैं और परिस्थितियां बदलने पर योजनाओं में संशोधन कर सकते हैं। जिम्मेदारियों का नियोजित बंटवारा यह है कि AI तैयारी से जुड़े अधिक काम करे, जबकि लोग स्वीकृति और क्रियान्वयन पर नियंत्रण बनाए रखें।
उत्पादों का दायरा कार्यबल प्रबंधन के कई चरणों तक फैला है—कर्मचारियों की जरूरतों की योजना बनाने से लेकर भर्ती और पेरोल तक। उपलब्ध घोषणा में ग्राहकों की बचत, अपनाने की दर या अतिरिक्त राजस्व के आंकड़े नहीं दिए गए हैं। इसलिए इस लॉन्च को पहले से प्राप्त वित्तीय योगदान का प्रमाण नहीं मानना चाहिए।
| मद | विवरण |
|---|---|
| वित्त वर्ष 2027 की पहली तिमाही का कुल राजस्व | $19.3 बिलियन, पिछले वर्ष की समान अवधि से 30% अधिक। |
| वित्त वर्ष 2027 की पहली तिमाही का क्लाउड-एप्लिकेशन राजस्व | $4.2 बिलियन, पिछले वर्ष की समान अवधि से 10% अधिक। |
| वित्त वर्ष 2027 की पहली तिमाही की GAAP प्रति शेयर आय | $1.56, पिछले वर्ष की समान अवधि से 55% अधिक। |
| वित्त वर्ष 2027 की पहली तिमाही में इक्विटी वित्तपोषण | एट-द-मार्केट कार्यक्रम के माध्यम से कमीशन से पहले सामान्य शेयरों की $20 बिलियन की बिक्री। |
क्लाउड वृद्धि के लिए बड़ी नकदी की आवश्यकता
Oracle के वित्त वर्ष की पहली तिमाही के नतीजे, जो 10 सितंबर को जारी हुए, 31 अगस्त, 2026 को समाप्त तीन महीनों के हैं। क्लाउड-इन्फ्रास्ट्रक्चर राजस्व पिछले वर्ष की समान अवधि से 121% बढ़कर $7.4 बिलियन हो गया। Oracle ने AI-क्लाउड के लिए $30 बिलियन से अधिक के अतिरिक्त अनुबंध भी किए।
शेष प्रदर्शन दायित्व बढ़कर $664 बिलियन हो गए। यह अनुबंधित बैकलॉग पहले से मान्यता प्राप्त राजस्व या खर्च के लिए उपलब्ध नकदी से अलग है; संबंधित सेवाएं देने के लिए समय के साथ क्षमता और क्रियान्वयन की जरूरत होगी।
तिमाही में Oracle ने परिचालन से लगभग $23 बिलियन का नकदी प्रवाह अर्जित किया, लेकिन क्लाउड-इन्फ्रास्ट्रक्चर में निवेश के कारण फ्री कैश फ्लो लगभग $5 बिलियन नकारात्मक रहा। इस तरह मजबूत मांग और बड़ा बैकलॉग निकट अवधि में खर्च की पर्याप्त जरूरतों के साथ मौजूद हैं।
दूसरी तिमाही का पूर्वानुमान अगला परिचालन मानदंड तय करता है
सितंबर की घोषणा में Oracle ने वित्त वर्ष की दूसरी तिमाही के कुल राजस्व में अमेरिकी डॉलर के आधार पर 30%–34% वृद्धि और क्लाउड राजस्व में 65%–71% वृद्धि का अनुमान दिया था। ये प्रबंधन के पूर्वानुमान हैं, पूरे हो चुके नतीजे नहीं।
अगली तिमाही के नतीजों से इन लक्ष्यों के मुकाबले प्रदर्शन और नकदी सृजन की स्थिति का पता चलेगा। वे क्लाउड विस्तार की गति और उसे समर्थन देने के लिए जरूरी खर्च के बीच अंतर समझने में भी मदद कर सकते हैं, हालांकि नए HR एप्लिकेशन के लिए कोई अलग वित्तीय लक्ष्य नहीं दिया गया था।
निष्कर्ष
Oracle के HR एप्लिकेशन कंपनी की AI पेशकश का दायरा बढ़ाते हैं, लेकिन उनका वित्तीय योगदान अभी आंकड़ों में स्पष्ट नहीं है। राजस्व पूर्वानुमान और क्लाउड वृद्धि तथा नकदी की जरूरतों के बीच संतुलन के आकलन के लिए वित्त वर्ष की दूसरी तिमाही के नतीजे अगला परिचालन पड़ाव होंगे।
और खबरें पढ़ें
अस्वीकरण
FinanceVelix का यह लेख सामान्य जानकारी प्रदान करता है, व्यक्तिगत वित्तीय, निवेश, कानूनी या कर संबंधी सलाह नहीं। बाजार मूल्य, ब्याज दरें और आर्थिक स्थितियां बदल सकती हैं; निवेश में नुकसान का जोखिम होता है। तथ्य प्रकाशन के समय उपलब्ध सामग्री पर आधारित हैं और बदल सकते हैं। महत्वपूर्ण जानकारी की स्वतंत्र रूप से जांच करें और जरूरत पड़ने पर किसी योग्य पेशेवर से सलाह लें। किसी परिसंपत्ति, कंपनी या सेवा का उल्लेख समर्थन नहीं माना जाना चाहिए।



