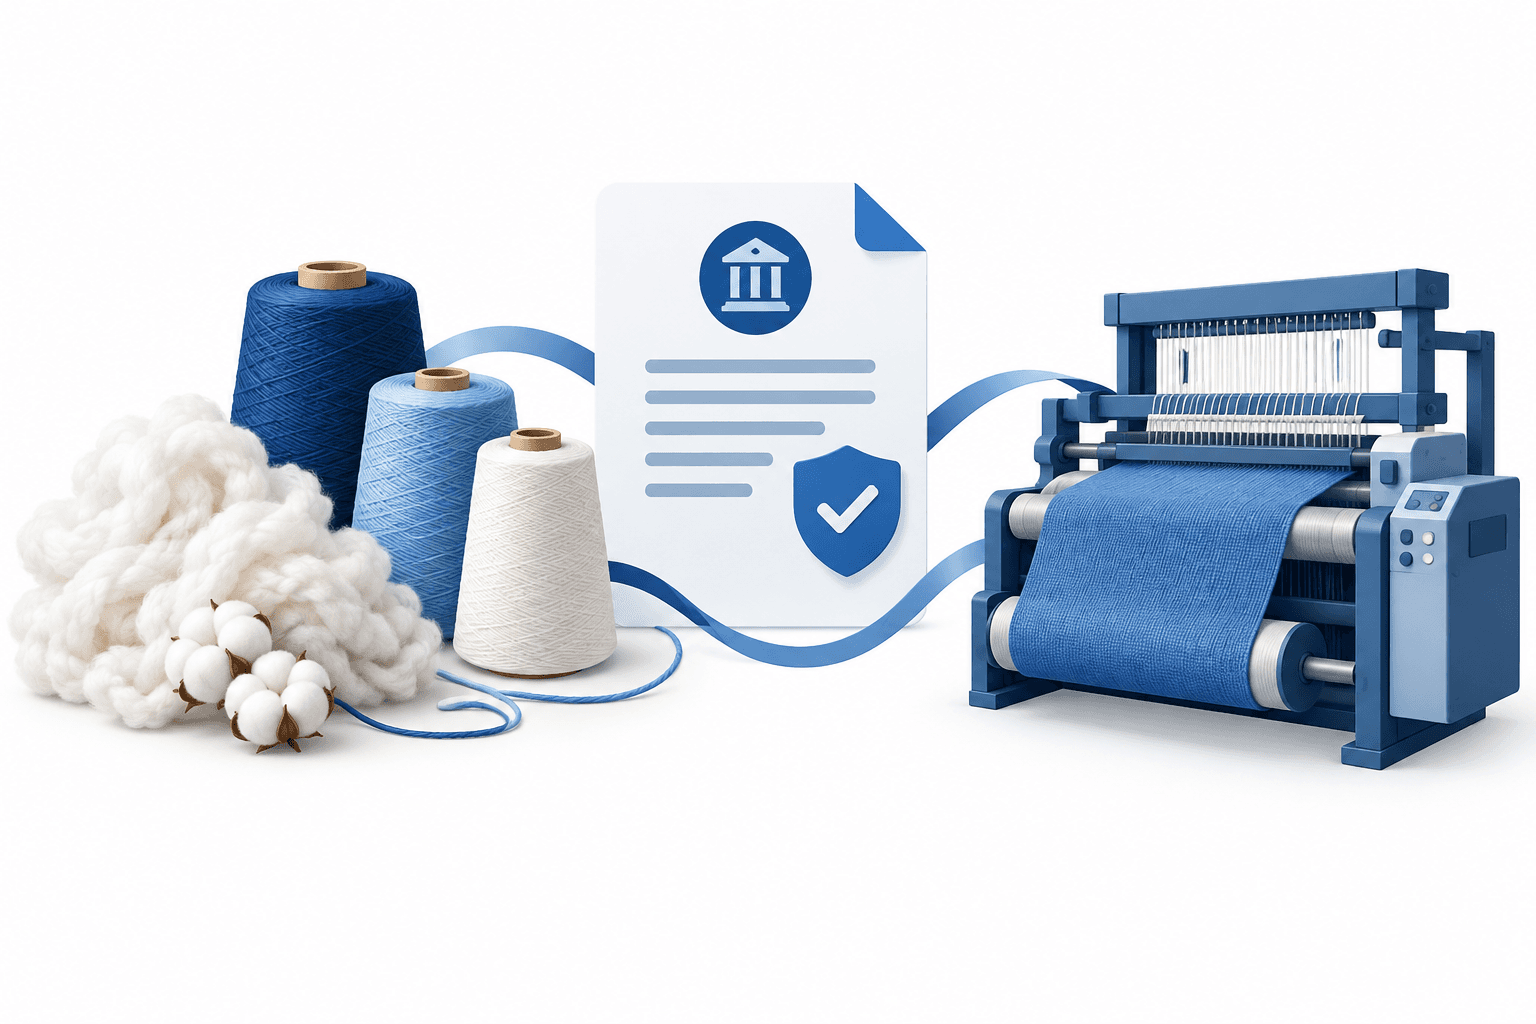
政府が原材料や機械にかかる関税負担の軽減を目的とした統合的な枠組みの策定を進めるなか、インドの繊維税制が見直されている。措置は引き続き協議中で、実施日は確定していない。
主なポイント
- 見直しでは、物品・サービス税、基本関税、反ダンピング関税が対象となる可能性がある。
- 繊維省と業界代表者は、製造業者が使用するさまざまな投入資材について、負担軽減を求めている。
- ポリエステルのサプライチェーンに関わる2種類の投入資材に対する一時的な関税免除は、2026年7月に撤回された。
インドの繊維税制見直し、サプライチェーン全体が対象に
提案されている枠組みでは、繊維製品および投入資材に対する物品・サービス税、原材料や輸入機械に対する関税、特定の人造繊維および糸の輸入に対する反ダンピング関税が対象となる可能性がある。
歳入局は繊維省と連携し、業界代表者からの要請を検討している。目的は、繊維や糸から生地、最終製品に至る生産全体のコストに対処するとともに、製造業者の税制上の予見可能性を高めることだ。
この枠組みに基づく関税変更は、まだ確定していない。今回の見直しは、2026~27年度予算で発表され、政府が実施に向けた準備を進めている4万億ルピー規模の「繊維産業拡大・雇用創出スキーム」とは別のものだ。
関税の要請は投入資材と機械に集中
繊維省は歳入局に対し、カプロラクタム、ナイロンチップ、レーヨン用木材パルプ、綿花への関税を撤廃するよう求めた。また、川下の製造業者、中小企業、雇用への影響を理由に、弾性フィラメント糸とビスコース・レーヨン・フィラメント糸に対する反ダンピング関税の撤廃または適用延期も提案した。
これとは別に、業界代表者は、モノエチレングリコール(MEG)、精製テレフタル酸(PTA)、半延伸糸、完全延伸糸、延伸加工糸について、基本関税を6カ月間免除するよう求めている。MEGとPTAに対する一時的な免除は、2026年7月に撤回された。
繊維省はまた、機械コストの見直しを歳入局に求めた。業界代表者は、投入資材や設備に対する関税が高額または不均一なままであれば、投資支援だけでは不十分となる可能性があると主張している。
ニュースをもっと読む
免責事項
本FinanceVelix記事は一般的な情報を提供するものであり、個別の金融、投資、法律、税務に関する助言ではありません。市場価格、金利、経済状況は変化する可能性があり、投資には損失のリスクが伴います。記載内容は公開時点で入手可能な資料に基づいており、変更されることがあります。重要な情報はご自身で確認し、必要に応じて資格を有する専門家に相談してください。資産、企業、サービスへの言及は推奨を意味するものではありません。


コメント
互いに敬意を持って接してください。スパム、なりすまし、非公開の認証情報の投稿は禁止です。通常の投稿やコメントはすぐに表示されますが、疑わしいリンクは審査のため保留されます。
お待ちください…