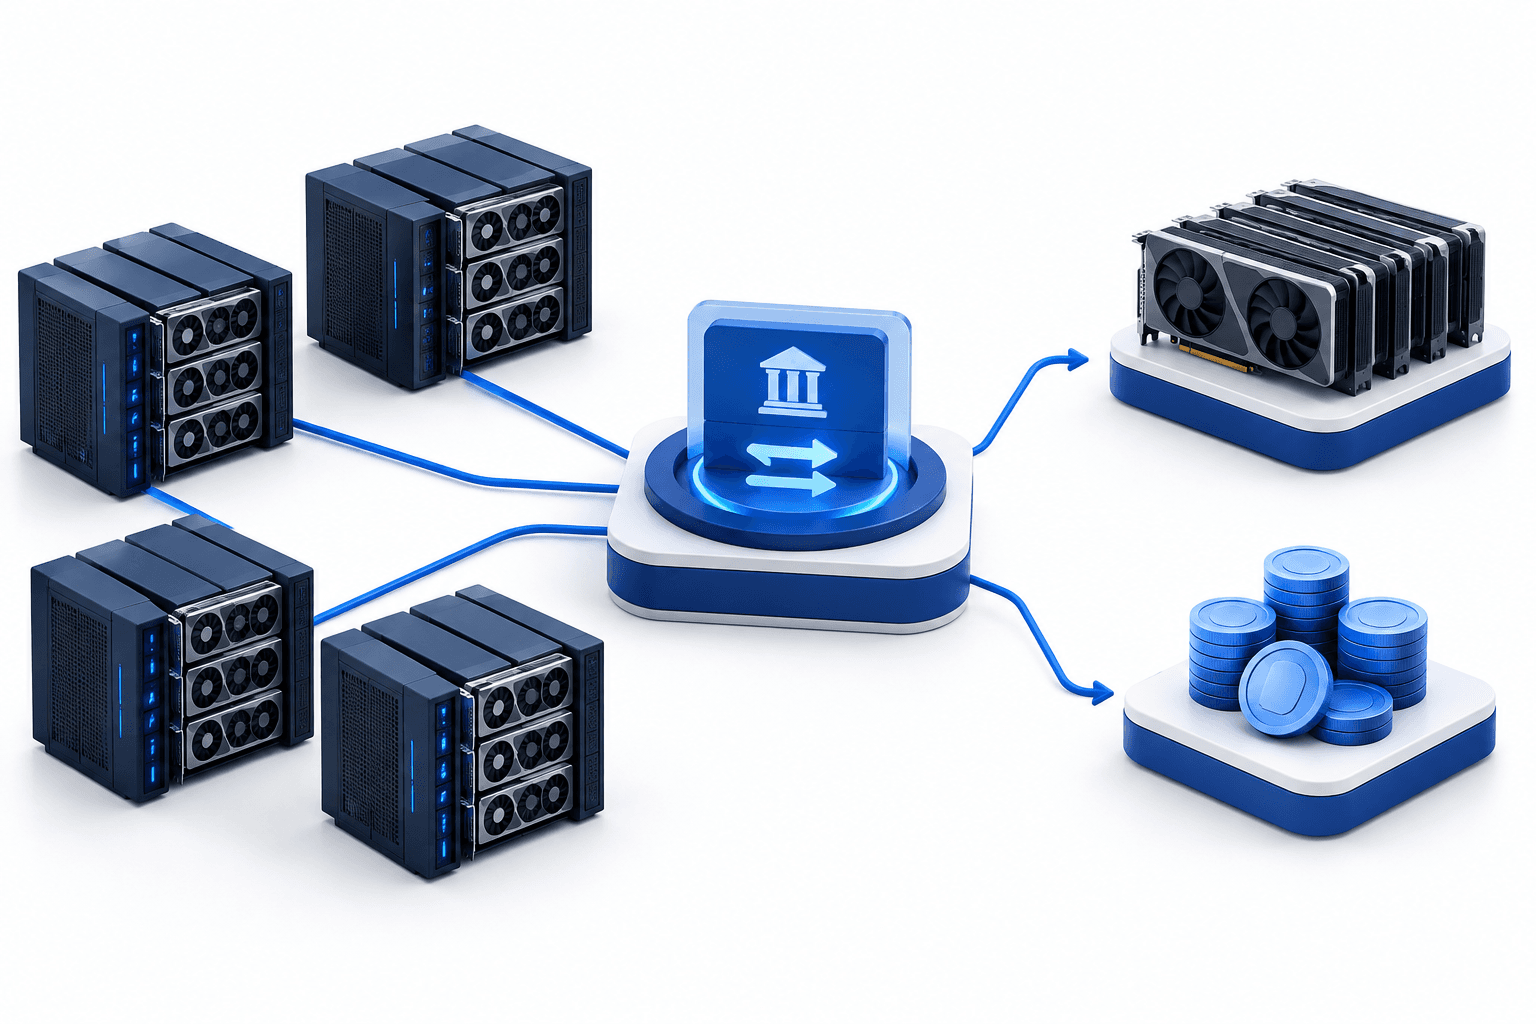
AIコンピューティングのリスクをヘッジする手段としてGPU先物が浮上している。スタートアップのHyperbolicは取引可能なコンピューティング容量の市場を構築しており、CME Groupは現金決済型契約の承認を求めている。
要点
- Hyperbolicは、自社の市場を先物取引の基盤と位置付けている。先物契約の保有者は、決済時にGPUクラスターを管理できるようになるという。
- CME GroupはGPU価格指数に連動する現金決済型商品を計画している。規制当局による審査期間は2026年11月9日まで延長された。
- データセンターごとの違いと価格の透明性の低さから、指数が個々の利用者の負担コストを反映するのは難しい可能性がある。
GPU先物の仕組み
元Citadel Securitiesのクオンツ調査員、Jasper Zhangが率いるHyperbolicは、GPUコンピューティング能力の現物市場を構築している。同社のソフトウェアForgeは、世界各地のクラスターに接続して相互連携を改善し、利用者が標準化されたコンピューティング容量の単位を取引し、基盤となるGPUを管理できるようにする。
Zhangは、この技術を現物決済型先物に向けた第一歩と捉えている。Zhangが提案するモデルでは、契約保有者は決済時に、特性が明確なクラスターを管理できるようになる。これは、クラスターへのアクセスを提供するのではなく、価格指標に連動する現金決済型契約とは異なる。
競合するアプローチが直面する価格設定の課題
CME Groupは、取引会社DRWの出資を受ける指数プロバイダー、Silicon Dataが算出するGPU価格に基づく現金決済型先物商品を計画している。この商品は商品先物取引委員会(CFTC)の審査中で、同委員会は審査期間を2026年11月9日まで延長した。
GPUクラスターの性能は、ネットワーク、メモリー、セキュリティの構成によって異なる。また、資金調達契約によって価格の開示が制限される場合もある。こうした違いにより、指数連動型ヘッジが特定のデータセンターのコストを正確に追跡できないリスクが生じる。
DRWの創業者兼CEO、Don Wilsonは、現金決済型先物は有用な出発点だと述べた。一方、Hyperbolicの財務責任者、Hong Chan Kimは、現物の利用を伴うことで、デリバティブと基礎市場の状況との結び付きが強まると主張した。いずれも、まだ有効なヘッジとして確立されていない商品をめぐる、対立する見解だ。
Hyperbolicのプラットフォームと資金調達
Hyperbolicによると、同社の利用者は約25万人で、プラットフォームに接続された年間GPUコンピューティング容量の推定価値は2億ドルに上る。この容量の推定値は、報告された売上高ではない。
同社は2022年の創業以来、2,000万ドルを調達しており、現在、新たな資金調達ラウンドを進めている。2026年末までに年換算ランレート1億5,000万ドルに達すると見込んでいるが、これは会社側の予想であり、達成済みの実績ではない。
次の節目
次に注目される確定日程は2026年11月9日で、CMEの提案する商品に対するCFTCの延長審査期間が終了する日だ。
ニュースをさらに読む
免責事項
この記事はFinanceVelixが一般情報として提供するものであり、個別の金融、投資、法律、税務に関する助言ではありません。市場価格、金利、経済情勢は変動する可能性があり、投資には損失のリスクが伴います。事実関係は掲載時点で入手可能な資料に基づいており、変更される場合があります。重要な情報はご自身で確認し、必要に応じて資格を有する専門家にご相談ください。資産、企業、サービスへの言及は推奨を意味するものではありません。


コメント
互いに敬意を持って接してください。スパム、なりすまし、非公開の認証情報の投稿は禁止です。通常の投稿やコメントはすぐに表示されますが、疑わしいリンクは審査のため保留されます。
お待ちください…