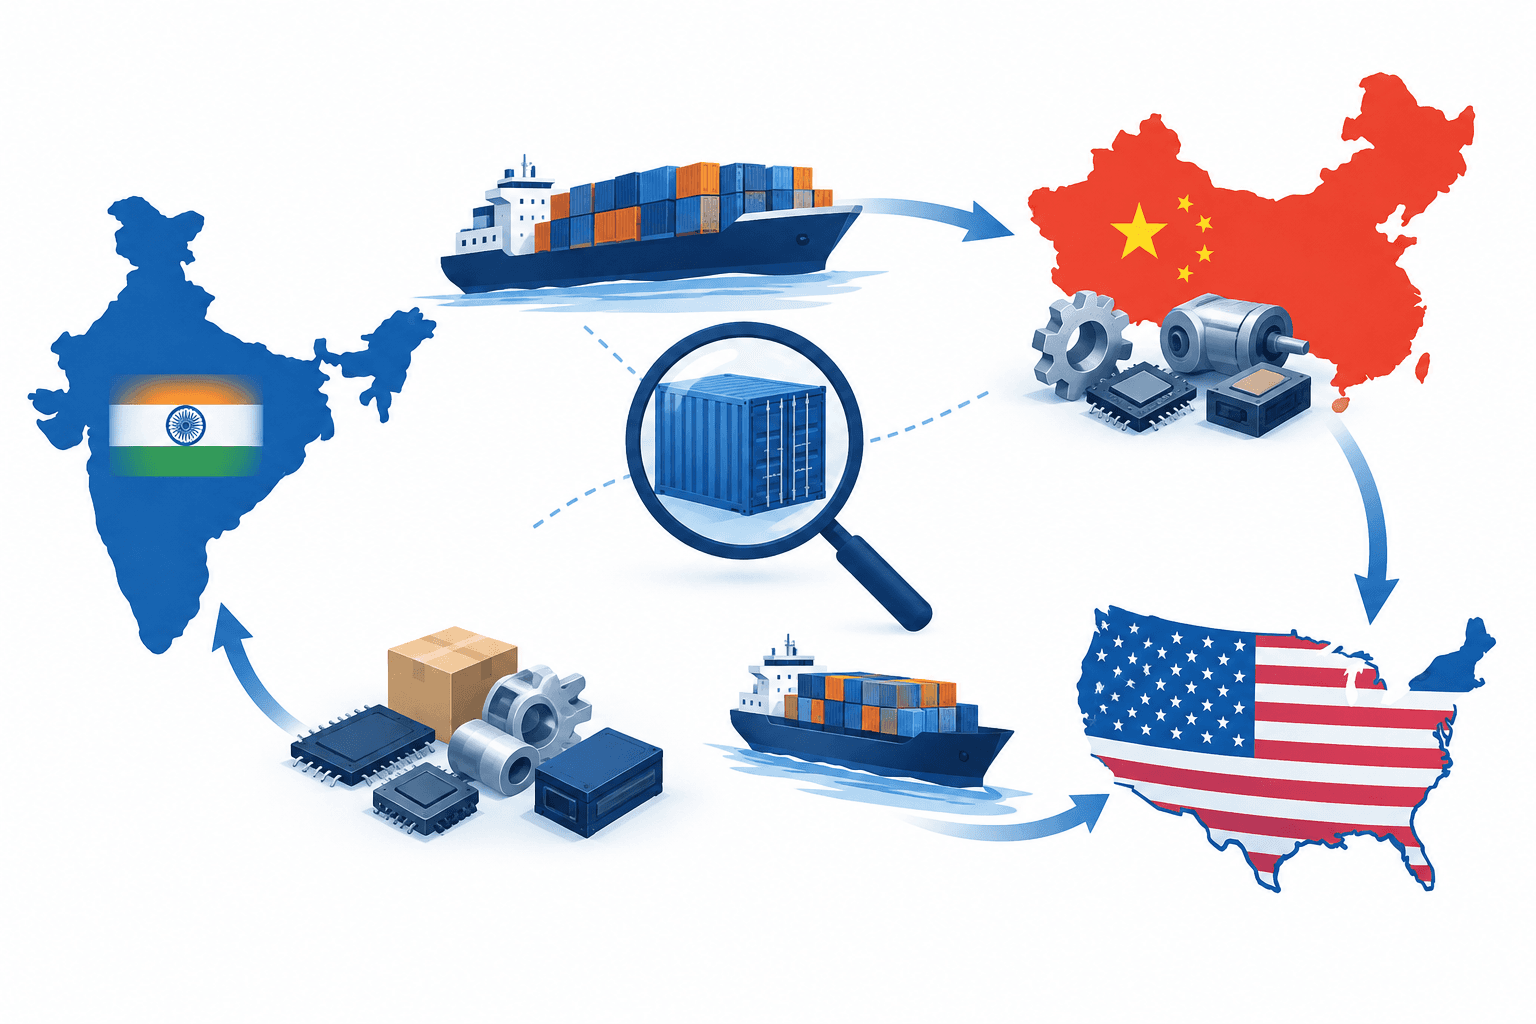
2026年8月のホワイトハウス報告書は、米国の関税を中国が回避するのを支援しているとされるネットワークの一部としてインドを挙げた。2人の研究者はインドの積み替え疑惑に異議を唱え、同国の輸出の変化と国内付加価値も製造業の成長を示していると主張している。
要点
- ホワイトハウス報告書は、関税回避疑惑に関連するとした40カ国の中にインドを含めた。
- インドの対米財輸出は、2014年の425億ドルから2024年には794億ドルに増加した。
- 研究者らは、貿易パターンだけでは、合法的な製造と原産地の偽装を区別できないと述べている。
インドの積み替え疑惑の内容
ホワイトハウス通商・製造業政策局の報告書『The Great Transshipment Scam(大規模な積み替え詐欺)』は、40カ国からなるネットワークの中で、インドを「多角化・規模拡大のリーダー」に位置づけた。2018年の301条関税の導入後、中国の米国輸入に占めるシェアが低下する一方、その他の国々を合わせたシェアが上昇したというパターンを指摘した。
報告書はこのパターンについて、「偶然だけでは説明しにくい」と述べた。その分析手法では、中国の米国輸入シェアが低下する一方で、第三国の中国からの輸入と米国向け輸出が増加する製品を調べている。
研究者ら、輸出の変化に注目
開発研究センターのC. Veeramani氏と社会経済進歩センターのHimanshu Jaiswal氏は、このパターンだけでは、産業の高度化と原産地の偽装を区別できないと主張している。中国から輸入した部品を、輸出前に実質的な製造工程を経る製品に使用することもできると述べている。
研究者らは、2014年から2024年にかけてのインドと米国の双方向貿易の拡大を挙げている。インドの対米財輸出は1.86倍に増加し、米国の対印輸出は1.94倍に増えた。また、インドの輸出構成が機械、電気製品、医薬品、化学品へと移行したことも指摘している。
OECDの付加価値貿易データを用い、研究者らは、2012年から2022年にかけてインドの対米輸出に含まれる国内付加価値が1.89倍に増えた一方、対米総輸出は1.87倍に増加したと指摘している。このことは、インドを単なる通過拠点とみなす見方と整合しないと主張している。
合法的な貿易と原産地の偽装
この区別は法執行において重要だ。研究者らは、関税を回避するために製品の原産国を偽って申告することは詐欺に当たるとする一方、第三国で実質的な加工を受けた製品の正当な貿易とは区別している。
また、関税率の違いは、違法な回避だけでなく、工場、供給業者、投資の正当な移転も促し得ると論じている。研究者らが挙げる貿易総額の数値だけでは、個々の貨物が原産地規則を遵守していたかどうかは判断できない。
ニュースをもっと読む
免責事項
この記事はFinanceVelixが一般情報を提供するものであり、個別の金融、投資、法律、税務に関する助言ではありません。市場価格、金利、経済状況は変動する可能性があり、投資には損失のリスクがあります。事実関係は公開時に入手可能な情報に基づいており、変更される場合があります。重要な情報はご自身で確認し、必要に応じて資格を有する専門家にご相談ください。資産、企業、サービスへの言及は推奨を意味するものではありません。


コメント
互いに敬意を持って接してください。スパム、なりすまし、非公開の認証情報の投稿は禁止です。通常の投稿やコメントはすぐに表示されますが、疑わしいリンクは審査のため保留されます。
お待ちください…