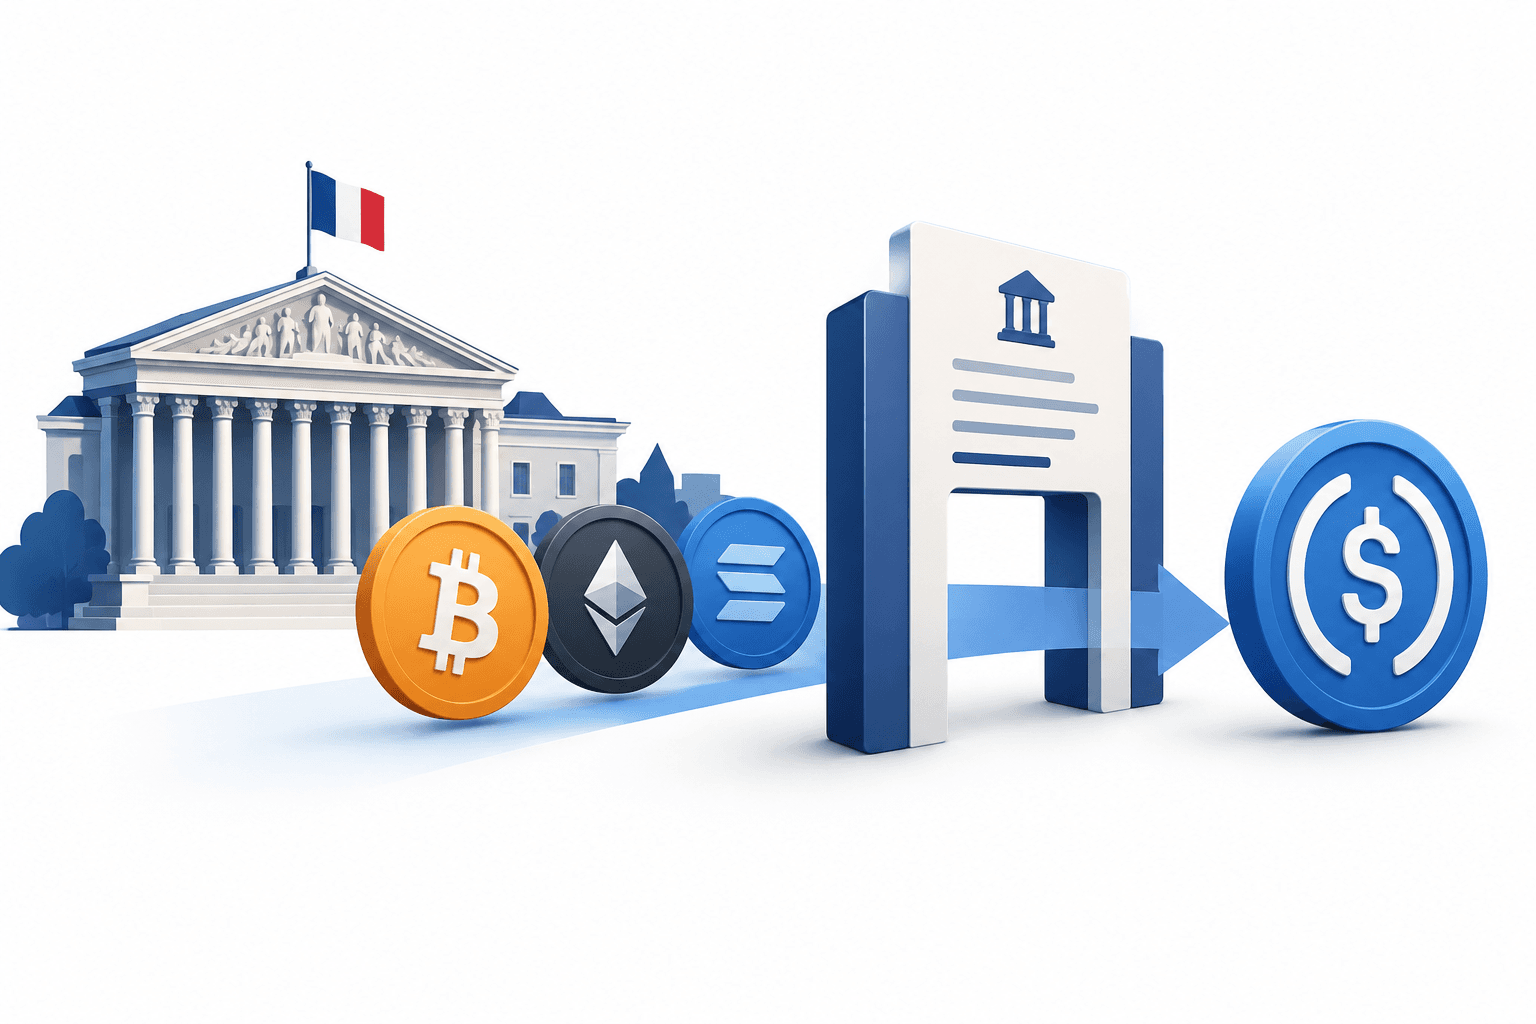
フランスの議員らは、投資家が暗号資産を対象となるステーブルコインに交換した場合、銀行口座に現金を引き出さなくても利益を課税対象とする案を前進させた。このフランスのステーブルコイン課税修正案では、2027年1月から、そうした利益に標準税率31.4%が適用されることになる。ただし、法制化には今後さらに複数の議会手続きを経る必要がある。
主なポイント
- 国民議会は、賛成38、反対37、棄権25で予算修正案を可決した。
- この案は、欧州連合(EU)のMiCA枠組みで定義される電子マネートークンへの交換について、課税の繰り延べを終了させる。
- この法案は利益の計算方法も変更する一方、当局者や業界関係者からは、実施や取引への懸念が示されている。
目次
議会採決で何が変わるのか
国民議会は10月16日、財務委員会で先に承認されていた2027年度予算修正案I-3898を可決した。僅差での採決により案は前進したが、最終的な税制ルールが確定したわけではない。
提案された変更は、2027年1月1日以降の取引を対象とする。予算案の残る議会審議の過程で、文面が修正されたり、削除されたりする可能性はなおある。
| 項目 | 詳細 |
|---|---|
| 暗号資産同士の交換 | 追加の現金支払いを伴わない場合、現行ルールでは原則として課税が繰り延べられる。 |
| MiCAの電子マネートークンへの交換 | 修正案の下では繰り延べが認められなくなり、法定通貨への引き出しをしなくても利益が課税対象となる。 |
| キャピタルゲインの計算 | ポートフォリオ全体を対象とする方式から、売却資産の取得原価に基づく方式へ移行し、同一の暗号資産単位には加重平均を用いる。 |
| 立法手続きの状況 | 国民議会で可決されたが、予算案の残る議会審議を経る必要がある。 |
フランスのステーブルコイン課税が交換に及ぼす影響
現行のフランスのルールでは、追加の現金支払いを伴わない暗号資産同士の交換は、一般に課税が繰り延べられる。そのため、ある暗号資産から別の対象となる暗号資産へ移しても、必ずしも利益が直ちに課税されるわけではない。
この修正案は、受け取る資産が、欧州連合(EU)の暗号資産市場規則(MiCA)で定義される電子マネートークンである場合に、課税の繰り延べを廃止する。課税の契機として提案されているのは、後に法定通貨へ引き出すことではなく、対象となるステーブルコインへの交換である。
暗号資産市場内に資金をとどめたままステーブルコインへ移す投資家にとって、この違いは重要だ。その時点で利益が課税対象となる可能性がある。課税対象となる個人投資の利益に適用される標準税率は31.4%だが、投資家は累進所得税率の適用を選択することもできる。
利益計算に関する別の変更
修正案は、キャピタルゲインの計算方法にも触れている。フランスのポートフォリオ全体を対象とする方式を、売却資産の取得原価に基づく計算へ置き換える内容だ。
異なる価格で購入した同一の暗号資産単位については、提案されている方式では加重平均取得原価を用いる。この計算方法の変更は、ステーブルコインに関する規定とは別のものだ。前者は取得原価の算定方法を定め、後者は交換によって課税が生じる時点を変更する。
当局者が実施面と取引面の懸念を表明
公会計担当相のDavid Amiel氏は、議員らに修正案の撤回を求め、撤回されない場合には反対すると表明した。同氏は、ステーブルコインの定義や、資産ポートフォリオ内の資産配分変更を監視・追跡できるかどうかに疑問を呈した。
財務委員会の総括報告者であるPhilippe Juvin氏は、暗号資産の価格変動の大きさを理由に、課税繰り延べの維持を支持した。
Chainalysisのフランス地域営業ディレクター、Francois Volpoet氏は、この措置により投資家が分散型金融(DeFi)プラットフォーム、ピアツーピア取引、国際的な税務報告の枠組みの対象外にあるオフショア取引所へ向かう可能性があると警告した。
結論
今回の採決により、課税時期と利益計算の両方に関する変更案が前進した。実際にどのような影響が生じるかは、修正案が予算案の残る審議を通過するかどうかに左右される。
続きを読む
免責事項
本FinanceVelix記事は一般的な情報を提供するものであり、個別の金融、投資、法律、税務に関する助言ではありません。市場価格、金利、経済状況は変動する可能性があり、投資には損失のリスクが伴います。記載内容は公開時点で入手可能な資料に基づいており、変更される場合があります。重要な情報はご自身で確認し、必要に応じて資格を有する専門家にご相談ください。資産、企業、サービスへの言及は推奨を意味するものではありません。