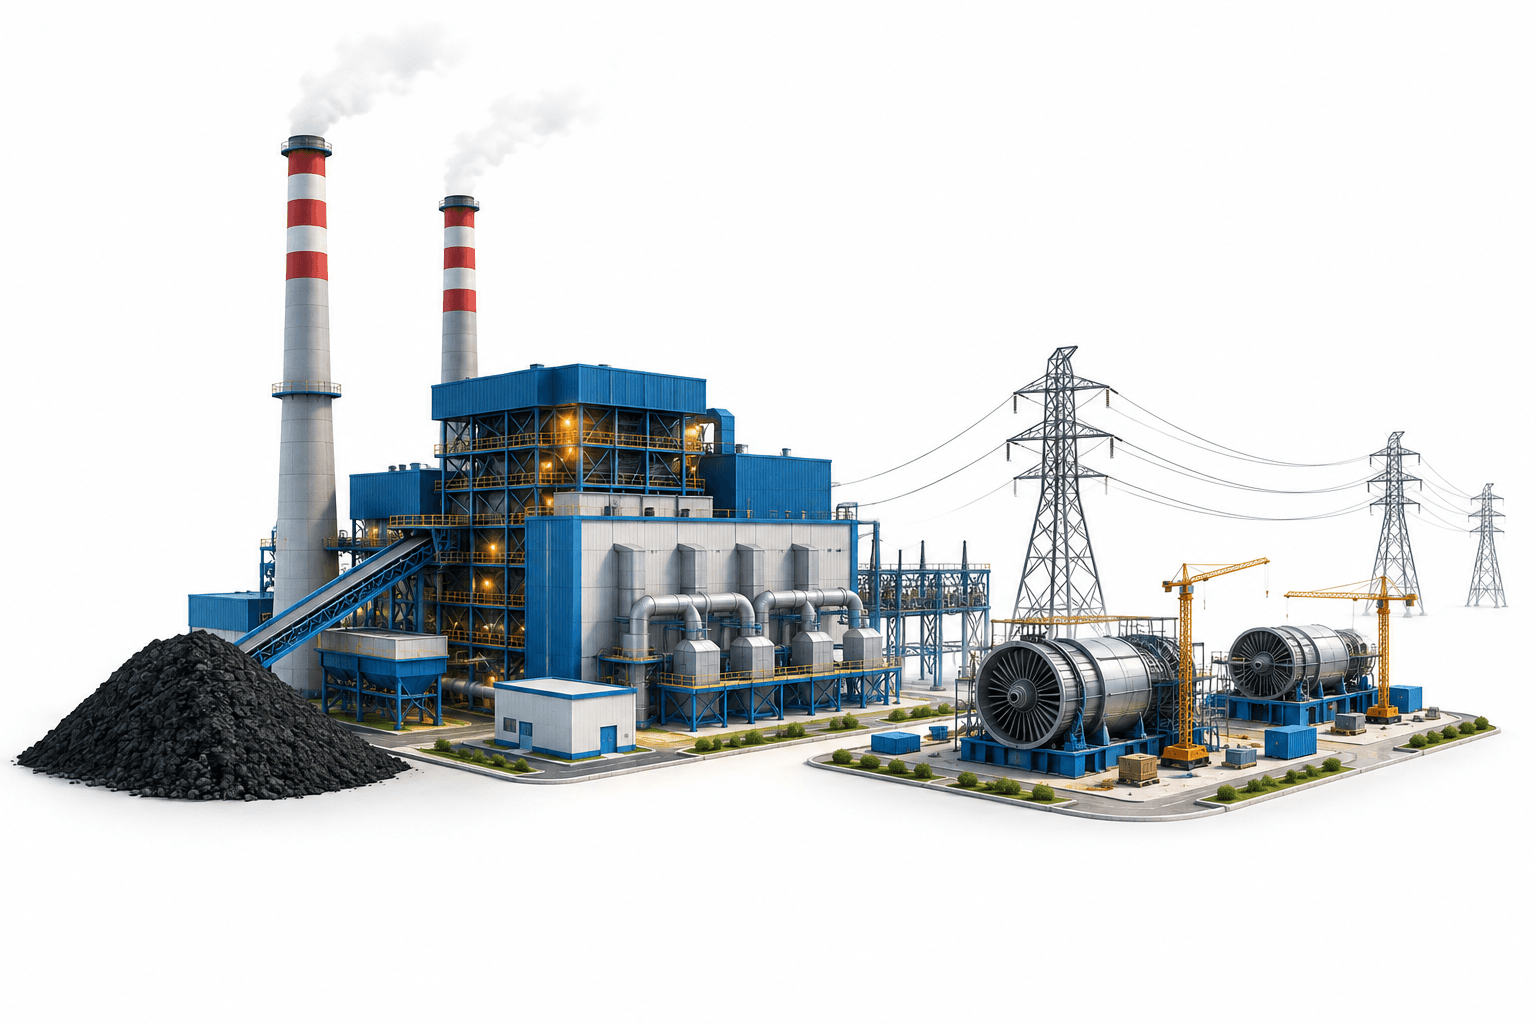
FY27 2분기 Adani Power 실적은 크게 개선돼 연결 기준 세후이익이 141.5% 증가한 7,019.32 crore를 기록했다. 2026년 10월 23일 발표된 실적에는 전력 판매량과 요금 상승이 반영됐지만, 과거 기간과 관련한 상당한 일회성 매출도 포함됐다.
주요 내용
- 계속사업 EBITDA는 18.5% 증가해 공시 순이익 증가율보다 상당히 낮았다.
- 전력 판매량은 11.5% 늘었고, 수입 석탄 비용 상승으로 연료비는 41.8% 증가했다.
- 장기 공급 약정은 계획된 23.72GW 화력발전 설비 증설분의 62%를 포괄한다.
Adani Power 실적, 핵심 성장과 일회성 이익 구분
회사의 FY27 2분기 실적 발표 에 따르면 계속사업 총매출은 28.5% 증가한 17,528.35 crore를 기록했다. 계속사업 이자·세금·감가상각비 차감 전 이익(EBITDA)은 전년 동기 5,332.71 crore에서 6,320.97 crore로 증가했다.
공시 실적에는 과거 기간과 관련한 2,422.25 crore의 일회성 매출이 추가로 반영됐다. 이는 주로 일부 전력구매계약에 따른 과거 에너지 요금의 재산정을 반영한다. FY26 2분기 비교 금액은 668.53 crore였다.
전년 동기 1,059.74 crore의 세금 비용과 달리 230.60 crore의 세금 환급도 순이익을 뒷받침했다. 공시 세전이익은 71.2% 증가해 세후이익보다 증가폭이 상당히 작았다.
최고경영자 S B Khyalia는 과거 구자라트 에너지 요금 금액의 회수가 완료됐다고 밝혔다. 조정된 요금은 이제 정규 요금에 반영됐으며, 추가로 회수할 과거 기간분은 남아 있지 않다. 해당 분기 이익 가운데 반복적으로 발생할 수 있는 부분이 어느 정도인지 평가할 때 이 차이는 중요하다.
| 항목 | 세부 내용 |
|---|---|
| 총부채 | 2026년 9월 30일 기준 61,860.37 crore로, 2026년 3월 31일의 53,555.54 crore와 비교된다. |
| 순부채 | 2026년 9월 30일 기준 45,845.92 crore로, 2026년 3월 31일의 45,022.02 crore와 비교된다. |
| 2분기 금융비용 | 760.23 crore로, FY26 2분기 841.63 crore에서 9.7% 감소했다. |
| 신용등급 | CARE Ratings와 India Ratings는 Adani Power의 신용등급을 AA; Stable에서 AA+; Stable로 상향했다. |
판매 증가와 더 빠르게 늘어난 연료비 부담
전력 판매량은 FY26 2분기 237억kWh에서 264억kWh로 증가했다. 설비 이용률을 나타내는 발전소 부하율은 62.8%에서 70.1%로 개선됐다.
Adani Power는 매출 증가가 판매량 확대, 전력구매계약 요금 개선, 전력 시장 현물 판매 가격 상승에 따른 것이라고 밝혔다. 그러나 발전량 증가와 수입 석탄의 도착도 기준 비용 50% 상승으로 연료비는 10,229.38 crore까지 늘었다.
연료비가 더 빠르게 증가한 것은 계속사업 매출보다 계속사업 EBITDA가 더 느리게 증가한 이유를 설명해준다. 중기 계약으로 전환된 미계약 설비용량이 늘면서 단기 및 상인시장 판매량은 43% 감소해 전력 판매 구성에 변화가 생겼다.
부채와 함께 늘어나는 증설 약정
Adani Power는 Uttarakhand Power Corporation으로부터 1,320MW, 순공급량 기준 1,234MW를 대상으로 하는 25년 공급 계약의 낙찰통지서를 받았다. 이번 낙찰로 계획된 23.72GW 화력발전 용량 증설분 중 공급 계약을 확보한 비중은 62%로 늘었다. 이는 해당 설비용량이 이미 가동 중이라는 뜻은 아니다.
Korba Phase II의 첫 660MW 발전기는 전력망에 동기화됐으며, 곧 상업운전에 들어갈 것으로 예상됐다. 10월 23일 발표에 따르면 두 번째 발전기는 FY27 4분기, Mahan Phase II 전체는 FY2027–28 초에 상업운전을 시작할 것으로 예상됐다.
상반기 총부채는 증가한 반면 순부채는 비교적 완만하게 늘었다. 그럼에도 금융비용은 감소했으며, 회사는 이를 영업 현금 창출과 운영 목적 부채의 통제된 사용에 따른 것으로 설명했다.
다음 주요 일정
다음 운영상 주요 일정은 Korba Phase II의 첫 660MW 발전기를 상업운전하는 것이다. 실적 발표 당시 이 발전기는 전력망 동기화를 마친 상태였다.
뉴스 더 보기
면책 조항
이 FinanceVelix 기사는 일반 정보를 제공하며, 개인별 금융·투자·법률·세무 자문이 아닙니다. 시장 가격, 금리 및 경제 여건은 변동될 수 있으며, 투자에는 손실 위험이 따릅니다. 사실은 게시 당시 이용 가능한 자료를 반영하며 이후 변경될 수 있습니다. 중요한 정보는 독립적으로 확인하고 필요할 경우 자격을 갖춘 전문가와 상담하세요. 특정 자산, 회사 또는 서비스를 언급했다고 해서 이를 보증하는 것은 아닙니다.



댓글
서로 존중해 주세요. 도배·사칭·개인 인증정보 게시를 금지합니다. 일반 글과 댓글은 즉시 공개되며, 의심스러운 링크는 검토를 위해 보류됩니다.
처리 중…