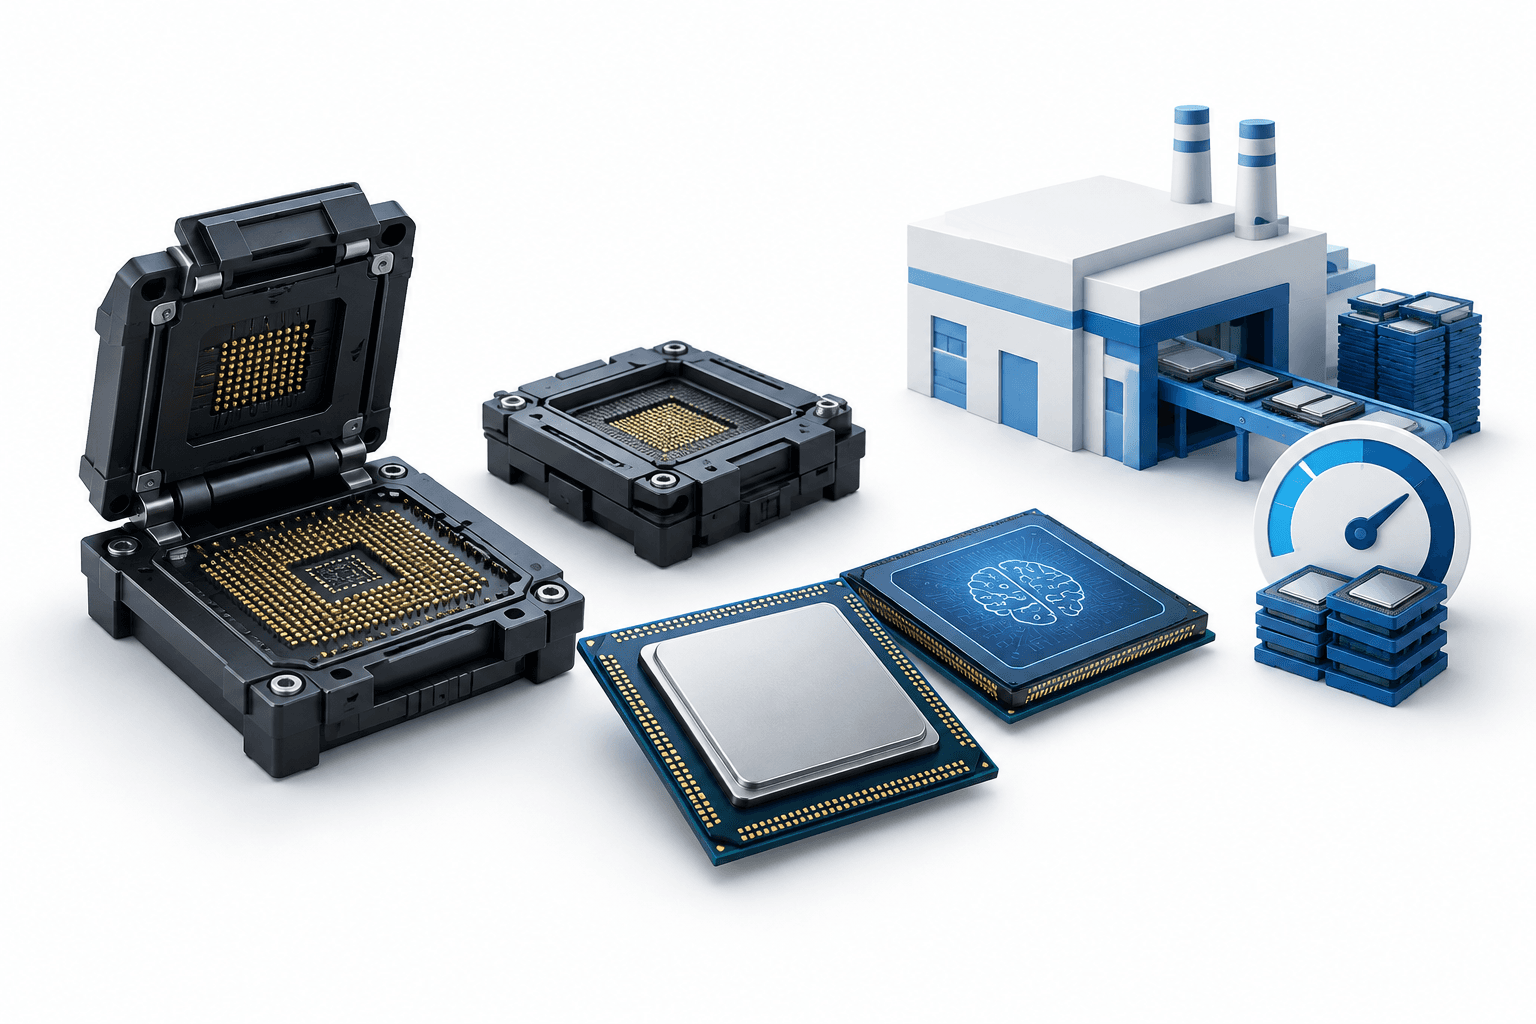
ISC의 2026년 3분기 실적에서 AI 관련 매출은 전년 동기 대비 46% 증가했지만, 생산 제약으로 전체 매출이 제한됐다. 테스트 소켓 제조업체인 ISC는 매출 718억 원을 기록했으며, 4분기 매출은 970억 원으로 전망했다.
핵심 요약
- AI 관련 매출은 626억 원으로 3분기 매출의 87%를 차지했다.
- 경영진은 생산 병목으로 약 110억 원 규모의 주문이 4분기로 이연됐다고 밝혔다.
- ISC는 4분기 영업이익을 283억 원에서 383억 원으로 전망했다.
ISC 실적, AI 성장과 주문 지연 반영
소켓 제조 과정에서 노동집약적인 후처리 검사 및 처리 단계의 생산능력 제약으로 3분기 매출은 시장 예상치를 밑돌았다. 경영진은 실적 부진이 수요 약세 때문은 아니며, 이연된 주문은 10월에 매출로 인식됐다고 밝혔다.
회사는 베트남 Fab 1이 10월부터 전면 가동 중이며 병목 완화에 기여하고 있다고 밝혔다. 경영진은 2026년 4분기와 2027년 1분기 모두 실적이 개선될 것으로 예상한다.
메모리 매출은 구형 제품의 부진을 반영해 전년 동기 대비 20%, 직전 분기 대비 33% 감소한 107억 원을 기록했다. 원화 대비 미국 달러 약세도 수익성에 악영향을 미쳤다. 회사는 거래의 95%가 달러로 이뤄진다고 밝혔다.
4분기 전망과 가격 인상 계획
ISC는 4분기에 분기 매출과 영업이익이 사상 최고치를 기록할 것으로 예상한다. 매출 970억 원, 영업이익 283억~383억 원이라는 전망은 가이던스이며, 확정된 실적이 아니다.
경영진은 예상되는 마진 개선 요인으로 영업 레버리지, 가격 인상, 고부가가치 제품 비중 확대를 꼽았다. CPU 부문의 영업이익률은 이미 55%를 웃돈다고 밝혔다.
2027년과 관련해 경영진은 ASIC 고객사에 35~40%, CPU 제품에 약 40%, 모바일 애플리케이션 프로세서에 최소 30%의 가격 인상을 계획하고 있다고 설명했다. 메모리 가격은 여전히 협상 중이라고 밝혔다.
생산능력 확대와 2027년 성장 목표
ISC는 연간 생산능력을 2026년 200만 개에서 2027년 300만 개, 2028년 400만 개, 2029년 500만 개로 늘릴 계획이다. 베트남 Fab 2는 2027년 2분기, 송도 팹은 2028년 1분기 양산을 목표로 하고 있다.
경영진은 2027년 전년 대비 30% 초과 성장을 목표로 하며, 생산능력 확대와 인허가가 순조롭게 진행되면 성장률이 약 40% 이상에 이를 수 있다고 밝혔다. 내년에는 양산에 들어가는 ASIC 프로젝트가 가장 큰 성장 기여 요인이 될 것으로 예상했다.
다음 주요 일정
ISC는 2027년 1월 말 또는 2월 초 4분기 실적 발표에서 연간 가이던스를 공개할 계획이다.
더 많은 뉴스 읽기
면책 조항
이 FinanceVelix 기사는 일반적인 정보 제공을 위한 것이며, 개인별 금융·투자·법률·세무 자문이 아닙니다. 시장 가격, 금리 및 경제 여건은 변동할 수 있으며 투자에는 손실 위험이 따릅니다. 사실관계는 게시 당시 이용 가능한 자료를 반영하며 이후 변경될 수 있습니다. 중요한 정보는 독립적으로 확인하고 필요한 경우 자격을 갖춘 전문가와 상담하십시오. 특정 자산, 회사 또는 서비스를 언급하더라도 이를 추천하는 것은 아닙니다.


댓글
서로 존중해 주세요. 도배·사칭·개인 인증정보 게시를 금지합니다. 일반 글과 댓글은 즉시 공개되며, 의심스러운 링크는 검토를 위해 보류됩니다.
처리 중…