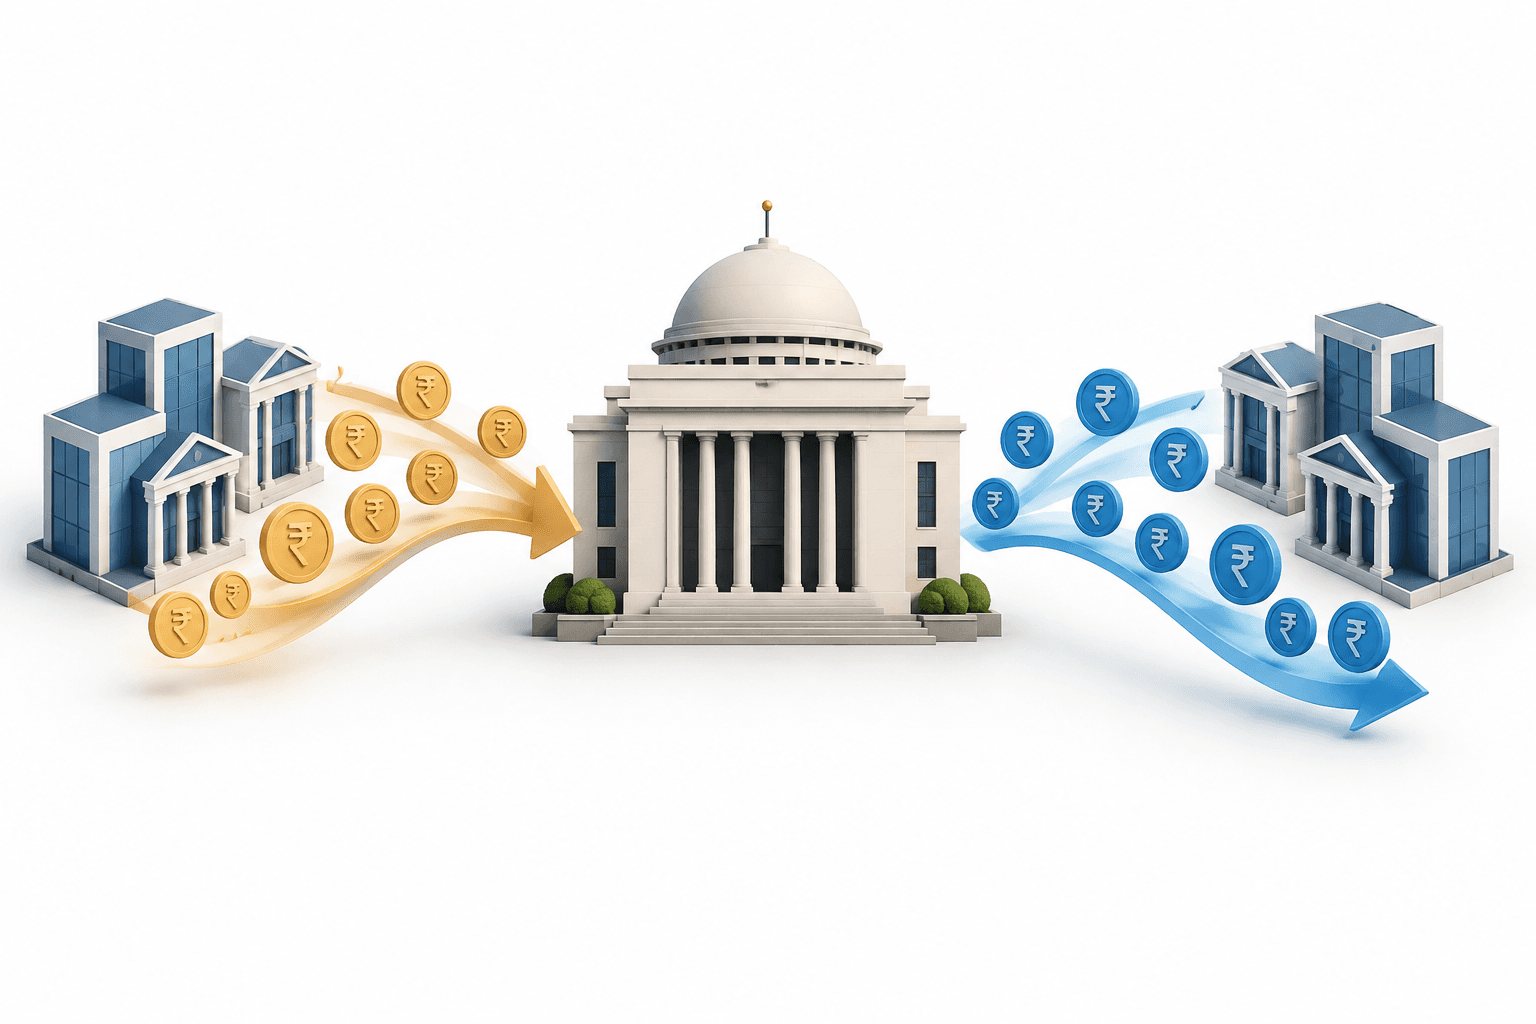
RBI의 유동성 조치는 은행권의 대규모 잉여 유동성을 흡수하는 데서 익일물 차입 비용이 정책금리를 웃돌자 일시적으로 자금을 공급하는 방향으로 바뀌었다. 2026년 10월 22일을 앞둔 6주 동안 잉여 유동성은 정점인 약 ₹11 lakh crore에서 ₹48,303 crore로 감소했다. 이후 이뤄진 현금 공급은 통화정책의 전환을 알리기 위한 것이 아니라 익일물 금리가 과도하게 상승하는 것을 제한하기 위한 조치였다.
핵심 요점
- 외화예금 유입과 RBI와의 스와프 거래로 은행의 루피화 유동성이 크게 늘었다.
- 유동성 흡수로 익일물 차입 금리는 정책금리 아래에서 위로 상승했다.
- RBI는 긴축 기조를 유지하면서 자금 조달 비용 상승에 대응해 일시적인 레포 자금을 공급했다.
목차
RBI 유동성 조치는 익일물 차입 비용을 겨냥한다
겉보기에 서로 반대되는 조치를 이해하는 핵심은 가중평균 콜금리(WACR)다. 이는 RBI가 정책 레포 금리에 밀접하게 연동되도록 관리하려는 익일물 차입 금리다.
은행에 여유 자금이 풍부하면 익일물 금리가 정책 기준금리 아래로 떨어져 통화 긴축의 파급력이 약해질 수 있다. 반대로 유동성이 지나치게 빠듯해지면 금리가 기준금리 위로 오를 수 있다. 따라서 자금을 흡수하고 나중에 일시적으로 현금을 공급하는 조치는 동일한 운영 목표를 달성하는 데 쓰일 수 있다.
RBI의 통화정책 파급 경로에 관한 설명은 단기 금리의 변화가 다른 차입 비용에 반영되고 지출과 인플레이션에 영향을 미치는 과정을 설명한다. 이 일반적인 메커니즘은 머니마켓 여건이 중요한 이유를 보여준다. 해당 자료는 배경 설명이며, 2026년 10월 조치에 대한 확인 자료는 아니다.
| 항목 | 세부 내용 |
|---|---|
| 변동금리 역레포 경매 | 은행권의 잉여 유동성을 일시적으로 흡수하는 데 사용. |
| 9월 달러 매도·매입 스와프 | 루피화 잉여 현금을 흡수하기 위해 최소 $10 billion 규모로 시행. |
| 일일 최소 지급준비금 유지 비율 | 필요한 현금 지급준비금의 90%에서 99%로 상향. |
| 월요일 변동금리 레포 경매 | 일시적으로 자금을 공급하기 위한 ₹1 lakh crore 규모의 거래. |
| 금요일 변동금리 레포 조작 | 일시적으로 자금을 공급하기 위한 ₹50,000 crore 규모의 거래. |
외화예금이 초기 잉여 유동성을 만들었다
은행들은 비거주자 외화예금, 즉 FCNR(B)을 통해 해외 거주 인도인으로부터 $133 billion을 유치했다. 은행들은 스와프 제도를 통해 해당 달러를 RBI와 교환하고 그 대가로 루피화 자금을 받았다.
그 결과 은행권의 잉여 유동성은 8월 약 ₹3.5 lakh crore에서 9월 11 lakh crore를 넘어섰다. WACR은 9월 중순 최저 4.93%까지 하락했다.
원유 가격 상승은 인플레이션 압력을 억제하기 위한 금리 인상 기대도 부추겼다. 이러한 기대는 RBI가 발표한 결정이 아니었지만, 대규모 현금 잉여는 시장 차입 비용이 중앙은행의 긴축 기조에 부합하는 수준보다 낮게 유지될 위험을 낳았다.
RBI는 일시적인 변동금리 역레포 경매, 외환 스와프, 일일 최소 지급준비금 유지 요건 상향을 통해 현금을 흡수하거나 은행이 이를 운용할 수 있는 여지를 줄였다.
이후 일시적인 현금 공급이 이뤄진 이유
유동성 흡수 이후 WACR은 10월 16일 5.75%로 올라 5.50% 레포 금리를 25bp 웃돌았다. 10월 21일에도 약 5.65%의 높은 수준을 유지했다.
이에 RBI는 익일물 금리가 지나치게 급등하는 것을 막기 위해 변동금리 레포 경매로 일시적인 자금을 공급했다. 현금을 흡수하는 역레포 조작과 달리 레포 조작은 은행에 자금을 공급한다.
지급준비금 유지 요건 변경도 신중히 해석해야 한다. 90%에서 99%로의 상향은 은행이 필요 현금 지급준비금 중 매일 유지해야 하는 최소 비율에 관한 것이다. 은행이 예금의 99%를 지급준비금으로 보유해야 한다는 뜻은 아니다.
결론
RBI의 유동성 관리가 제대로 이뤄지고 있는지를 가늠하는 실질적인 기준은 익일물 차입 비용이 5.50% 정책 레포 금리에 더 가까운 수준에서 안정되는지 여부다. WACR과 현금 흡수·공급 조치 간 균형은 앞으로 주목할 지표다. 일시적인 유동성 공급만으로 정책 기조의 변화를 단정할 수는 없다.
더 많은 뉴스 읽기
면책 조항
이 FinanceVelix 기사는 일반적인 정보를 제공하며 개인별 금융, 투자, 법률 또는 세무 자문이 아닙니다. 시장 가격, 금리 및 경제 여건은 변할 수 있으며 투자에는 손실 위험이 따릅니다. 사실관계는 게시 당시 이용 가능한 자료를 반영하며 변경될 수 있습니다. 중요한 정보는 독립적으로 확인하고 필요하면 자격을 갖춘 전문가와 상담하십시오. 자산, 기업 또는 서비스를 언급하는 것은 이를 추천한다는 의미가 아닙니다.