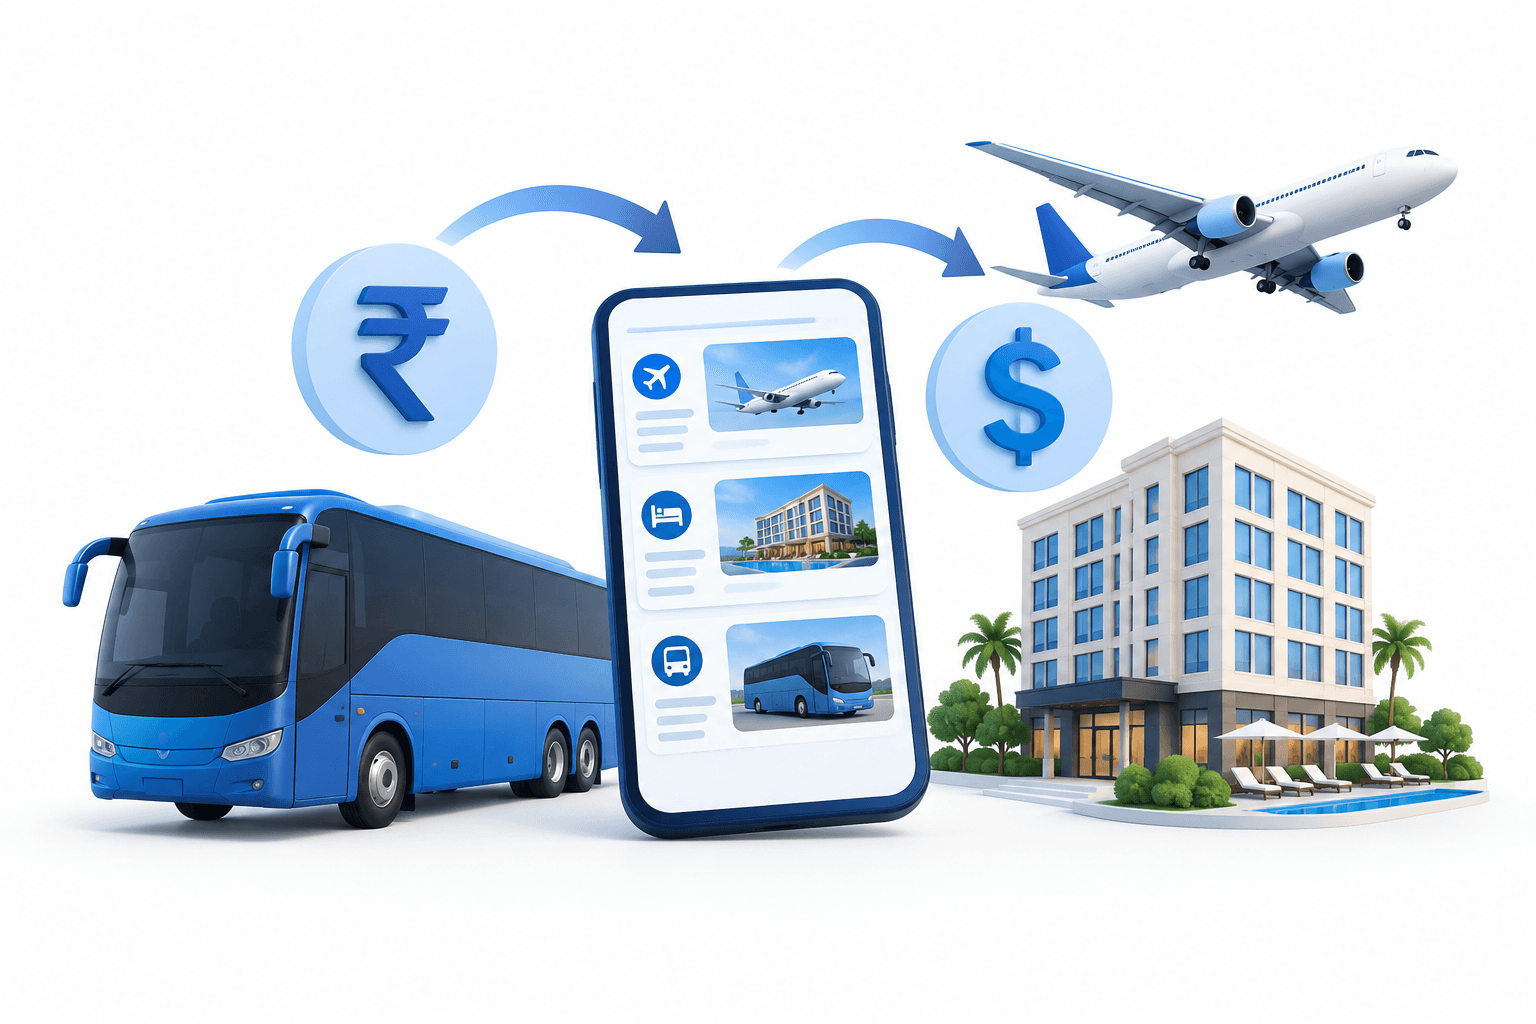
Wyniki MakeMyTrip za drugi kwartał roku obrotowego 2027 pokazały, że wartość rezerwacji brutto sięgnęła 2,72 mld USD, co oznacza wzrost o 20,9% w ujęciu przy stałych kursach walutowych, podczas gdy raportowane przychody wzrosły w skromniejszym stopniu, o 2,5%. Spółka turystyczna ogłosiła nieaudytowane wyniki 26 października 2026 r. za kwartał zakończony 30 września. Skorygowany zysk operacyjny wzrósł o 4,7% w ujęciu raportowanym, do 46,2 mln USD.
Najważniejsze wnioski
- Deprecjacja rupii zwiększyła różnicę między wzrostem raportowanym a wzrostem w ujęciu przy stałych kursach walutowych.
- Sprzedaż biletów autobusowych i usługi dodatkowe wsparły przychody, podczas gdy raportowane przychody z biletów lotniczych i hoteli spadły.
- MakeMyTrip powróciła do kwartalnego zysku według MSSF, ale skorygowany zysk operacyjny rósł wolniej niż wartość rezerwacji.
Wyniki MakeMyTrip odzwierciedlają znaczny negatywny wpływ kursów walutowych
Wyniki MakeMyTrip za drugi kwartał roku obrotowego 2027 wykazały przychody w wysokości 235,2 mln USD w porównaniu z 229,3 mln USD rok wcześniej. Przychody wzrosły o 11,2% w ujęciu przy stałych kursach walutowych, czyli przy założeniu kursów z analogicznego okresu poprzedniego roku.
Spółka podała, że rupia indyjska osłabiła się rok do roku o około 10% wobec dolara amerykańskiego. Jej istotne jednostki zależne stosują rupię jako walutę funkcjonalną, podczas gdy grupa raportuje wyniki w dolarach, co ogranicza raportowany wzrost po przeliczeniu tych wyników.
Wartość rezerwacji brutto wzrosła o 11,3% w ujęciu raportowanym w dolarach. Rezerwacje mierzą wartość transakcji turystycznych, a nie przychody spółki, dlatego kwoty 2,72 mld USD nie należy traktować jako sprzedaży osiągniętej przez MakeMyTrip.
MakeMyTrip podała, że wysokie ceny paliw, droższe bilety lotnicze i osłabienie rupii zwiększyły koszty podróży zagranicznych dla klientów z Indii, ograniczając popyt na dalekodystansowe podróże międzynarodowe. Silny popyt na podróże krajowe częściowo zrównoważył te presje.
| Pozycja | Szczegóły |
|---|---|
| Skorygowana marża w segmencie biletów lotniczych | 108,6 mln USD; wzrost rok do roku o 5,6% w ujęciu raportowanym i o 14,3% w ujęciu przy stałych kursach walutowych. |
| Skorygowana marża w segmencie hoteli i pakietów | 116,8 mln USD; wzrost rok do roku o 10,4% w ujęciu raportowanym i o 20,2% w ujęciu przy stałych kursach walutowych. |
| Skorygowana marża w segmencie biletów autobusowych | 45,1 mln USD; wzrost rok do roku o 19,5% w ujęciu raportowanym i o 29,0% w ujęciu przy stałych kursach walutowych. |
| Skorygowana marża w pozostałych segmentach | 24,4 mln USD; wzrost rok do roku o 19,1% w ujęciu raportowanym i o 29,8% w ujęciu przy stałych kursach walutowych. |
Sprzedaż biletów autobusowych napędza wzrost przychodów
Przychody ze sprzedaży biletów autobusowych wzrosły o 16,6% w ujęciu raportowanym w dolarach, do 39,1 mln USD, czemu sprzyjał wzrost liczby sprzedanych biletów o 24,7%. Przychody z pozostałego segmentu wzrosły o 21,6%, do 32,3 mln USD, co spółka przypisała głównie usługom dodatkowym i rezerwacjom samochodów.
Raportowane przychody ze sprzedaży biletów lotniczych spadły o 7,2%, do 56,7 mln USD, a przychody z hoteli i pakietów zmniejszyły się o 1,0%, do 107,1 mln USD. Obie działalności odnotowały wzrost w ujęciu przy stałych kursach walutowych, co pokazuje, jak efekty przeliczeniowe przesłoniły faktyczną ekspansję.
Liczba noclegów w pokojach hotelowych wzrosła o 18,5%. Podane poniżej wartości skorygowanej marży segmentów spółki to niebędące miernikami MSSF kwoty w dolarach, odzwierciedlające rentowność segmentów, a nie marże procentowe ani przychody według MSSF.
Zysk rośnie, ale rezerwacje wyprzedzają wynik operacyjny
Zysk według MSSF za kwartał wyniósł 1,8 mln USD w porównaniu ze stratą 5,7 mln USD rok wcześniej. Wynik z działalności operacyjnej wzrósł do 36,7 mln USD z 34,4 mln USD, podczas gdy koszty finansowe netto spadły do 29,8 mln USD z 35,9 mln USD, głównie dzięki mniejszej stracie netto z różnic kursowych.
Skorygowany zysk operacyjny wzrósł do 46,2 mln USD z 44,2 mln USD. Tempo tego wzrostu było niższe niż wzrost raportowanej wartości rezerwacji; skorygowany zysk operacyjny stanowił 1,7% wartości rezerwacji brutto wobec 1,8% rok wcześniej.
Pozostałe koszty operacyjne wzrosły o 9,3%, do 63,7 mln USD. MakeMyTrip wskazała na wyższe koszty dystrybucji, hostingu stron internetowych i bramek płatniczych, związane ze wzrostem wartości rezerwacji, częściowo zrównoważone niższymi kosztami outsourcingu.
Skorygowany zysk netto przed opodatkowaniem, odrębny miernik niebędący miernikiem MSSF, wzrósł o 27,0%, do 46,2 mln USD. Nie należy go mylić ze znacznie niższym zyskiem spółki według MSSF, po uwzględnieniu kosztów finansowania i podatku.
Czytaj więcej wiadomości
Więcej wiadomości FinanceVelix
Zastrzeżenie
Ten artykuł FinanceVelix zawiera ogólne informacje, a nie spersonalizowane porady finansowe, inwestycyjne, prawne ani podatkowe. Ceny rynkowe, stopy procentowe i warunki gospodarcze mogą się zmieniać; inwestycje wiążą się z ryzykiem straty. Podane fakty odzwierciedlają informacje dostępne w chwili publikacji i mogą ulec zmianie. Ważne informacje należy zweryfikować niezależnie, a w razie potrzeby skonsultować się z wykwalifikowanym specjalistą. Wzmianka o aktywach, spółce lub usłudze nie stanowi rekomendacji.


Komentarze
Szanuj innych. Nie spamuj, nie podszywaj się pod innych ani nie publikuj poufnych danych logowania. Zwykłe posty i komentarze pojawiają się natychmiast; podejrzane linki są wstrzymywane do weryfikacji.
Proszę poczekać...