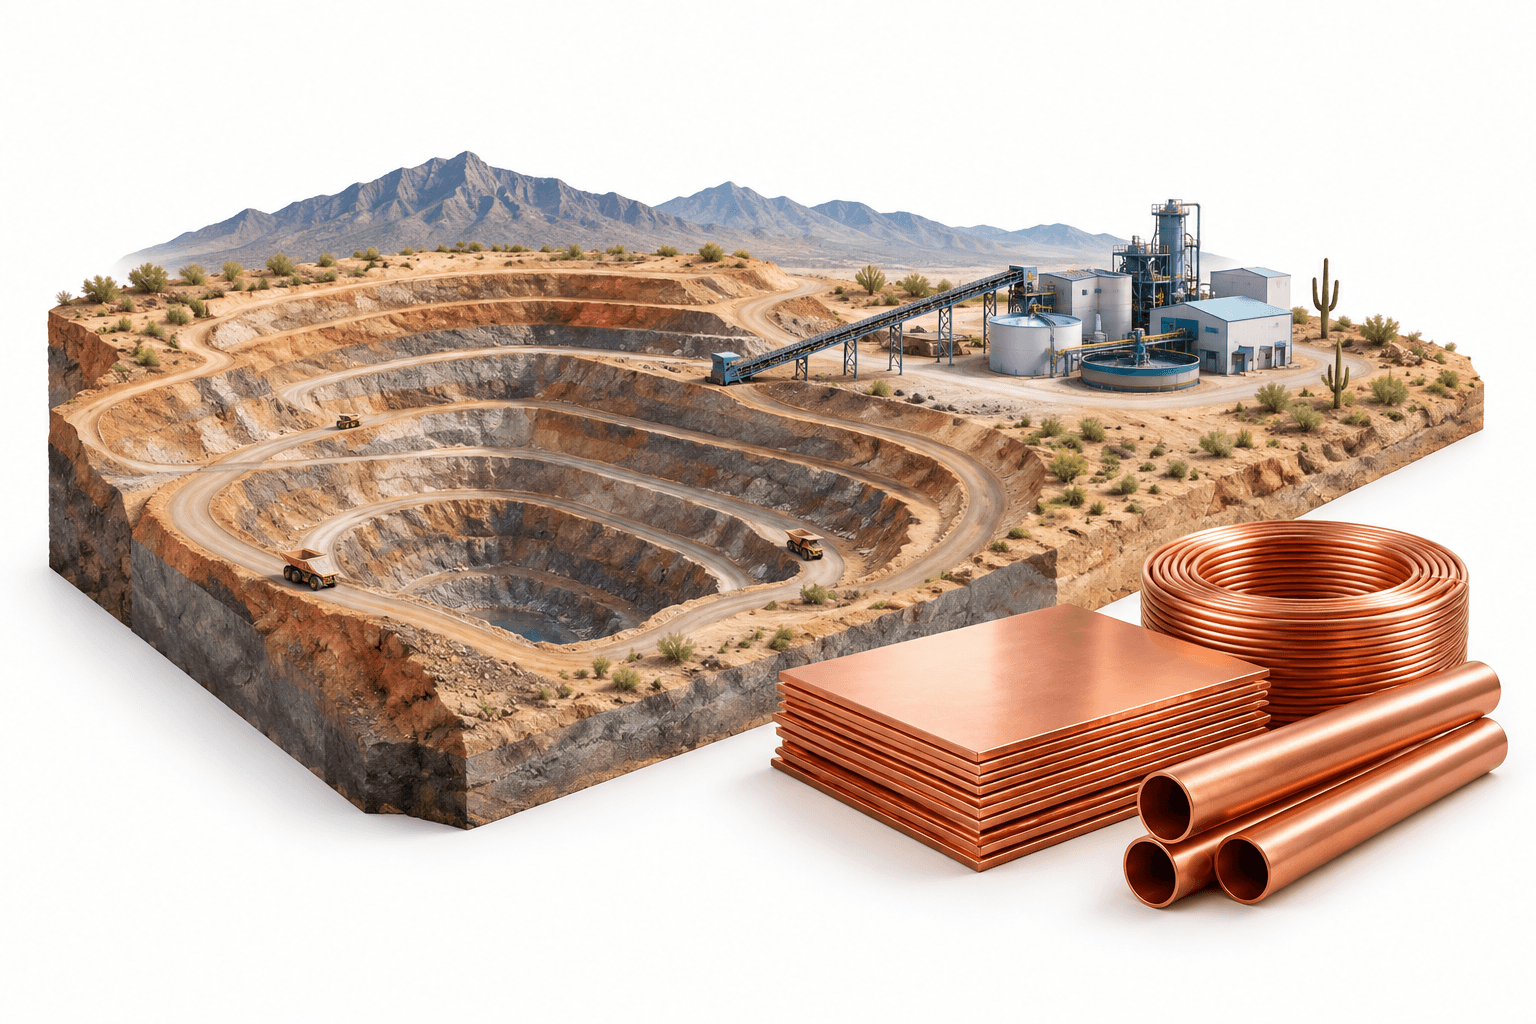
A Hudbay Minerals e a Mitsubishi aprovaram a construção do projeto de cobre Copper World, no Arizona, em 21 de outubro de 2026, com a primeira produção prevista para o segundo semestre de 2029. A decisão vem após estudos de viabilidade que estimaram US$ 2,07 bilhões em capital inicial de crescimento e produção média anual de cobre de 102.000 toneladas métricas durante a primeira década.
Principais conclusões
- A Hudbay detém 70% de Copper World e a Mitsubishi, 30%; os parceiros aprovaram a decisão final de investimento.
- A Hudbay espera contribuir com aproximadamente US$ 500 milhões, com suas primeiras contribuições de capital adiadas até 2028.
- O plano-base abrange 15 anos, enquanto uma extensão proposta de 37 anos exigiria licenças federais.
Índice
- Copper World avança rumo à construção
- Plano de financiamento adia as contribuições da Hudbay até 2028
- Expansão posterior sustenta maior produção
- Vida útil mais longa da mina depende de licenças federais
- Conclusão
Copper World avança rumo à construção
O projeto fica aproximadamente 50 quilômetros a sudeste de Tucson. O anúncio de aprovação da construção feito pela Hudbay apresenta um plano de desenvolvimento respaldado por um estudo definitivo de viabilidade e estudos de pré-viabilidade relacionados. A Hudbay informou que apresentará um relatório técnico conforme os requisitos de divulgação do Instrumento Nacional 43-101 do Canadá.
O novo estudo eleva a produção média anual projetada de cobre nos primeiros 10 anos para 102.000 toneladas métricas, ante 92.000 toneladas no estudo de pré-viabilidade de 2023, um aumento de 11%. Esses são níveis de produção planejados, não resultados operacionais.
O plano-base agora concentra uma quantidade comparável de minério a ser processado em uma vida útil da mina de 15 anos, ante 20 anos no estudo de 2023. Uma expansão planejada do processamento ajuda a explicar a combinação de maior produção anual e menor vida útil operacional no cenário-base.
| Item | Detalhes |
|---|---|
| Reservas provadas e prováveis | 390 milhões de toneladas métricas |
| Teor de cobre das reservas | 0,47% |
| Relação estéril/minério no cenário-base | 1,5 |
| Custo de caixa projetado, primeiros 10 anos | US$ 1,65 por libra de cobre |
| Custo de caixa de sustentação projetado, primeiros 10 anos | US$ 2,22 por libra de cobre |
Plano de financiamento adia as contribuições da Hudbay até 2028
Todos os valores financeiros estão em dólares americanos. A estimativa de US$ 2,07 bilhões em capital inicial de crescimento cai para US$ 1,84 bilhão após um depósito de US$ 230 milhões da Wheaton Precious Metals, nos termos do acordo vigente de streaming de metais preciosos.
O plano de financiamento também inclui o investimento inicial de US$ 600 milhões em participação acionária na joint venture pela Mitsubishi e aproximadamente US$ 650 milhões em dívida prevista no nível do projeto. O financiamento restante viria das contribuições de capital proporcionais dos parceiros, a partir de 2028.
A Hudbay estima suas próprias contribuições de capital em aproximadamente US$ 500 milhões, menos de um quarto do capital inicial de crescimento. A empresa espera financiar esse valor com a liquidez existente e o fluxo de caixa projetado de suas operações; a dívida do projeto continua prevista, e não representa financiamento já concluído.
Separadamente, a Hudbay espera concluir um aumento de suas linhas de crédito rotativo para US$ 700 milhões no quarto trimestre de 2026, com o vencimento prorrogado de novembro de 2028 para novembro de 2030.
Expansão posterior sustenta maior produção
O plano de lavra começa com uma usina de concentração que processará 60.000 toneladas curtas americanas por dia e prevê uma expansão para 90.000 toneladas curtas por dia no quinto ano de operação. A produção média anual de cobre deverá subir de 84.000 toneladas métricas nos anos um a cinco para 120.000 toneladas nos anos seis a 10.
A estimativa de capital inicial não representa o custo total de todas as expansões subsequentes. O estudo identifica separadamente US$ 242 milhões para um sistema de britagem e transporte dentro da cava no terceiro ano e US$ 443 milhões para a expansão da usina de concentração no quarto ano. O sistema de transporte está previsto para começar a operar no quarto ano.
Considerando um preço de longo prazo do cobre de US$ 5,00 por libra, o cenário-base estima um valor presente líquido após impostos de aproximadamente US$ 1,2 bilhão, usando uma taxa de desconto de 8%, e uma taxa interna de retorno de aproximadamente 17%. A US$ 6,00 por libra, essas estimativas sobem para aproximadamente US$ 2,3 bilhões e 22%. Esses retornos modelados dependem das premissas do estudo, inclusive dos preços do cobre.
Vida útil mais longa da mina depende de licenças federais
A Hudbay afirmou que todas as principais licenças foram obtidas para a construção e as operações iniciais no cenário de 60.000 toneladas curtas por dia. O cenário-base permanece dentro das propriedades privadas de Copper World e exige apenas licenças estaduais e locais.
O cenário de extensão separado ampliaria a mineração para terras federais no décimo ano de operação e estenderia a vida útil da mina para 37 anos. Ele exige licenças federais e utiliza recursos minerais medidos e indicados, em vez de se limitar às reservas que embasam o cenário-base.
A Hudbay também continua avaliando uma unidade de lixiviação de concentrado que poderia produzir cátodos de cobre no país. Embora a unidade tenha todas as licenças, ela continua sendo uma opção futura, e não um componente aprovado do plano de desenvolvimento atual.
Conclusão
A aprovação coloca Copper World em fase de desenvolvimento, mas a produção continua prevista para o segundo semestre de 2029. Os marcos mais próximos são a apresentação planejada do relatório técnico e a conclusão esperada, no quarto trimestre, da ampliação das linhas de crédito da Hudbay.
Leia mais notícias
Isenção de responsabilidade
Este artigo da FinanceVelix fornece informações gerais, não aconselhamento financeiro, de investimento, jurídico ou tributário personalizado. Os preços de mercado, as taxas de juros e as condições econômicas podem mudar; os investimentos envolvem risco de perda. Os fatos refletem o material disponível no momento da publicação e podem mudar. Verifique de forma independente as informações importantes e consulte um profissional qualificado quando necessário. A menção a um ativo, empresa ou serviço não constitui endosso.