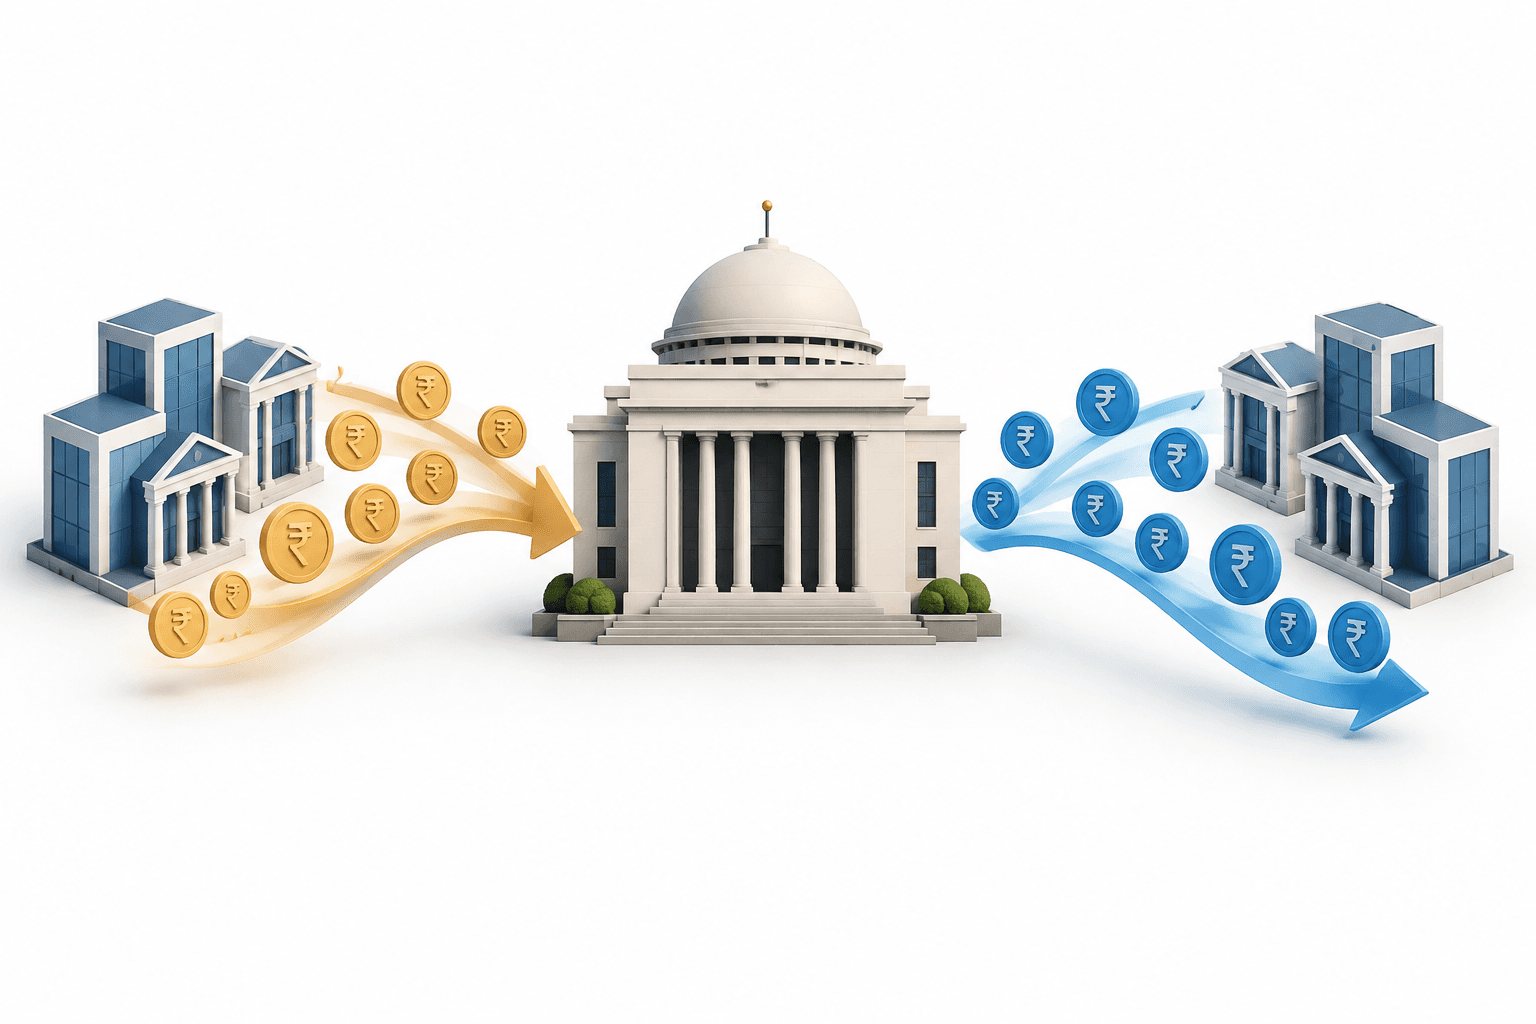
Operațiunile RBI privind lichiditatea au trecut de la absorbția unui excedent considerabil în sistemul bancar la furnizarea de fonduri temporare, pe măsură ce costurile împrumuturilor overnight au depășit rata de politică monetară. În cele șase săptămâni până la 22 octombrie 2026, lichiditatea excedentară a scăzut de la un vârf de aproximativ ₹11 lakh crore la ₹48,303 crore. Injecțiile de numerar care au urmat au avut ca scop limitarea unei depășiri a ratelor overnight, nu anunțarea unei schimbări de direcție a politicii monetare.
Idei principale
- Intrările din depozite în valută și swapurile cu RBI au majorat puternic lichiditatea în rupii a băncilor.
- Absorbția lichidității a contribuit la creșterea ratelor împrumuturilor overnight, de la niveluri sub rata de politică monetară la niveluri peste aceasta.
- Injecțiile temporare prin operațiuni repo au răspuns costurilor de finanțare mai ridicate, în timp ce RBI și-a menținut orientarea restrictivă.
Cuprins
- Operațiunile RBI privind lichiditatea vizează costurile împrumuturilor overnight
- Depozitele în valută au creat excedentul inițial
- De ce au urmat injecții temporare de numerar
- Concluzie
Operațiunile RBI privind lichiditatea vizează costurile împrumuturilor overnight
Elementul-cheie pentru înțelegerea operațiunilor aparent opuse este rata medie ponderată a împrumuturilor interbancare overnight, sau WACR: rata împrumuturilor overnight pe care RBI urmărește să o mențină în strânsă concordanță cu rata repo de politică monetară.
Când băncile dispun de lichidități excedentare abundente, ratele overnight pot coborî sub nivelul de referință al politicii monetare, slăbind transmiterea înăspririi monetare. Dacă lichiditatea devine prea redusă, aceste rate pot urca, în schimb, peste nivelul de referință. Prin urmare, absorbția fondurilor și furnizarea ulterioară de numerar temporar pot servi aceluiași obiectiv operațional.
Explicația RBI privind transmiterea politicii monetare descrie modul în care modificările ratelor dobânzilor pe termen scurt se reflectă în alte costuri de împrumut și influențează cheltuielile și inflația. Acest mecanism general explică importanța condițiilor de pe piața monetară; publicația oferă informații de context, nu confirmă operațiunile din octombrie 2026.
| Element | Detalii |
|---|---|
| Licitații repo invers cu rată variabilă | Utilizate pentru absorbția temporară a excedentului de lichiditate din sistemul bancar. |
| Swapuri sell-buy din septembrie | Au fost efectuate operațiuni de cel puțin $10 billion pentru retragerea surplusului de numerar în rupii. |
| Menținerea zilnică a rezervelor minime | Majorată de la 90% la 99% din rezervele de numerar obligatorii. |
| Licitația repo cu rată variabilă de luni | Operațiune de ₹1 lakh crore pentru furnizarea de fonduri temporare. |
| Operațiunea repo cu rată variabilă de vineri | Operațiune de ₹50,000 crore pentru furnizarea de fonduri temporare. |
Depozitele în valută au creat excedentul inițial
Băncile au atras $133 billion de la indieni din străinătate prin depozite bancare ale nerezidenților în valută, cunoscute sub denumirea FCNR(B). Acestea au schimbat dolarii cu RBI printr-o facilitate de swap și au primit în schimb fonduri în rupii.
În consecință, excedentul de lichiditate din sistemul bancar a crescut de la aproximativ ₹3.5 lakh crore în august la peste ₹11 lakh crore în septembrie. WACR a coborât până la 4.93% la mijlocul lunii septembrie.
Creșterea prețurilor țițeiului alimenta, de asemenea, așteptările privind o majorare a ratei pentru a ține sub control presiunile inflaționiste. Aceste așteptări nu reprezentau o decizie anunțată de RBI, însă excedentul considerabil de numerar risca să mențină costurile împrumuturilor de pe piață sub nivelul compatibil cu orientarea restrictivă a băncii centrale.
RBI a utilizat licitații temporare repo invers cu rată variabilă, swapuri valutare și o cerință mai ridicată privind nivelul zilnic minim al rezervelor pentru a absorbi numerarul sau a reduce flexibilitatea băncilor de a-l utiliza.
De ce au urmat injecții temporare de numerar
După retragerea lichidității, WACR a urcat la 5.75% pe 16 octombrie, cu 25 de puncte de bază peste rata repo de 5.50%. Pe 21 octombrie, aceasta se menținea la un nivel ridicat, de aproximativ 5.65%.
RBI a furnizat apoi fonduri temporare prin licitații repo cu rată variabilă pentru a împiedica o creștere prea accentuată a ratelor overnight. Spre deosebire de operațiunile repo invers, care absorb numerar, operațiunile repo furnizează fonduri băncilor.
Modificarea cerinței privind rezervele trebuie, de asemenea, interpretată cu atenție: majorarea de la 90% la 99% privea ponderea minimă zilnică din rezervele de numerar obligatorii pe care băncile trebuie să o mențină. Nu însemna că băncile trebuiau să păstreze 99% din depozite sub formă de rezerve.
Concluzie
Testul practic pentru gestionarea lichidității de către RBI este dacă costurile împrumuturilor overnight se stabilizează mai aproape de rata repo de politică monetară de 5.50%. WACR și echilibrul dintre operațiunile care absorb numerar și cele care îl furnizează sunt următorii indicatori de urmărit; injecțiile temporare, de unele singure, nu confirmă o schimbare a orientării politicii monetare.
Citește mai multe știri
Declinarea responsabilității
Acest articol FinanceVelix oferă informații generale, nu consultanță financiară, de investiții, juridică sau fiscală personalizată. Prețurile de pe piață, ratele dobânzilor și condițiile economice se pot modifica; investițiile implică riscul unor pierderi. Informațiile reflectă materialele disponibile la momentul publicării și se pot schimba. Verificați independent informațiile importante și, când este necesar, consultați un profesionist calificat. Menționarea unui activ, a unei companii sau a unui serviciu nu constituie o recomandare.