22 жовтня TGS виправила пресреліз про фінансові результати за третій квартал 2026 року, додавши примітку 12 і зазначивши, що решта залишилася без змін. Результати TGS за III квартал показали зростання виручки завдяки високій активності за контрактами, проте операційні труднощі та низькі контрактні ціни тиснули на маржу.
Основні висновки
- Виручка зросла до 397 млн доларів із 388 млн доларів роком раніше, тоді як EBITDA та EBIT знизилися, попри прибуток у розмірі 41 млн доларів від продажу бізнесу.
- Портфель замовлень сягнув 679 млн доларів, збільшившись на 52% у річному вимірі; флот суден для сейсморозвідки з потоковими косами повністю заброньований на четвертий квартал.
- TGS знизила очікуваний обсяг інвестицій у багатоклієнтські проєкти у 2026 році приблизно з 550 млн до 510 млн доларів, відклавши деякі проєкти.
Зміст
- Результати TGS за III квартал свідчать про тиск на прибуток попри вищу активність
- Портфель замовлень зростає, а керівництво відзначає посилення проєктного портфеля
- Відкладення проєктів знижує прогноз інвестицій
- Висновок
Результати TGS за III квартал свідчать про тиск на прибуток попри вищу активність
EBITDA за третій квартал становила 222 млн доларів проти 242 млн доларів за аналогічний період 2025 року. EBIT знизився до 86 млн доларів із 94 млн доларів. Обидва показники за поточний квартал включали прибуток у розмірі 41 млн доларів від продажу бізнесу з надання даних про свердловини.
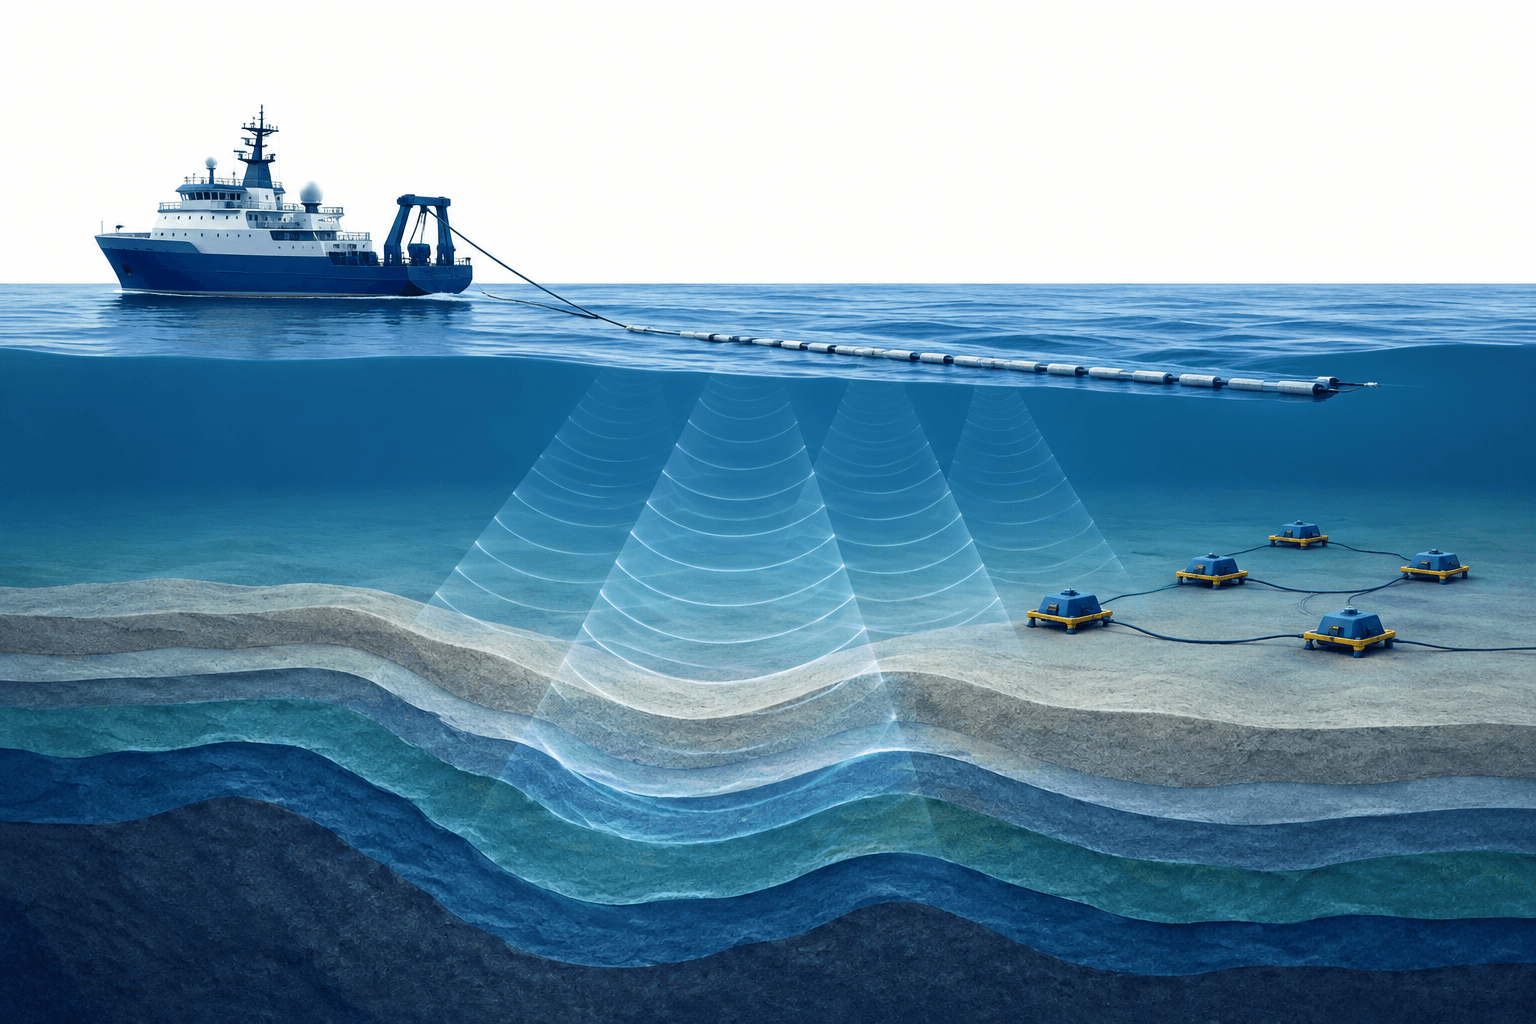
Генеральний директор Крістіан Йогансен заявив, що висока активність флоту суден для сейсморозвідки з потоковими косами 3D та операцій із вузлами для донної сейсморозвідки забезпечили найвищу контрактну виручку з четвертого кварталу 2024 року. Водночас вищі витрати, спричинені операційними труднощами, разом із низькими контрактними цінами негативно вплинули на маржу.
У повідомленні про виправлення зазначено, що єдиною зміною стало додавання примітки 12. У наданому звіті її зміст не відтворено.
Портфель замовлень зростає, а керівництво відзначає посилення проєктного портфеля
TGS повідомила про надходження замовлень на суму 357 млн доларів, унаслідок чого загальний портфель замовлень сягнув 679 млн доларів. Обидва показники не включають бізнес із надання даних про свердловини в Північній Америці, який було продано протягом третього кварталу 2026 року.
Йогансен зазначив, що нові контрактні замовлення та багатоклієнтські проєкти сприяли надходженню замовлень. За його словами, флот суден для сейсморозвідки з потоковими косами повністю заброньований на четвертий квартал, а видимість значно покращилася порівняно з попереднім роком, що дає компанії змогу оптимізувати розподіл активів.
Керівництво також повідомило про посилення портфеля потенційних контрактів на сейсморозвідку із застосуванням потокових кос, зокрема про випадки конкуренції клієнтів за доступні потужності. Йогансен заявив, що це зміцнило його впевненість у поліпшенні контрактних цін із 2027 року. Зростання активності з проведення тендерів на послуги з використанням вузлів для донної сейсморозвідки підтвердило очікування компанії щодо вищої активності у 2027 році; це залишається очікуваннями керівництва, а не вже досягнутими результатами.
Відкладення проєктів знижує прогноз інвестицій
TGS вирішила відкласти деякі багатоклієнтські проєкти через збільшення обсягу контрактних робіт у своєму портфелі. Тепер компанія очікує, що у 2026 році інвестиції в багатоклієнтські проєкти становитимуть приблизно 510 млн доларів проти попереднього прогнозу приблизно в 550 млн доларів.
Компанія також повідомила про дивіденд у розмірі 0,155 долара на акцію, який буде виплачено у четвертому кварталі 2026 року.
Висновок
Виправлений пресреліз не змінює представленої фінансової картини TGS: виручка та портфель замовлень зросли, тоді як прибуток знизився. Керівництво очікує на поліпшення можливостей укладання контрактів, водночас переносячи частину запланованих інвестицій у багатоклієнтські проєкти, щоб вивільнити ресурси для контрактних робіт.
Читайте більше новин
Застереження
Ця стаття FinanceVelix містить загальну інформацію та не є персоналізованою фінансовою, інвестиційною, юридичною чи податковою консультацією. Ринкові ціни, процентні ставки й економічні умови можуть змінюватися; інвестиції пов’язані з ризиком збитків. Наведені факти відповідають матеріалам, доступним на момент публікації, і можуть змінитися. Самостійно перевіряйте важливу інформацію та за потреби звертайтеся до кваліфікованого фахівця. Згадка про актив, компанію чи послугу не є рекомендацією.



