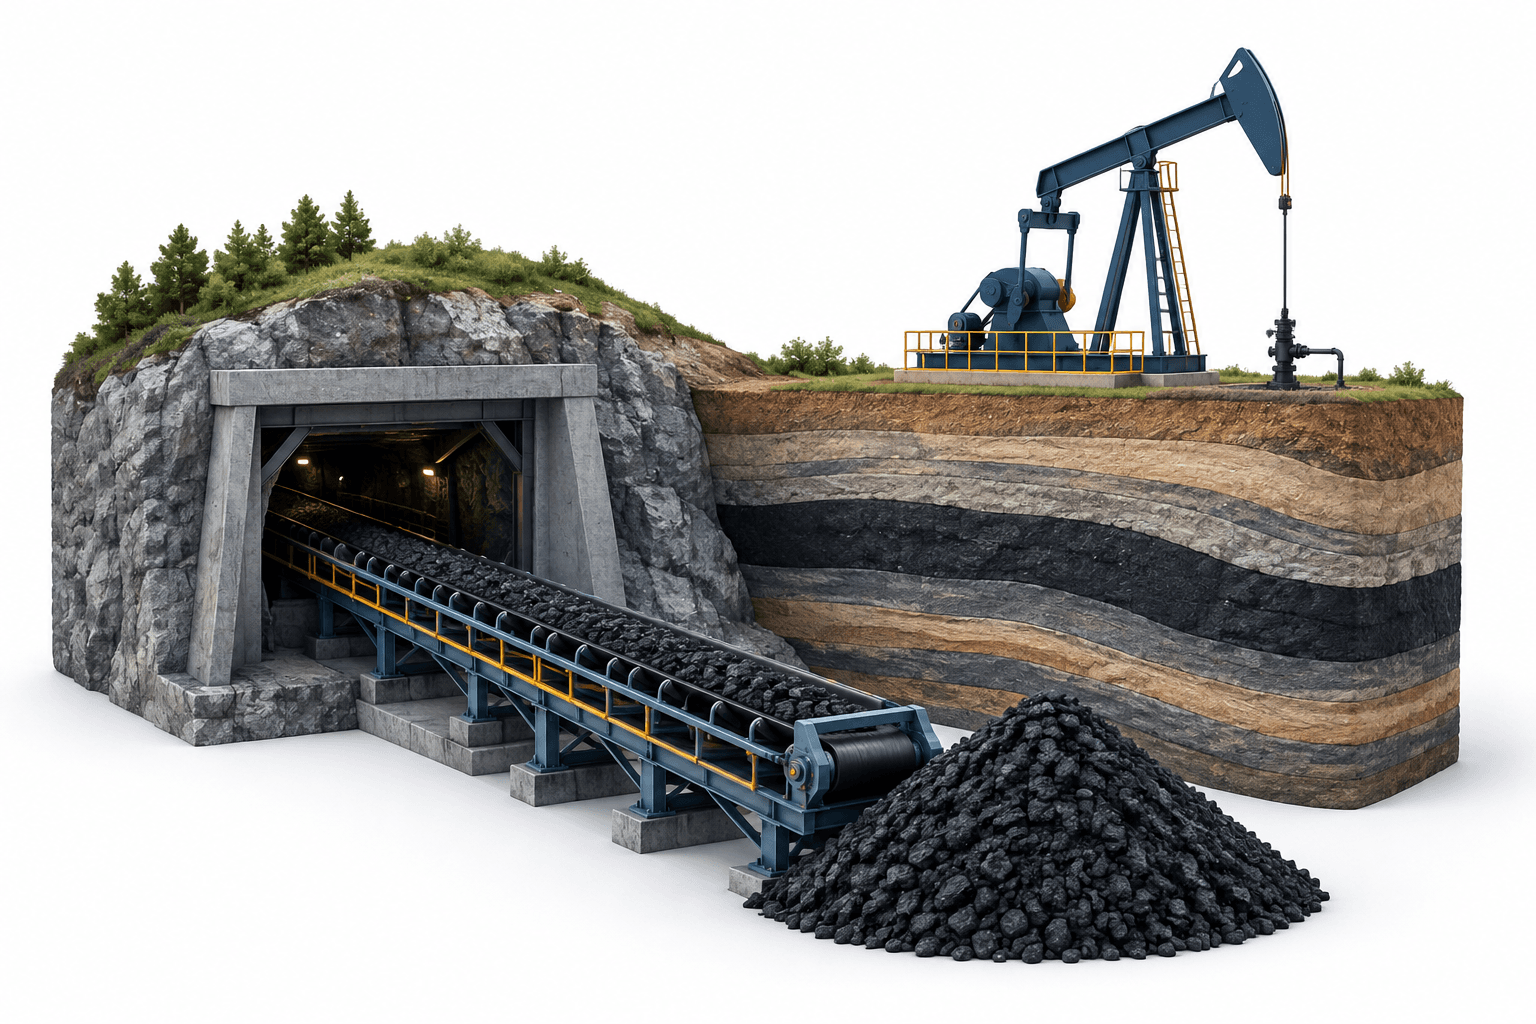
У третьому кварталі 2026 року чистий прибуток ARLP зріс на 46,8% у річному вимірі — до $139,6 млн. Результати підтримали збільшення обсягів продажу вугілля, зниження операційних витрат на тонну та рекордні надходження від роялті за нафту й газ. 26 жовтня Alliance Resource Partners повідомила про виручку в розмірі $603 млн, що на 5,5% більше, та окреслила плани збільшити видобуток на відновленій шахті Mettiki у 2027 році.
Основні висновки
- Обсяги продажу вугілля зросли, попри зниження цін реалізації, а витрати на тонну скоротилися швидше, ніж ціни.
- Надходження від роялті за нафту й газ сягнули рекордного рівня після придбання AllDale III і IV.
- Керівництво окреслило плани збільшити видобуток на Mettiki у 2027 році, але залишилося обережним щодо підвищення виплат партнерам.
Прибуток ARLP зріс завдяки зниженню витрат на вугілля
Чистий прибуток, що припадає на Alliance Resource Partners, становив $1,08 на одну базову та розбавлену частку з обмеженою відповідальністю. Скоригований показник EBITDA, що припадає на ARLP, зріс на 26,3% у річному вимірі — до $233,9 млн. На звітний чистий прибуток також позитивно вплинуло збільшення справедливої вартості цифрових активів на $16,5 млн; цей прибуток не є складовою операційних результатів.
Продажі вугілля зросли на 7,4% — до 9,3 млн тонн. Середня ціна реалізації знизилася на 8,3% — до $53,93 за тонну, однак скориговані витрати EBITDA вугільного сегмента на тонну скоротилися на 13,1% — до $35,64. У результаті скоригований показник EBITDA вугільного сегмента зріс на 18,6% — до $186,8 млн.
Керівництво відзначило повернення Hamilton до видобутку методом довгих лав після тривалого переміщення обладнання, а також стабільні результати Tunnel Ridge і комплексу Riverview. Зниження середньої ціни реалізації переважно пояснюється збільшенням частки дешевших обсягів із Tunnel Ridge.
| Показник | Деталі |
|---|---|
| Прогноз обсягів продажу вугілля на 2026 рік | Від 34,5 млн до 35,5 млн тонн |
| Прогноз ціни продажу вугілля на 2026 рік | Від $54,25 до $54,75 за тонну |
| Прогноз скоригованих витрат EBITDA вугільного сегмента на 2026 рік | Від $37,50 до $38,50 за тонну |
Рекордні роялті супроводжуються збільшенням чистого боргу
Надходження від роялті за нафту й газ сягнули рекордних $59,8 млн, а обсяг видобутку становив 1,45 млн барелів нафтового еквівалента — на 61,3% більше, ніж рік тому. Керівництво пов’язало зростання обсягу з придбанням AllDale III і IV. Сукупні надходження від роялті, зокрема за вугілля, зросли на 52,5% — до $87,5 млн.
Унаслідок придбання компанія також отримала похідні фінансові інструменти, які спричинили збиток у розмірі $7,3 млн за квартал, зокрема $6,7 млн становив нереалізований збиток.
Вільний грошовий потік становив $198,6 млн, а грошовий потік, доступний для розподілу, сягнув $136,8 млн, забезпечивши покриття виплат у 1,76 раза. Водночас чистий борг зріс до $595 млн станом на 30 вересня проти $479 млн станом на 30 червня 2026 року. Загальна сума доступної ліквідності становила $430,8 млн.
Фінансовий директор Кері Маршалл повідомив, що приблизно три чверті угоди AllDale профінансували за рахунок наявних відновлюваних кредитних ліній, а бізнес із видобутку корисних копалин отримав нову кредитну лінію на $150 млн строком на 18 місяців. Грошовий потік від цього бізнесу призначений для погашення короткострокової кредитної лінії.
Угода про постачання продукції Mettiki підтримує заплановане розширення у 2027 році
Генеральний директор Джозеф Крафт заявив, що нова багаторічна угода про постачання дала змогу Mettiki та майже 150 шахтарям відновити роботу. Керівництво очікує, що видобуток шахти у 2027 році перевищить показник 2026 року приблизно на 550 000 тонн.
Новий контракт передбачає постачання 700 000 тонн наступного року. За словами Крафта, за сприятливих умов потенційно можна буде продати ще 150 000–200 000 тонн на експортному ринку коксівного вугілля. Можливості Mettiki з видобутку енергетичного та коксівного вугілля дають змогу підприємству обслуговувати як ринки виробництва електроенергії, так і сталеливарну галузь; ця операційна гнучкість не пов’язана з нещодавно оголошеним контрактом.
До кінця першого кварталу 2027 року на шахті планують перейти до роботи двох дільниць із камерно-стовповою системою розробки у дві зміни на день. Ширші можливості експорту залишаються залежними від умов: керівництво назвало обмежену пропускну здатність барж і вищі витрати на фрахт чинниками, що стримують маржу.
Річний прогноз слід відрізняти від планів розширення
Прогноз Alliance щодо вугільного бізнесу на 2026 рік визначає річні діапазони обсягів продажу, цін реалізації та витрат сегмента. Це цільові показники керівництва, а не вже досягнуті результати.
Крафт сказав, що показники витрат у вугільному басейні Іллінойсу в четвертому кварталі мають бути на рівні третього кварталу. Він також зазначив, що підвищення виплат партнерам не є невідкладним пріоритетом: керівництво розглядає придбання активів у сфері видобутку корисних копалин і прагне забезпечити покриття щонайменше у 1,5 раза за період, довший за один квартал.
Наступний етап
Керівництво повідомило, що тривають дослідження запасів нафти й газу; рекомендації мають бути оприлюднені в лютому 2027 року. Запланований перехід Mettiki до нового режиму роботи мають завершити до кінця того самого першого кварталу.
Читайте більше новин
Застереження
Ця стаття FinanceVelix містить загальну інформацію, а не персоналізовані фінансові, інвестиційні, юридичні чи податкові поради. Ринкові ціни, процентні ставки та економічні умови можуть змінюватися; інвестиції пов’язані з ризиком збитків. Факти відповідають матеріалам, доступним на момент публікації, і можуть змінитися. Самостійно перевіряйте важливу інформацію та за потреби звертайтеся до кваліфікованого фахівця. Згадка про актив, компанію чи послугу не є рекомендацією.


Коментарі
Будьте ввічливими. Заборонено спам, видавання себе за іншу особу та публікацію конфіденційних даних доступу. Звичайні дописи й коментарі з’являються одразу; підозрілі посилання затримуються для перевірки.
Будь ласка, зачекайте...