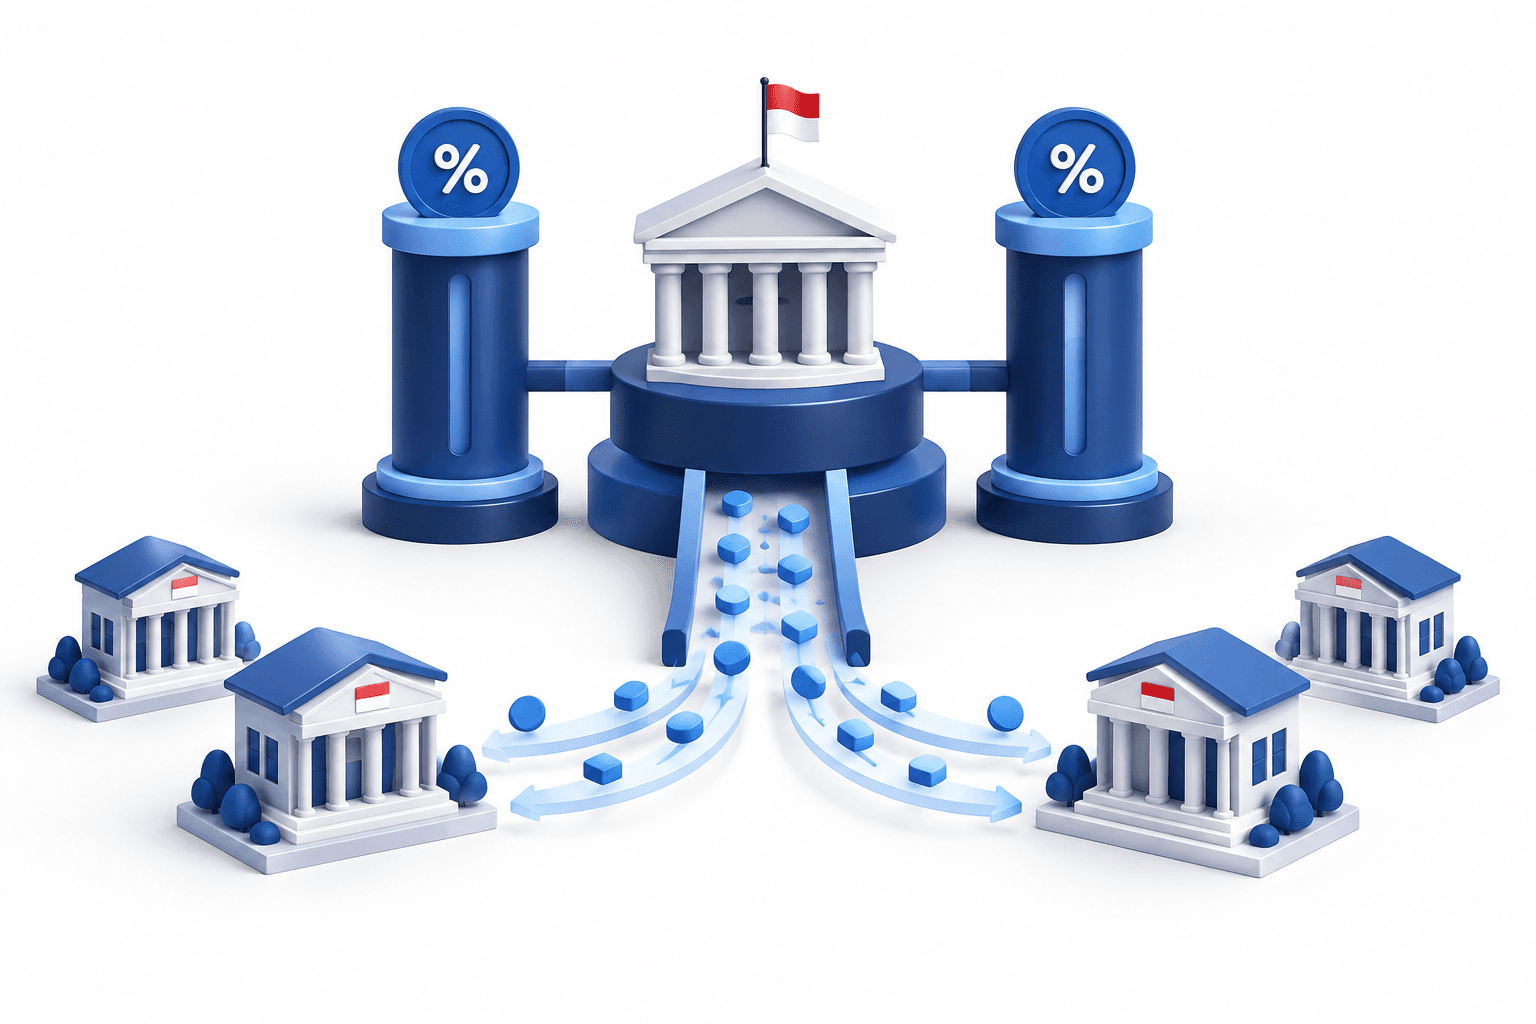
23 жовтня 2026 року представники Банку Індонезії захистили поєднання незмінних базових процентних ставок центрального банку, підвищеної ставки за депозитною facility та запланованого зниження резервних вимог. Вони заявили, що ці заходи мають поліпшити передавання монетарної політики на ширшу економіку після того, як економісти поставили під сумнів, чи не подає цей пакет суперечливих сигналів.
Ключові висновки
- Підвищення ставки за депозитною facility відновлює симетричний коридор навколо незмінної базової ставки 5.75%.
- Очікується, що заплановані зміни резервних вимог вивільнять у банківську систему близько 90 трильйонів рупій.
- Представники центрального банку хочуть, щоб банки віддавали перевагу інструментам із коротшими строками погашення, а не розміщували надлишкові кошти в цінних паперах центрального банку.
Зміст
- Зміни політики Банку Індонезії мають різні цілі
- Зниження резервних вимог спрямоване на ліквідність, а не на зниження базової ставки
- Інструменти з коротшими строками погашення та переоцінка економістів
- Висновок
Зміни політики Банку Індонезії мають різні цілі
Жовтневе рішення Банку Індонезії щодо монетарної політики залишило BI-Rate на рівні 5.75%, а ставку за кредитною facility — на рівні 6.50%, водночас підвищивши ставку за депозитною facility до 5.00%. На засіданні 20–21 жовтня також схвалили поетапне зниження норм обов’язкових резервів і посилення стимулів для валютного хеджування.
Фірман Мохтар, керівник управління економічної та монетарної політики центрального банку, заявив 23 жовтня, що підвищення ставки за депозитною facility узгодило монетарні операції з базовою ставкою. Тепер обидві ставки за facility відрізняються від BI-Rate на 75 базисних пунктів, що відновлює симетрію процентного коридору.
Раніше ставка за депозитною facility була на 100 базисних пунктів нижчою за базову. Фірман пов’язав цю більшу різницю з розміщенням державних коштів у комерційних банках, що збільшило ліквідність банківської системи. Згодом частину цих коштів вилучили після зміни керівництва міністерства фінансів.
Йдеться про різницю між ціною короткострокових грошей і обсягом ліквідності, доступної банкам. Коригування коридору одночасно зі зниженням резервних вимог не обов’язково означає, що центральний банк намагається змінювати базову ставку в протилежних напрямках.
| Показник | Деталі |
|---|---|
| Резерви звичайних банків | Заплановано знизити з 9% до 8% 1 листопада 2026 року, а потім до 7% 1 грудня. |
| Резерви ісламських банків і банківських підрозділів | Заплановано знизити з 7.5% до 6.5% 1 листопада 2026 року, а потім до 5.5% 1 грудня. |
| Політика стимулювання ліквідності | Норму KLM буде знижено з 6% до 5% з 1 грудня 2026 року. |
| Хеджування DNDF на шість місяців | Знижку до премії збільшено з 25% до 40% для відповідного базового іноземного фінансування. |
| Хеджування DNDF на дванадцять місяців | Знижку до премії збільшено з 30% до 45% для відповідного базового іноземного фінансування. |
Зниження резервних вимог спрямоване на ліквідність, а не на зниження базової ставки
Банк Індонезії планує до грудня сукупно знизити норми обов’язкових резервів на 200 базисних пунктів. Очікується, що разом зі змінами до схеми стимулювання ліквідності ці заходи доведуть фактичну норму резервування приблизно до 2% — орієнтовно на один процентний пункт нижче попереднього рівня.
Центральний банк оцінює, що ці зміни вивільнять у банківську систему близько 90 трильйонів рупій, або $4.98 мільярда. Фірман заявив, що додаткову ліквідність було визначено так, щоб вона залишалася сумісною з базовою ставкою та економічною активністю.
Різниця між оголошеним зниженням резервних вимог і меншим скороченням фактичної норми відображає супутнє коригування стимулів для ліквідності. Опублікований графік упровадження також відокремлює зміни резервних вимог від збільшених знижок на хеджування, покликаних заохотити залучення іноземного фінансування.
Інструменти з коротшими строками погашення та переоцінка економістів
Ервін Гунаван Хутапеа, керівник управління монетарних операцій Банку Індонезії, заявив, що представники центробанку хочуть, аби комерційні банки віддавали перевагу інструментам із коротшими строками погашення, а не розміщували надлишкові кошти в номінованих у рупіях цінних паперах центрального банку, відомих як SRBI.
Раніше Банк Індонезії підвищував процентні ставки за SRBI, щоб залучити іноземний капітал. Ервін повідомив, що обсяг таких паперів в обігу скоротився з 1 096 трильйонів рупій у липні до менш ніж 950 трильйонів рупій.
Спочатку економісти Bank of America охарактеризували пакет як одночасне збереження, підвищення та зниження ставок. Згодом вони заявили, що пакет видається менш суперечливим, ніж здавалося спочатку, і зазначили, що зниження резервних вимог не обов’язково означає, що Банк Індонезії не захоче підвищити базову ставку, якщо цього вимагатимуть економічні умови.
Висновок
Наступний запланований крок — перше зниження норм обов’язкових резервів 1 листопада, за яким 1 грудня відбудуться друге зниження та перегляд стимулів для ліквідності. Ці зміни реалізують частину пакета, що стосується ліквідності, тоді як базова ставка залишатиметься незмінною.
Читайте більше новин
Застереження
Ця стаття FinanceVelix містить загальну інформацію, а не персоналізовану фінансову, інвестиційну, юридичну чи податкову консультацію. Ринкові ціни, процентні ставки та економічні умови можуть змінюватися; інвестиції пов’язані з ризиком збитків. Наведені факти відповідають матеріалам, доступним на момент публікації, і можуть змінитися. Самостійно перевіряйте важливу інформацію та за потреби звертайтеся до кваліфікованого фахівця. Згадка про актив, компанію чи послугу не є рекомендацією.