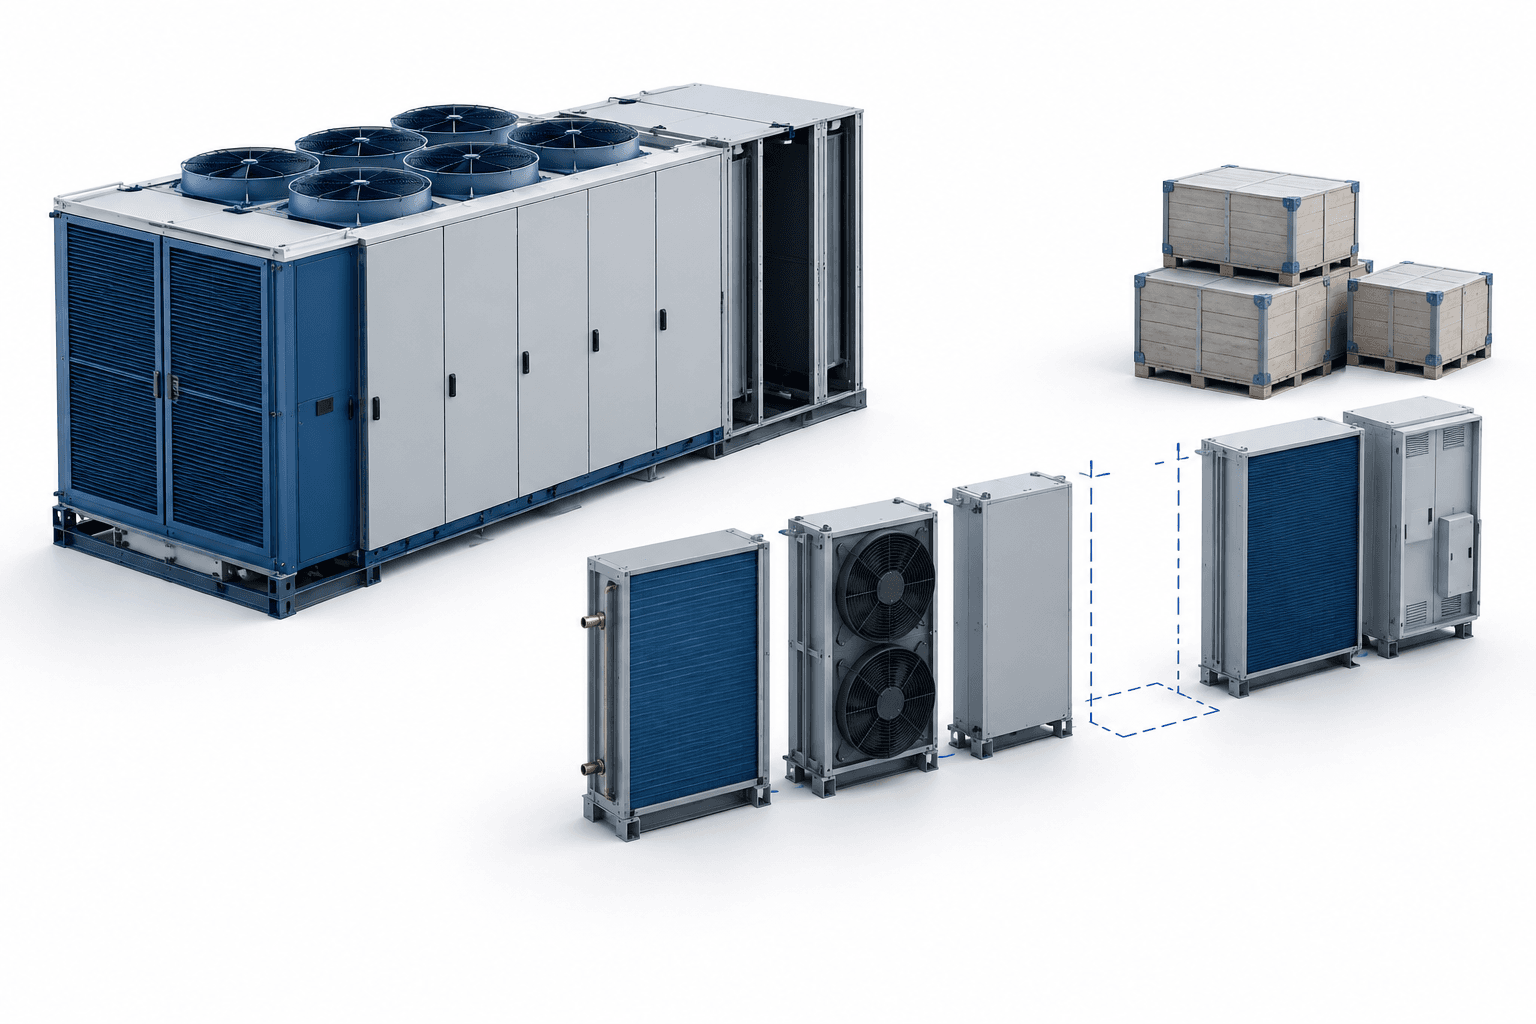
2026 کی تیسری سہ ماہی میں مونٹرز کی آمدنی کے اعداد و شمار میں آرڈرز کی وصولی 70% بڑھنے اور زیرِ التوا آرڈرز کی مالیت 178% اضافے سے SEK 28 ارب تک پہنچنے کا انکشاف ہوا، لیکن مضبوط طلب نے پیداوار اور نقد رقم پیدا کرنے کی صلاحیت پر دباؤ برقرار رکھا۔ 23 اکتوبر کو آمدنی سے متعلق گفتگو میں انتظامیہ نے کہا کہ اجزا کی قلت، فیکٹری کی توسیع اور انوینٹری میں اضافے سے ڈیٹا سینٹر ٹیکنالوجی کے کاروبار پر دباؤ پڑ رہا ہے، اگرچہ ترسیل کی رفتار تیز ہوئی ہے۔
اہم نکات
- ڈیٹا سینٹر کے زیرِ التوا آرڈرز میں اضافے سے 2027 اور 2028 تک ترسیل کے امکانات واضح ہوتے ہیں۔
- اجزا کی قلت اور نئی مصنوعات کی پیداوار بڑھانے کے مراحل ڈیٹا سینٹر کے منافع کے مارجن کو محدود کر رہے ہیں۔
- آپریٹنگ نقد بہاؤ منفی رہا، جبکہ چوتھی سہ ماہی میں انوینٹری میں مزید اضافے کی توقع ہے۔
فہرستِ مضامین
- مونٹرز کی آمدنی آرڈرز اور ترسیل کے درمیان فرق کو نمایاں کرتی ہے
- ڈیٹا سینٹر کی نمو کے ساتھ منافع کے مارجن پر دباؤ
- انوینٹری نقد رقم جذب کرتی اور لیوریج بڑھاتی ہے
- ایئرٹیک کی بہتری میں منسوخی کی غیرمعمولی فیس بھی شامل ہے
- نتیجہ
مونٹرز کی آمدنی آرڈرز اور ترسیل کے درمیان فرق کو نمایاں کرتی ہے
ڈیٹا سینٹر ٹیکنالوجی ڈویژن (DCT) نے اب تک کی بلند ترین سہ ماہی فروخت حاصل کی، جو پچھلی سہ ماہی کے مقابلے میں 30% زیادہ تھی۔ اس کے زیرِ التوا آرڈرز کی مالیت تقریباً SEK 22 ارب تک پہنچی، جو گروپ کے زیادہ تر غیرمکمل آرڈرز پر مشتمل تھی۔
چیف ایگزیکٹو اسٹیفن ایسپمین نے کہا کہ 2027 کی گنجائش کا بڑا حصہ عملاً پہلے ہی بک ہو چکا ہے اور نئے آرڈرز تیزی سے 2028 میں منتقل ہو رہے ہیں۔ سرمایہ کار تعلقات کی سربراہ لائن ڈوورَن نے خبردار کیا کہ 2027 میں DCT کی تقریباً SEK 11 ارب کی فروخت کا پہلے دیا گیا تخمینہ، زیرِ التوا آرڈرز کو دو سال پر تقسیم کرنے کی بنیاد پر ایک فوری اندازہ تھا، نہ کہ باضابطہ پیش گوئی، اور غالباً اب یہ بہت کم ہے۔
مونٹرز کی عبوری رپورٹوں کا مجموعہ سہ ماہی مالیاتی رپورٹوں کو پریزنٹیشنز اور ویب کاسٹس کے ساتھ یکجا کرتا ہے۔ اس تازہ کاری میں بنیادی فرق ان آرڈرز کے درمیان ہے جن کی ترسیل باقی ہے اور پہلے سے تسلیم شدہ آمدنی کے درمیان: زیرِ التوا آرڈرز میں اضافہ بذاتِ خود پیداواری رکاوٹوں کو دور نہیں کرتا۔
| مد | تفصیلات |
|---|---|
| گروپ کی خالص فروخت میں اضافہ | 2026 کی تیسری سہ ماہی میں 18% |
| گروپ کا بک ٹو بل تناسب | 1.6، جو ظاہر کرتا ہے کہ آرڈرز فروخت سے زیادہ تھے |
| فوڈٹیک کی سالانہ بار بار حاصل ہونے والی آمدنی | 18% اضافہ |
| DCT کی قیمتیں | انتظامیہ کے مطابق کچھ مصنوعات کی قیمتوں میں 20% سے زیادہ اضافہ ہوا؛ زیرِ التوا آرڈرز میں قیمتوں کا فرق تھا |
ڈیٹا سینٹر کی نمو کے ساتھ منافع کے مارجن پر دباؤ
مصنوعات کے امتزاج، اجزا کی قلت اور فیکٹری میں پیداوار بڑھانے کے مرحلے کی غیرموثریت نے زیادہ حجم کے اثر کو زائل کیا، جس سے DCT کا منافع کم ہوا۔ ایسپمین نے کہا کہ کسی ایک جزو کی عدم دستیابی پیداوار کا سلسلہ روک سکتی ہے، دوبارہ کام کرنے کی ضرورت پیدا کر سکتی ہے اور آمدنی تسلیم کرنے کے لحاظ سے یونٹس کو نامکمل چھوڑ سکتی ہے۔
یہ ڈویژن اس سال تین نئے مصنوعات کے تصورات بھی متعارف کرا رہا ہے، جن میں ٹھنڈے پانی کے بنیادی ڈھانچے تک توسیع شامل ہے۔ انتظامیہ کو ان مصنوعات میں امکانات نظر آتے ہیں، لیکن ابتدائی پیداواری مراحل ابھی تک پختہ کارکردگی کی سطح تک نہیں پہنچے۔
ایسپمین نے DCT کی پیش رفت میں تقریباً ایک سہ ماہی کی تاخیر کو اب بھی ایک معقول تخمینہ قرار دیا۔ انہوں نے کہا کہ اگر منصوبے کے مطابق کام جاری رہا تو پورے سال کے لیے 30% نمو کا ہدف انتہائی معقول ہے، تاہم بیرونی عوامل سے متعلق تحفظ برقرار رکھا۔ درمیانی مدت میں ہائی ٹینز مارجن کا حصول ایک ہدف ہے، نہ کہ قریب المدت عہد۔
مونٹرز اضافی سپلائرز کی منظوری دے رہا ہے، متبادل اجزا کی منظوری کے لیے صارفین کے ساتھ کام کر رہا ہے اور اپنی ورجینیا کی تنصیب میں کارکردگی بہتر بنانے والی ٹیمیں تعینات کر رہا ہے۔ سہ ماہی میں ٹیرفس نے DCT کے منافع کے مارجن میں تقریباً دو فیصد پوائنٹس کی کمی کی، جو پہلے چار پوائنٹس تھی، تاہم چوتھی سہ ماہی میں بھی اس کے کچھ اثرات باقی رہنے کی توقع ہے۔
انوینٹری نقد رقم جذب کرتی اور لیوریج بڑھاتی ہے
DCT کی جانب سے انوینٹری جمع کرنے کے باعث آپریٹنگ نقد بہاؤ منفی رہا۔ چیف فنانشل آفیسر کاتارینا فشر نے کہا کہ کوائلز جیسے اجزا کی قلت کے باعث دیگر پرزے پہلے ہی دستیاب تھے، لیکن انہیں ابھی مکمل ترسیل کے قابل مصنوعات میں تبدیل نہیں کیا جا سکتا تھا۔
فشر کو توقع ہے کہ سال کے اختتام تک انوینٹری مستحکم ہو جائے گی، جبکہ چوتھی سہ ماہی میں اس میں مزید اضافہ دوسری اور تیسری سہ ماہی کے درمیان ہونے والے اضافے سے کم ہوگا۔ اس کے باوجود، پیداوار کی زیادہ گنجائش کے لیے رسد کی مسلسل بلند سطح درکار ہوگی۔
لیوریج 3.2 سے بڑھ کر 3.4 ہو گیا، جو کمپنی کے 1.5–2.5 کے طویل مدتی ہدف سے زیادہ ہے۔ منفی نقد بہاؤ اور لیز کی واجبات میں اضافے نے اس بڑھوتری میں حصہ ڈالا۔ اس لیے فوری مالیاتی چیلنج صرف مزید آرڈرز حاصل کرنا نہیں، بلکہ بڑھتی ہوئی پیداوار کو مکمل ترسیل اور نقد رقم میں تبدیل کرنا ہے۔
ایئرٹیک کی بہتری میں منسوخی کی غیرمعمولی فیس بھی شامل ہے
زیادہ حجم، سازگار مصنوعات کے امتزاج اور لاگت کی بچت کے باعث ایئرٹیک کا منافع دگنے سے بھی زیادہ ہوا۔ اس کا رپورٹ کردہ مارجن 12.9% تھا، جبکہ یک وقتی منسوخی فیس کو خارج کرنے پر یہ 10.4% تھا۔
فشر نے فیس کی رقم تقریباً SEK 50 ملین بتائی۔ انتظامیہ نے منسوخی کو انتہائی غیرمعمولی قرار دیا اور اسے ایک بڑے منصوبے سے منسلک کیا جو مکمل طور پر منسوخ کر دیا گیا تھا؛ اس لیے ڈویژن کی سہ ماہی بہتری کا جائزہ لیتے وقت یہ فیس ایک اہم وضاحت ہے۔
مسلسل سرمایہ کاری کے باوجود فوڈٹیک نے صحت مند منافع کے مارجن برقرار رکھے۔ فروخت میں کوئی تبدیلی نہیں ہوئی، کیونکہ یورپ میں کنٹرولرز کی فروخت پر موسمی عوامل اور بعض منڈیوں میں کمزور طلب کا اثر پڑا، جبکہ بار بار حاصل ہونے والی آمدنی میں مسلسل اضافہ ہوا۔
نتیجہ
چوتھی سہ ماہی یہ جانچے گی کہ آیا DCT کی تیز تر پیداوار انوینٹری میں ایک اور بڑے اضافے کے بغیر مکمل ترسیل میں تبدیل ہو سکتی ہے۔ انتظامیہ مزید نمو کی توقع رکھتی ہے، لیکن اس کے بیان کردہ وقت کے مطابق منافع کے مارجن کی بحالی اب بھی کئی سہ ماہیوں کے دوران رسدی رکاوٹوں کے حل پر منحصر ہے۔
مزید خبریں پڑھیں
ڈس کلیمر
FinanceVelix کا یہ مضمون عمومی معلومات فراہم کرتا ہے، ذاتی نوعیت کا مالیاتی، سرمایہ کاری، قانونی یا ٹیکس مشورہ نہیں۔ مارکیٹ کی قیمتیں، شرحِ سود اور معاشی حالات بدل سکتے ہیں؛ سرمایہ کاری میں نقصان کا خطرہ ہوتا ہے۔ حقائق اشاعت کے وقت دستیاب مواد کی عکاسی کرتے ہیں اور تبدیل ہو سکتے ہیں۔ اہم معلومات کی خود تصدیق کریں اور ضرورت پڑنے پر کسی مستند ماہر سے مشورہ لیں۔ کسی اثاثے، کمپنی یا خدمت کا ذکر توثیق نہیں ہے۔



