TGS 於 2026 年 10 月 22 日更正第三季財報公告,新增附註 12,並表示其他內容均維持不變。TGS 第三季業績顯示,合約活動熱絡帶動營收成長,但營運挑戰與低合約價格拖累利潤率。
重點摘要
- 營收從去年同期的 3.88 億美元升至 3.97 億美元,但 EBITDA 和 EBIT 均下滑,儘管公司認列了 4,100 萬美元的業務出售收益。
- 訂單積壓額達 6.79 億美元,年增 52%;第四季的拖纜式海洋地震船隊已全數排滿。
- 由於延後部分專案,TGS 將 2026 年多客戶投資預期從約 5.5 億美元下調至約 5.1 億美元。
目錄
TGS 第三季業績:活動增加,但獲利承壓
第三季 EBITDA 為 2.22 億美元,低於 2025 年同期的 2.42 億美元。EBIT 從 9,400 萬美元降至 8,600 萬美元。本季這兩項指標均包含出售井資料業務所得的 4,100 萬美元收益。
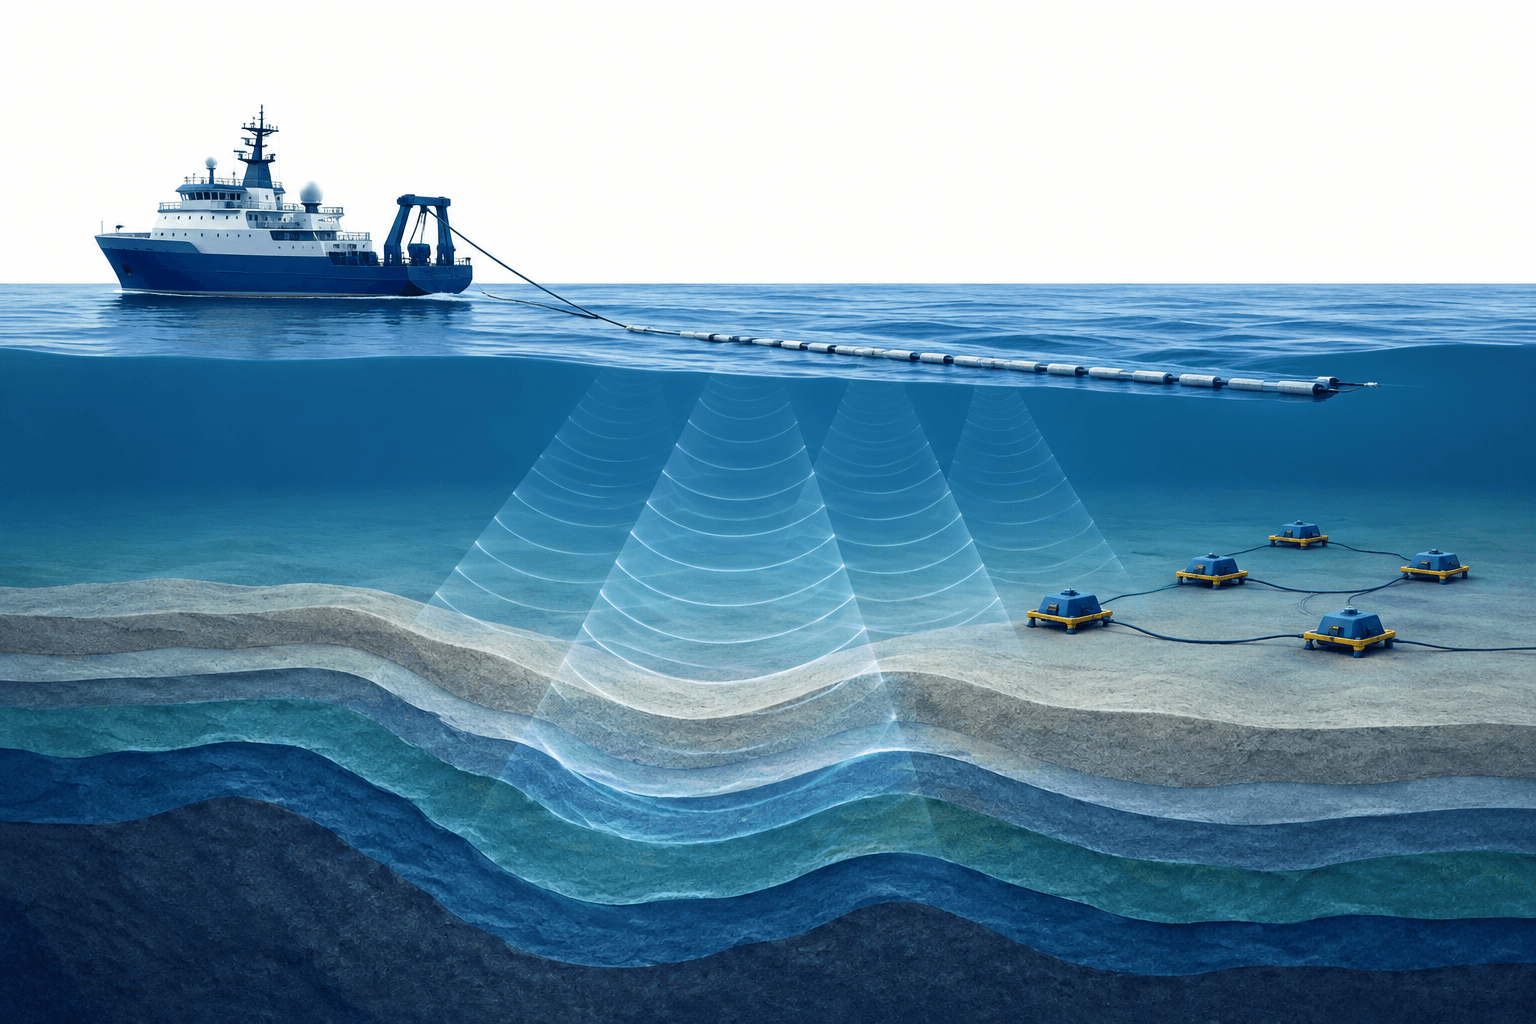
執行長 Kristian Johansen 表示,3D 拖纜式海洋地震船隊及海底節點(Ocean Bottom Node)業務活動強勁,使合約營收創下 2024 年第四季以來新高。然而,營運挑戰導致成本上升,加上合約價格偏低,對利潤率造成不利影響。
更正公告指出,唯一變更是新增附註 12。提供的報告並未重現該附註的內容。
訂單積壓額增加,管理層看好更強勁的商機管線
TGS 報告新增訂單金額為 3.57 億美元,總訂單積壓額達 6.79 億美元。兩項數字均不包括北美井資料業務;該業務已於 2026 年第三季出售。
Johansen 表示,新合約授予及多客戶專案支撐訂單流入。他指出,拖纜式海洋地震船隊第四季已全數排滿,能見度較去年同期大幅改善,讓公司得以最佳化資產配置。
管理層另表示,拖纜式海洋地震合約的商機管線更加強勁,當中包括客戶爭取可用產能的情況。Johansen 表示,這使他更有信心合約價格將自 2027 年起改善。海底節點招標活動增加,也進一步支持公司對 2027 年活動升溫的預期;這些仍是管理層的預期,並非已實現的結果。
專案延後,下調投資展望
由於商機管線中的合約工作量增加,TGS 決定延後部分多客戶專案。公司目前預期 2026 年多客戶投資約為 5.1 億美元,低於先前約 5.5 億美元的指引。
公司另公布,將於 2026 年第四季支付每股 0.155 美元的股利。
結論
更正後的公告並未改變 TGS 已公布的財務概況:營收及訂單積壓額走強,但獲利下滑。管理層預期合約機會將改善,同時調整部分原定多客戶投資,以配合合約工作。
閱讀更多新聞
免責聲明
本文由 FinanceVelix 提供一般資訊,不構成個人化財務、投資、法律或稅務建議。市場價格、利率及經濟狀況可能變動;投資具有虧損風險。本文所述事實以發布時可取得的資料為準,且可能變更。請自行查證重要資訊,並視需要諮詢合格專業人士。提及任何資產、公司或服務,均不代表 FinanceVelix 對其背書。



