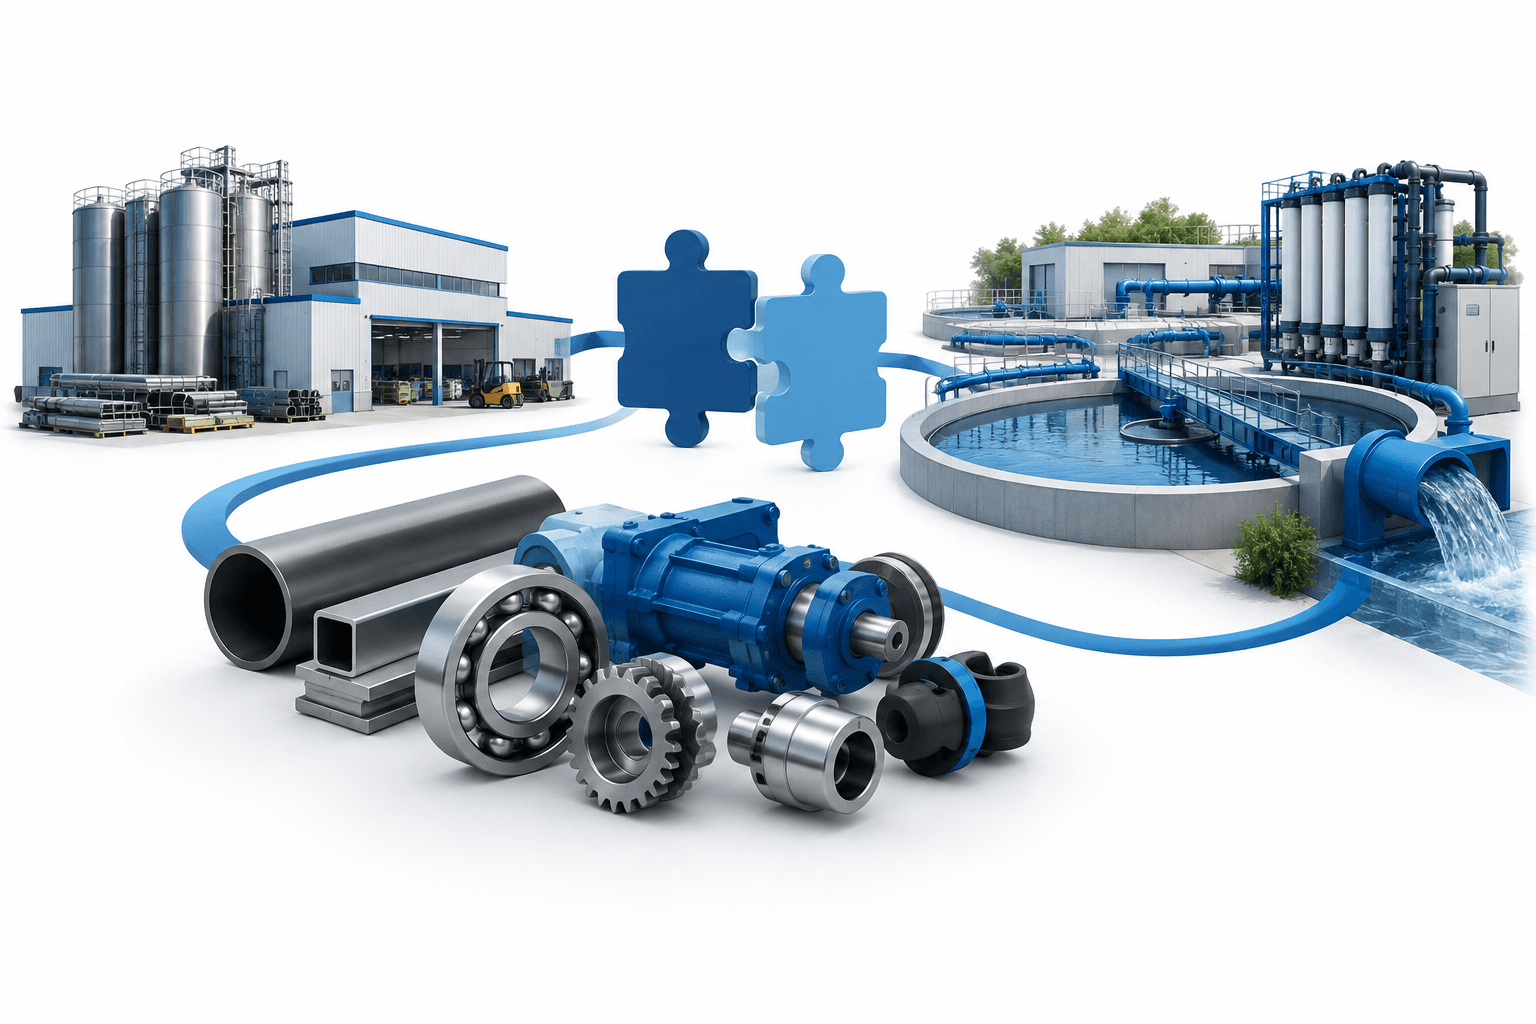
Momentum Group 2026 年第三季盈利上升,EBITA 增加 15% 至 1.09 億瑞典克朗,收購及利潤率改善支撐業績。營收增加 8% 至 8.05 億瑞典克朗。
重點摘要
- 收購為季度營收貢獻 5,200 萬瑞典克朗;整體而言,可比業務單位的銷售額僅小幅上升。
- Industry 可比業務單位的銷售額增長 5%,Infrastructure 則下滑 4%。
- 公司計劃自 2027 年 1 月 1 日起,將目前兩大業務領域改為三大業務領域。
Momentum Group 的盈利與現金流
在其 第三季中期報告中,Momentum Group 表示,EBITA 從一年前的 9,500 萬瑞典克朗上升。EBITA 利潤率從 12.7% 升至 13.5%,營收則從 7.46 億瑞典克朗增加。報告於 10 月 23 日發布。
公司將盈利改善歸因於基礎銷售額小幅增加、毛利率提高,以及收購企業的貢獻。營業活動現金流從 2025 年第三季的 3,800 萬瑞典克朗升至 9,800 萬瑞典克朗。
2026 年 1 月至 9 月,營收增加 5% 至 24.27 億瑞典克朗,EBITA 上升 11% 至 2.92 億瑞典克朗。九個月期間,可比業務單位的銷售額下滑 2%。
Industry 增長抵銷 Infrastructure 疲弱表現
Industry 營收增加 11% 至 4.39 億瑞典克朗,其中可比業務單位增長 5%。其 EBITA 上升 19% 至 6,300 萬瑞典克朗。公司表示,瑞典需求較強,採礦業及汽車業呈現正向趨勢,但紙漿與造紙業活動仍然低迷。
Infrastructure 營收增加 4% 至 3.73 億瑞典克朗,但可比業務單位的銷售額下滑 4%。挪威銷量減少及丹麥需求疲弱,拖累業務表現。儘管如此,受收購及成本調整支撐,Infrastructure 的 EBITA 仍上升 10% 至 5,500 萬瑞典克朗。
收購與計劃中的重組
季度結束後,Momentum 收購了 Polymore;該公司專精於水與廢水處理用聚合物加藥設備。至此,Momentum 於 2026 年完成的收購案增至七宗,合計年營收約 2.6 億瑞典克朗。
集團計劃自 2027 年 1 月 1 日起,將業務組織為 Power Transmission、Industrial Solutions 和 Process Technology。執行長 Ulf Lilius 表示,此架構旨在促進業務發展、收購及營運改善,同時讓各個公司繼續負責自身的客戶、市場與盈利。
Momentum 維持其長期目標,計劃在 2030 年底前將 EBITA 提高一倍至 6.8 億瑞典克朗。這是公司的目標,並非已公布的業績。
閱讀更多新聞
免責聲明
本篇 FinanceVelix 文章提供一般資訊,並非個人化的財務、投資、法律或稅務建議。市場價格、利率及經濟狀況可能發生變化;投資涉及損失風險。本文所載事實反映發布時可取得的資料,且可能變動。請自行核實重要資訊,並視需要諮詢合格專業人士。提及任何資產、公司或服務,均不代表對其背書。
留言
請尊重他人。禁止垃圾訊息、冒充他人或發布私人登入憑證。一般貼文和留言會立即顯示;含可疑連結的內容會暫緩發布,待審核後再顯示。
請稍等......