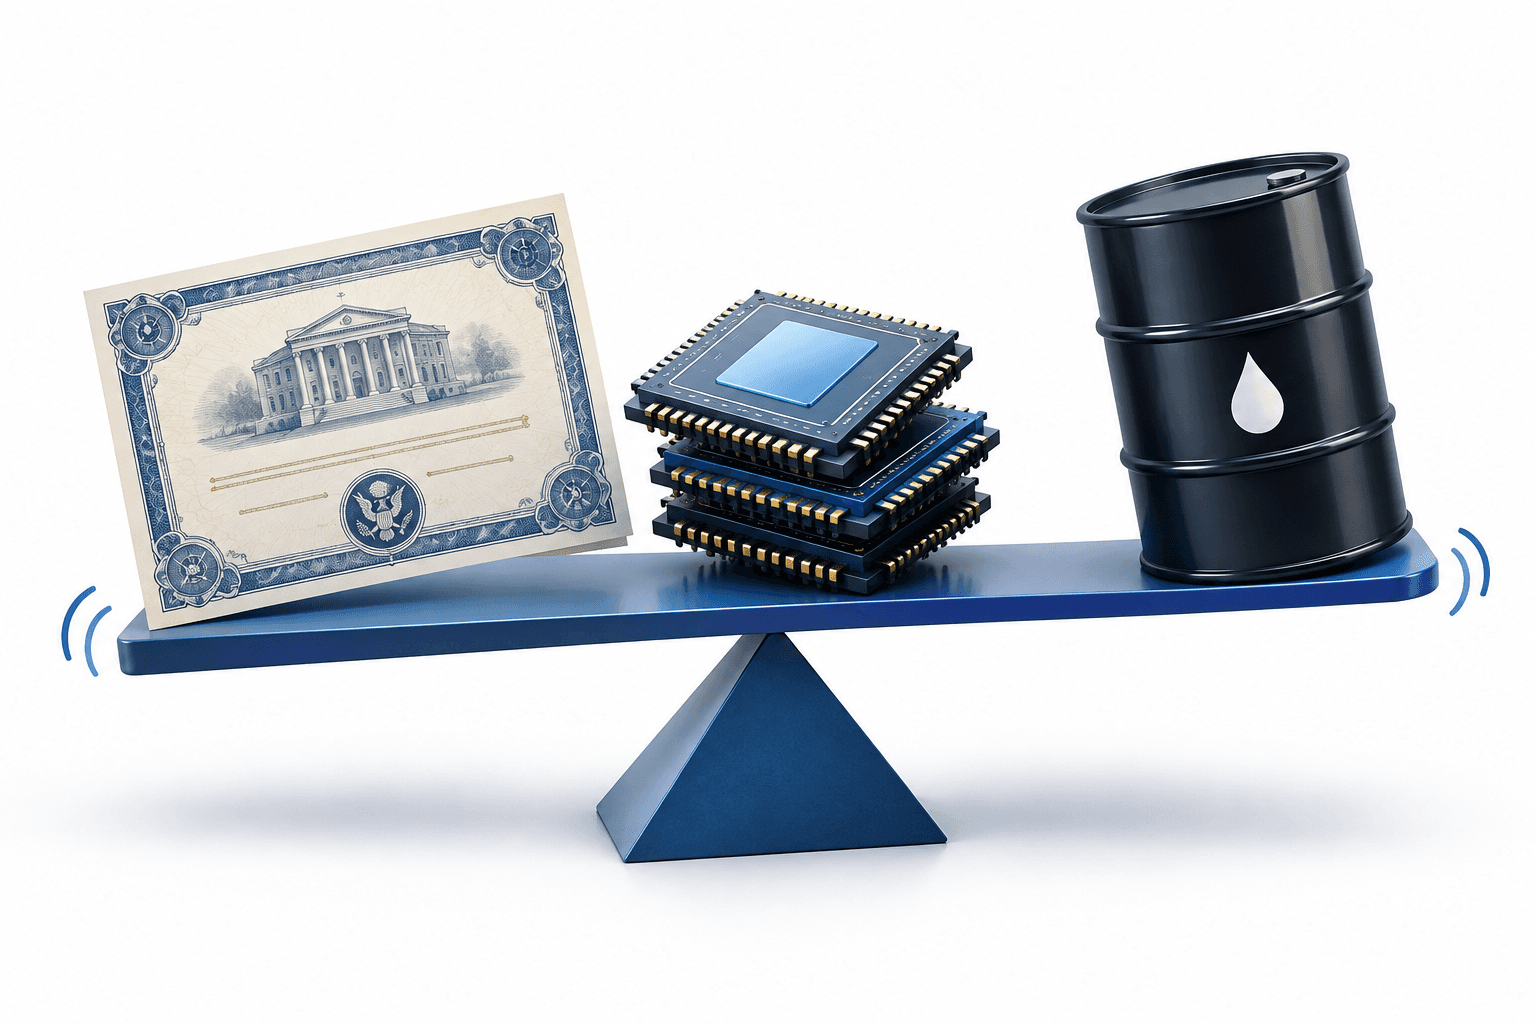
惠譽評級在2026年10月30日發布的一份報告中警告,儘管預期美國公債殖利率將有所回落,全球市場波動仍可能延續至2027年。該機構指出,實質利率上升,以及企業可能在人工智慧方面支出過多的疑慮,都是相關風險。
重點摘要
- 惠譽預期美國10年期公債殖利率將在2027年底降至4.8%,但警告殖利率也可能更高。
- 該機構預測美國政策利率將在2027年維持於4.25%,其中包括2026年底前再升息一次。
- 惠譽指出,石油供應中斷及重新評估AI投資報酬,是其中的風險。
全球市場波動與美國公債展望
惠譽的基本情境是債券殖利率將趨於穩定,美國10年期公債殖利率則會在2027年底回落至4.8%。10月29日,該殖利率約為4.927%,報導發布時下跌0.062個百分點。
該機構表示,債券殖利率上升反映了經通膨調整後的利率走高。惠譽也預期,繼聯準會9月一致通過升息、為三年來首次升息後,2026年底前美國將再升息一次。
在另一份 9月全球經濟展望中,惠譽討論了實質利率上升,以及AI帶動的投資熱潮相關風險。這份9月展望並未被指明為10月30日警告所依據的特定報告。
石油供應與美國公債需求帶來上行風險
惠譽提醒,若荷莫茲海峽的石油供應中斷持續超過2027年第一季,原油價格可能高於其基準預測,並進一步對債券殖利率造成上行壓力。
該機構也指出,美國公債相較於日本資產的殖利率利差收窄,可能是美國公債淨外國購買量趨於平緩的原因之一。惠譽表示,聯準會縮減資產負債表,以及專注AI的超大規模雲端服務業者快速發債,可能加劇投資人資金的競爭。
AI支出引發信用風險疑慮
惠譽表示,快速成長的資本支出將持續是邁入2027年的一項重大信用風險。相較於前沿模型,開放權重AI模型持續改進,加上投資計畫擴大,已引發疑慮:企業可能高估了可持續支出的規模。
該機構警告,若市場大幅重新評估AI的長期獲利潛力,企業可能大幅削減資本支出,進而影響AI價值鏈各環節的發行人及更廣泛的資本市場。
閱讀更多新聞
免責聲明
這篇 FinanceVelix 文章僅提供一般資訊,並非個人化的財務、投資、法律或稅務建議。市場價格、利率及經濟情勢可能變動;投資存在損失風險。文中事實反映發布時可取得的資料,且可能有所變動。請自行查證重要資訊,並在需要時諮詢合格專業人士。提及任何資產、公司或服務,均不構成推薦。

留言
請尊重他人。禁止垃圾訊息、冒充他人或發布私人登入憑證。一般貼文和留言會立即顯示;含可疑連結的內容會暫緩發布,待審核後再顯示。
請稍等......