Setco Automotive於2026年4月至6月歸屬股東的利潤達₹203.61 crore,扭轉了去年同期₹34.92 crore的虧損,主要受投資收益帶動。董事會於2026年10月23日批准業績,並同時批准修訂後的提案,擬將虧損的子公司Lava Cast併入上市公司,以降低行政成本。
重點摘要
- 業績扭轉主要由非營業收入帶動,而非營收成長。
- 擬議的Lava Cast合併不涉及現金對價或發行新股,預期節省金額尚未量化。
- 核數師指出Lava Cast持續經營能力存在不確定性,且對四家海外實體的審閱存在限制。
目錄
Setco Automotive利潤反映投資收入
2026年4月至6月,合併營業收入按年增長12.3%,由₹47.12 crore升至₹52.90 crore。與歸屬股東利潤₹238.53 crore的變動相比,這一增幅相對有限。
單體財務報表更清楚地呈現出兩者的差異。淨利潤由₹0.99 crore增至₹205.30 crore,儘管營業收入由₹0.38 crore降至零。其他收入包括₹214.28 crore的投資收益,以及₹2.25 crore的競業禁止收入。
因此, headline利潤並不代表經常性營業收益有相應改善。董事會在季度結束近四個月後才批准2026年4月至6月的數據,且當時2026年7月至9月季度亦已結束。
| 項目 | 詳情 |
|---|---|
| 合併原材料成本 | 2026年4月至6月為₹27.95 crore,去年同期為₹20.12 crore;上升38.9%。 |
| 合併員工費用 | ₹19.49 crore,去年同期為₹10.58 crore;上升84.2%。 |
| 合併財務成本 | ₹1.82 crore,去年同期為₹2.34 crore;下降22.2%。 |
| Lava Cast季度虧損 | ₹2.35 crore,去年同期為₹4.40 crore;收窄46.6%。 |
| Lava Cast負淨值 | 2026年6月為₹139.06 crore,2025年6月為₹107.02 crore。 |
Lava Cast合併旨在節省行政成本
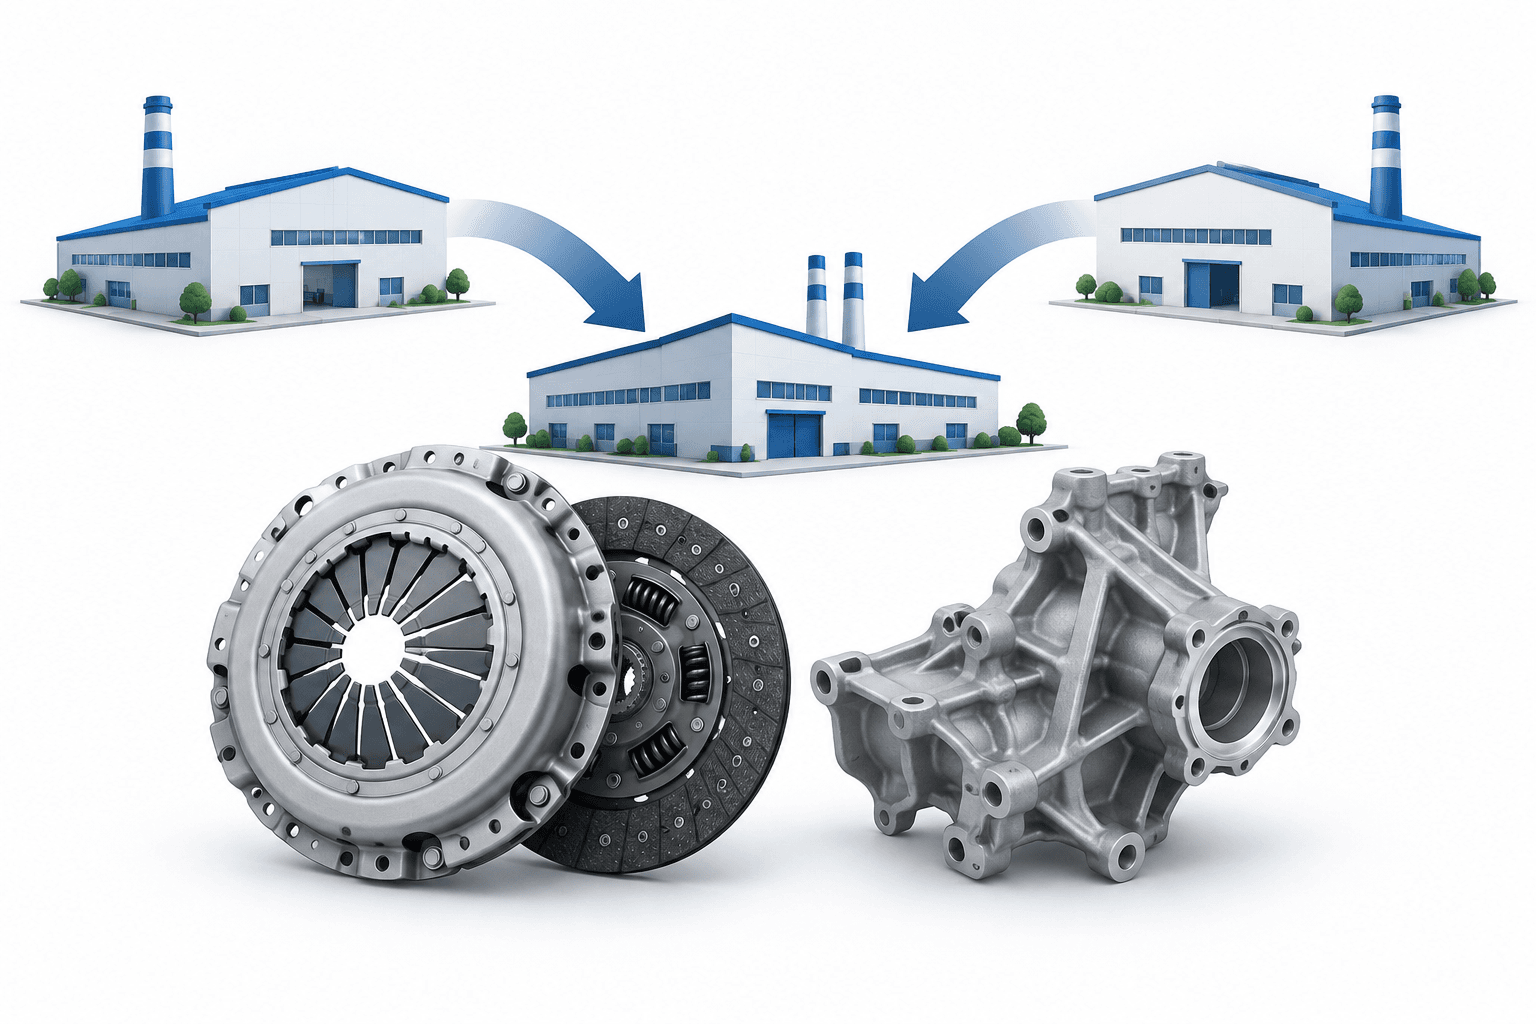
董事會於10月23日批准的修訂後合併提案,將把全資子公司Lava Cast併入Setco Automotive。Lava Cast為商用車和乘用車製造鑄造零件;該子公司FY26營業額為₹87.78 crore,截至2026年3月31日的負淨值為₹136.71 crore。
Setco旨在取消重疊的管理職能,並減少會計、審計、合規及報稅要求。公司尚未為預期節省金額提供數字。
此交易不涉及現金對價或發行新股。由於Lava Cast已納入合併報表,合併本身不會增加集團營收,也不會消除累計虧損。其財務效益取決於實際成本削減及營運表現改善。
重組是在出售離合器業務後進行
合併計劃是在分階段出售Setco Auto Systems予RSB Transmissions之後提出。Setco Auto Systems的公司沿革記載了2026年離合器業務的收購,為集團營運架構的變化提供背景。
2026年5月27日完成的首階段交易,涉及出售該子公司約41%的股權,作價約₹215 crore,Setco則保留約24%的剩餘股權。協議亦規定向Lava Cast支付₹33 crore的產能預留費,將保留的鑄造業務與已出售的離合器業務聯繫起來。
營運成本與審計疑慮仍存
2026年4月至6月,合併原材料及員工成本的增幅高於營收,儘管財務成本有所下降。Lava Cast的季度虧損收窄,但其負淨值擴大。
財務審閱附有保留事項
核數師指出,Lava Cast能否持續經營存在重大不確定性。他們亦對Setco的合併財務審閱提出保留事項,原因是四家海外實體的財務資料由管理層認證後納入報表,未經審計或有限審閱。
結論
Setco Automotive的業績扭轉主要由投資收入帶動,而Lava Cast合併仍是一項擬議的節省成本措施。在重組得以推進前,尚需取得監管機構及審裁機構批准。
閱讀更多新聞
免責聲明
本文由FinanceVelix提供一般資訊,並非個人化的財務、投資、法律或稅務建議。市場價格、利率及經濟狀況可能變動;投資涉及損失風險。本文所載事實反映發布時可取得的資料,日後可能變更。請自行核實重要資訊,並在有需要時諮詢合資格專業人士。提及任何資產、公司或服務並不構成推薦。