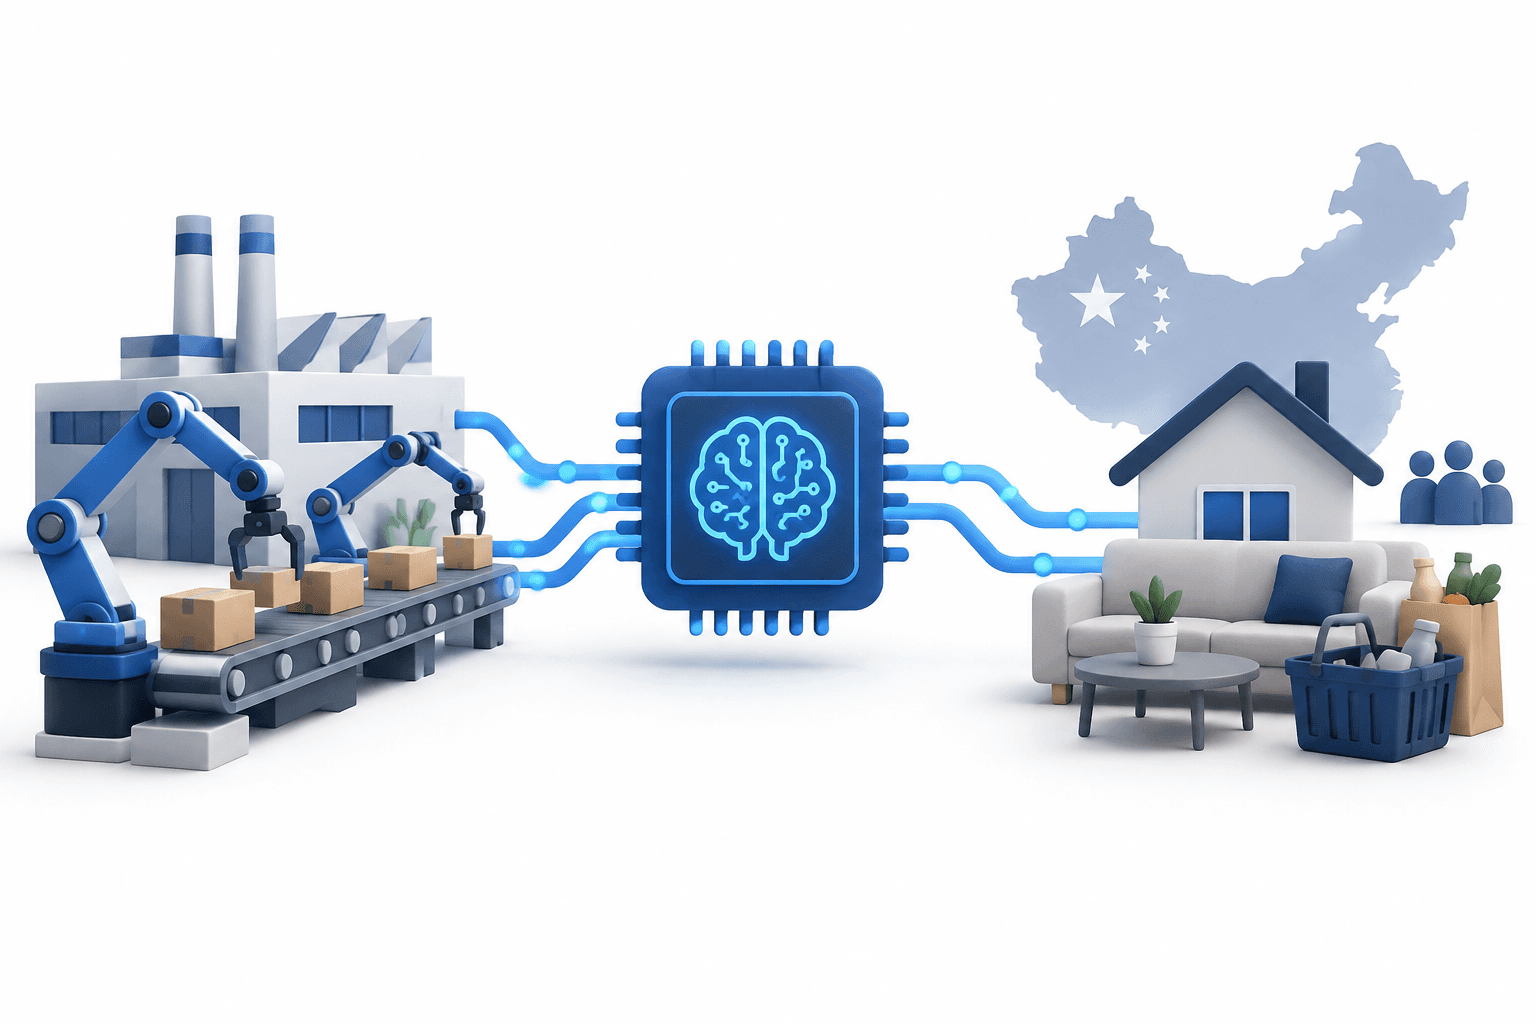
惠誉评级于2026年10月27日表示,中国人工智能投资正扩展至更多行业,但国内需求疲软、商业回报有限,可能使其短期内无法带来广泛的经济收益。
要点
- 惠誉预计,人工智能带来的更广泛生产率和增长效益将逐步显现。
- 较低的部署成本可能推动人工智能应用,而竞争则可能压缩服务提供商的定价能力。
- 该机构认为,人工智能投资可能更多惠及实力较强的行业,而非受需求疲软影响的企业。
中国人工智能投资扩展至计算领域之外
惠誉表示,人工智能支出如今已超出芯片和计算基础设施的范畴,延伸至自动化、发电、企业软件和工业应用等领域。
中国正寻求在房地产、投资和信贷扩张之外寻找增长动力,此次扩张正是在这一背景下展开。国务院的“人工智能+”行动旨在推动该技术融入各行业、服务业、消费活动和公共部门。
不过,目前大部分活动仍集中于基础设施、硬件、自动化及其供应链。在人工智能价值链的许多环节,企业仍处于将该技术转化为收入的早期阶段。
成本下降并不保证回报
惠誉表示,更低的部署成本以及开放权重模型的可用性,可能有助于人工智能触达更多用户。与此同时,激烈的竞争可能令企业更难提高价格,也更难从投资中获得回报。
惠誉在比较中指出,中国服务提供商通常在部署成本、开放权重模型的可用性以及对成本敏感型市场的吸引力方面具有优势。美国服务提供商通常在前沿模型性能、全球云基础设施、企业市场渗透率、定价能力和变现前景明晰度方面更具优势。
国内疲软可能扩大差距
惠誉表示,出口、工业生产和战略性投资继续支撑中国经济活动。家庭去杠杆、信心低迷和私人投资疲软则制约着经济动能。
该机构警告称,人工智能可能加剧这种失衡:受政策支持且以出口为导向的行业可能从投资中受益,而受国内需求疲软和房地产压力影响的企业,信贷状况可能会更加困难。
阅读更多新闻
免责声明
本篇 FinanceVelix 文章仅提供一般信息,并非个性化的财务、投资、法律或税务建议。市场价格、利率和经济状况可能发生变化;投资存在亏损风险。文中事实反映发布时可获得的资料,之后可能变化。请独立核实重要信息,并在需要时咨询合格的专业人士。提及某项资产、公司或服务并不构成对其的认可。


评论
请尊重他人。禁止发布垃圾信息、冒充他人或泄露私密凭证。普通帖子和评论会立即显示;可疑链接会暂缓发布,等待审核。
请稍等......