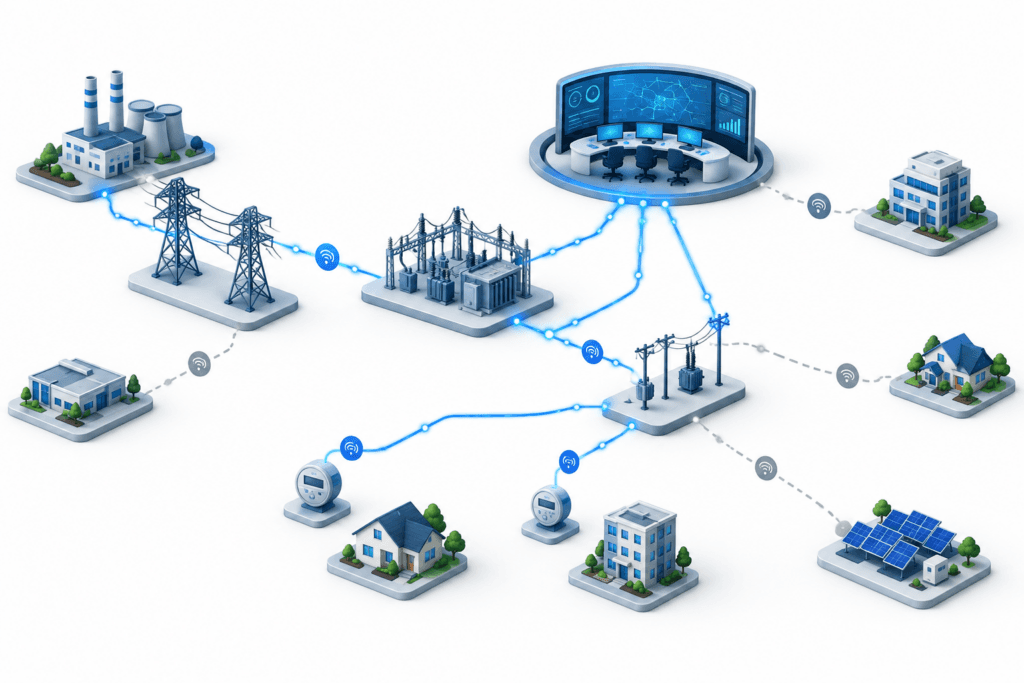
根据Itron于2026年10月19日发布的调查结果,北欧公用事业公司扩大了电网数据的应用,但要将洞察转化为日常行动仍面临挑战。在瑞典、挪威和芬兰的受访者中,60%认为缺乏自动化是数据驱动决策的一项障碍,尽管大多数人表示已在运营工作流程中使用高级计量数据。
要点
- 自动化是受访者最常提及的数据驱动决策障碍,排在技术集成和数据质量之前。
- 87%表示,重大数据投资除了最初用途外,还支持了至少另外两种用途。
- 在受访者未来三年的优先事项中,云分析排名第一,略高于高管决策支持和企业集成。
目录
北欧公用事业公司需要加强洞察与行动之间的联系
调查显示,掌握有用信息与持续据此采取行动之间存在差距。42%的北欧受访者表示,高级计量基础设施数据的应用已全面融入业务并具备可扩展性;另有44%表示,这些数据支持特定工作流程中的决策。只有21%表示,已在整个企业范围内大规模应用智能分析。
除自动化外,受访者还将技术集成(49%)和数据质量(43%)列为运用数据进行决策的障碍。组织孤岛占41%,治理问题占40%,这表明挑战并非仅限于软件层面。
Itron负责欧洲、中东和非洲地区销售的副总裁Benjamin Chasles表示,下一步是让洞察融入日常工作流程,使公用事业公司能够持续据此采取行动。
| 项目 | 详情 |
|---|---|
| 负荷增长 | 47%的北欧受访者将其列为电网压力因素。 |
| 客户期望 | 38%的受访者提及。 |
| 分布式能源资源增长 | 38%的受访者提及。 |
| 新建项目 | 36%的受访者提及。 |
| 可负担性 | 34%的受访者提及。 |
现有投资支持更多运营用途
调查结果表明,公用事业公司正在拓展现有系统的用途,而非仅依赖新建基础设施。62%的受访者有意选择数据和智能分析投资,原因是这些投资能够支持多种当前及未来用途;另有32%也考虑了这一潜力。
在实际应用中,87%的受访者表示,重大投资除最初用途外,还支持了至少另外两种用途;其中47%表示支持了四种或更多用途。这反映的是受访者对更广泛用途的评估,而非量化的财务回报。
运营化分析最常被提及的价值领域是停电管理与供电恢复,占35%。其次是客户服务和主动沟通,占32%;预测性维护与现场工作人员安全各占31%。
电网压力影响下一阶段投资重点
电力需求上升是最常被提及的电网压力因素,此外,客户需求和分布式能源资源也带来压力。调查列出了北欧受访者最关注的以下问题。
未来三年,将智能分析投入运营应用的首要重点是云分析,占24%;其次是高管决策支持,占22%,以及企业集成,占21%。各项结果相近,表明公用事业公司面临多个相互竞争的优先事项,而非只有一个明确占主导地位的下一步方向。
在另一项五年期展望中,消费者参与以27%的比例位居技术投资重点之首,其次是野火管理(26%)、分布式能源资源管理系统(24%)和后台分析(23%)。
调查涵盖内容
《2026年资源效能报告》方法说明介绍了与Blackstone Group合作于2026年6月开展的700份在线调查。受访者为中层或以上级别、参与运营决策的电力公用事业管理人员,其中100人来自瑞典、挪威和芬兰。
北欧样本包括瑞典34名受访者,以及挪威和芬兰各33名受访者。调查结果反映的是受访者报告的能力、障碍和投资意向,并不能证明相关支出承诺已经落实,也不能证明运营改善已经得到独立测量。
结论
调查所述的下一阶段投资将在未来三年聚焦云分析、决策支持和集成。实际问题在于,这些优先事项能否帮助公用事业公司摆脱对数据的零散应用,在日常运营中更持续地据此采取行动。
阅读更多新闻
免责声明
本文由FinanceVelix提供一般信息,不构成个性化的财务、投资、法律或税务建议。市场价格、利率和经济状况可能发生变化;投资存在亏损风险。文中事实依据发布时可获得的资料,且可能发生变化。请独立核实重要信息,并在需要时咨询合格的专业人士。提及某项资产、公司或服务并不代表对其予以认可。