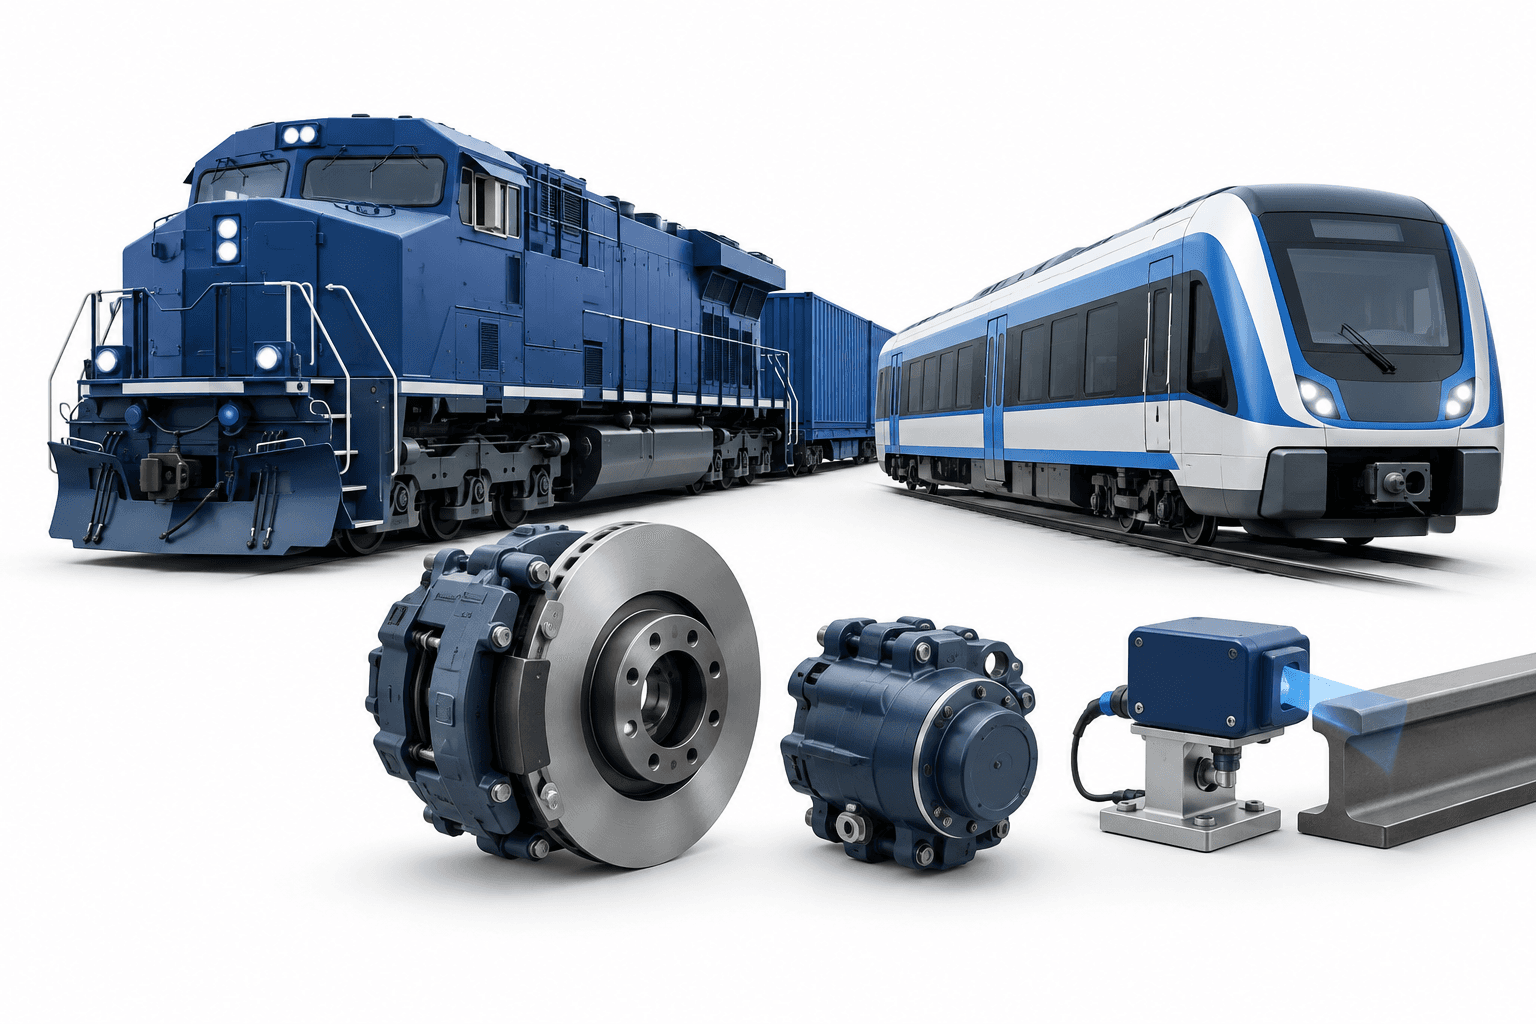
2026年第三季度,Wabtec盈利大幅增长,促使这家铁路设备供应商上调全年调整后利润展望。10月21日公布的业绩显示,销售额增长8.1%,达到31.2亿美元,货运和公共交通业务均实现增长。GAAP摊薄后每股收益达到2.42美元,较上年同期增长33.7%。
要点
- 随着销售额和营业利润率改善,调整后每股收益增长22%,达到2.83美元。
- 收购以及多个业务领域需求上升,共同推动两个业务板块增长。
- Wabtec上调了2026年调整后每股收益区间,但维持全年收入指引不变。
目录
Wabtec盈利增速快于销售额
Wabtec公布的2026年第三季度业绩显示,调整后营业利润率上升1.9个百分点,达到22.9%,GAAP营业利润率则达到20.0%。公司将利润率改善归因于销售额增长和毛利率提升。
调整后摊薄后每股收益从上年同期的2.32美元升至2.83美元,GAAP摊薄后每股收益则从1.81美元升至2.42美元。Wabtec表示,销售额增长、营业利润率扩大以及主要与汇率波动相关的非经营性收益,均为这两项每股收益指标提供了支持。
因此,利润增长并非仅仅反映收入上升。调整后数据剔除了部分费用,属于补充性指标,并非GAAP业绩的替代指标。
| 项目 | 详情 |
|---|---|
| 季度末总债务 | 63.8亿美元。 |
| 现金、现金等价物及受限现金 | 季度末为4.9亿美元。 |
| 可用流动性总额 | 截至2026年9月30日为20.9亿美元。 |
| 流动性构成 | 4.8亿美元现金及现金等价物,加上现有信贷额度下可用的16.1亿美元。 |
收购和服务需求提振两个业务板块
货运业务销售额增长6.9%。服务收入增长6.7%,得益于核心需求以及现代化改造交付量增加。设备销售额仅增长0.3%,矿业销售额走强的部分影响被机车交付量下降所抵消。
数字业务销售额增长24.2%,反映了收购Frauscher Sensor Technologies的贡献以及核心数字业务需求走强。零部件销售额增长5.3%;工业、轨道维护和国际市场需求抵消了北美铁路建设需求减弱及产品组合优化举措的影响。
公共交通业务销售额增长11.3%,得益于收购Dellner Couplers,以及原装设备和售后市场销售额增加。不利的汇率变动部分抵消了这一增长;按固定汇率计算,销售额增长12.5%。由于收购对两个业务板块均有贡献,合并销售额的增长不应被视为完全来自内生增长。
订单也提升了长期可见度。截至9月30日,多年期订单积压较上年同期高出58.6亿美元。剔除汇率影响后,订单积压增加54.6亿美元,增幅为21.4%。
利润展望上调,销售指引维持不变
Wabtec上调并收窄了2026年调整后每股收益指引至10.85至11.05美元,中值提高0.20美元。新指引中值较上年增长22%。全年收入指引仍为123.0亿至126.0亿美元。
在销售区间不变的情况下提高利润目标,表明管理层预计在收入展望不变的情况下实现更强劲的盈利。这些数字仍是预测,而非已实现的业绩。
第三季度经营现金流从3.67亿美元增至4.55亿美元,Wabtec将此归因于净利润增加。该公司当季还回购了价值3.05亿美元的股票,并支付了5200万美元股息。
结论
剩余季度将决定Wabtec能否实现上调后的全年调整后盈利区间。经历了利润率扩大、收购和服务需求支撑的一个季度后,当前的关键衡量标准是能否达到更高的利润目标,同时实现不变的收入展望。
阅读更多新闻
免责声明
本文由FinanceVelix提供一般性信息,不构成个性化的财务、投资、法律或税务建议。市场价格、利率和经济状况可能发生变化;投资存在亏损风险。文中事实反映发布时可获得的资料,且可能发生变化。请独立核实重要信息,并在需要时咨询合格的专业人士。提及任何资产、公司或服务均不构成推荐。



