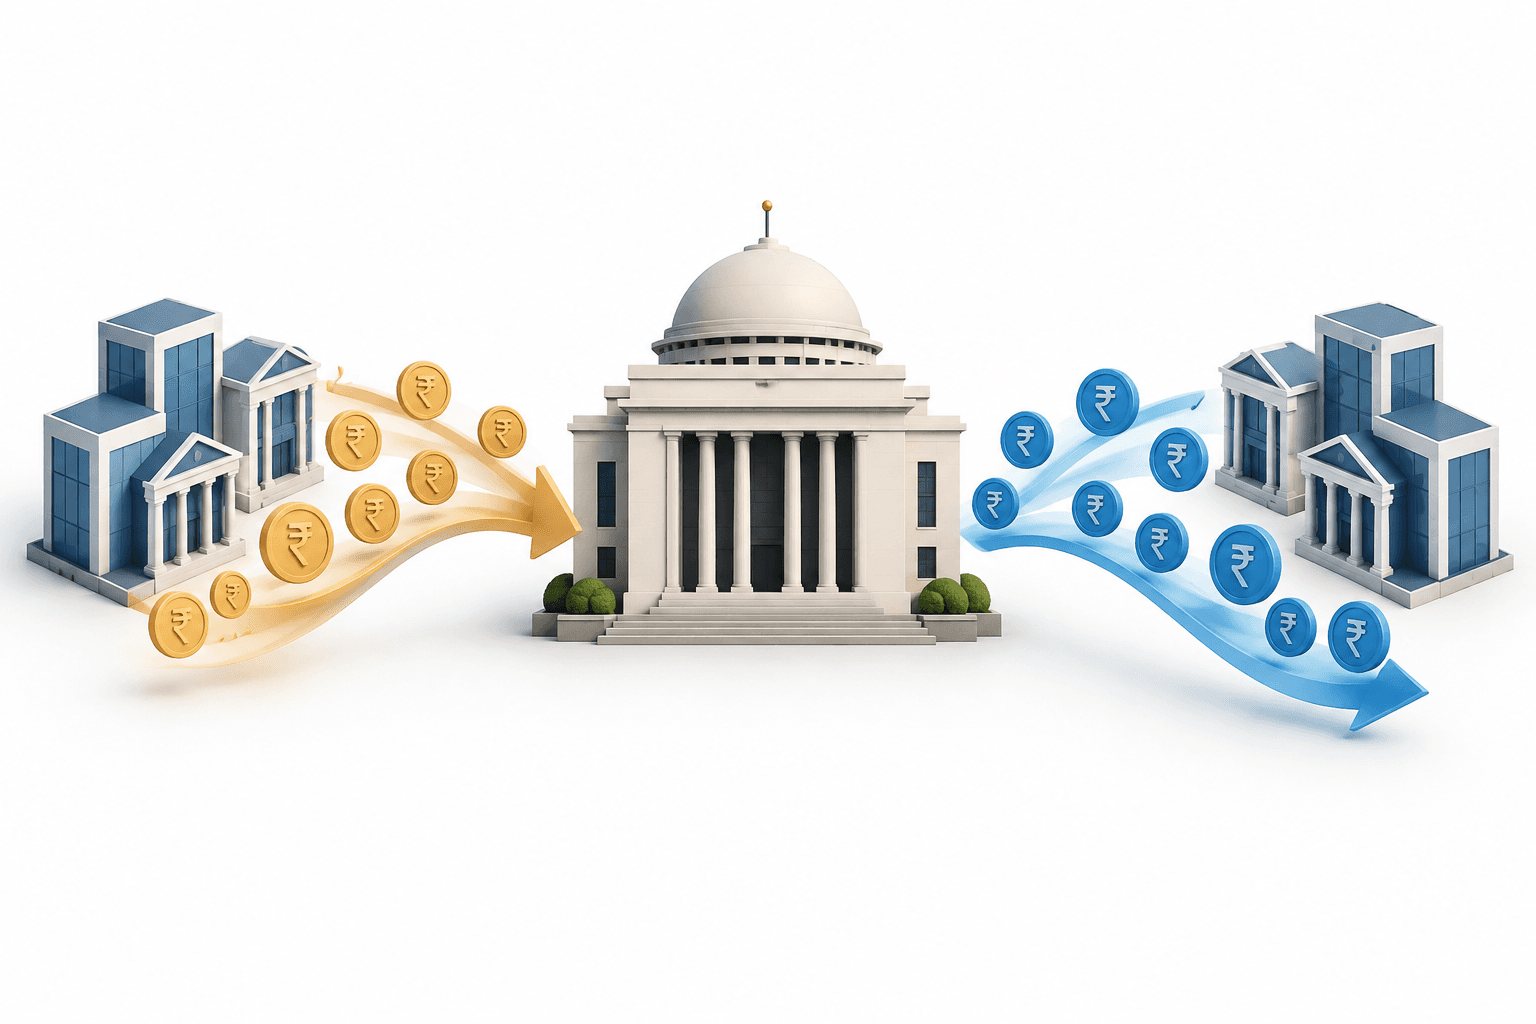
印度储备银行(RBI)的流动性操作已从吸收银行体系的大量盈余,转为在隔夜借款成本升至政策利率上方时提供临时资金。在截至2026年10月22日的六周内,过剩流动性从约11万亿卢比的峰值降至48,303亿卢比。随后注入现金,旨在限制隔夜利率过度上行,而非宣布货币政策立场逆转。
要点
- 外币存款流入以及与印度储备银行进行的互换,大幅增加了银行的卢比流动性。
- 吸收流动性推动隔夜借款利率从低于政策利率升至高于政策利率。
- 临时回购注资应对融资成本上升,同时印度储备银行维持其收紧立场。
目录
印度储备银行流动性操作以隔夜借款成本为目标
要理解这些看似相反的操作,关键在于加权平均拆借利率(WACR):这是印度储备银行力求使其与政策回购利率保持紧密一致的隔夜借款利率。
当银行拥有大量闲置现金时,隔夜利率可能低于政策基准,从而削弱货币紧缩的传导效果。如果流动性过于紧张,隔夜利率则可能升至基准之上。因此,先吸收资金、之后再临时提供现金,可能服务于同一个操作目标。
印度储备银行关于货币政策传导的说明介绍了短期利率变化如何影响其他借款成本,并进而影响支出和通胀。这一普遍机制说明了货币市场状况为何重要;该出版物仅为背景材料,并不能证实2026年10月的操作。
| 项目 | 详情 |
|---|---|
| 可变利率逆回购拍卖 | 用于临时吸收银行体系的过剩流动性。 |
| 9月外汇卖出—买入掉期 | 开展了至少100亿美元的操作,以回笼多余的卢比现金。 |
| 每日最低准备金维持比例 | 从所需现金准备金的90%提高至99%。 |
| 周一可变利率回购拍卖 | 提供临时资金的1万亿卢比操作。 |
| 周五可变利率回购操作 | 提供临时资金的5,000亿卢比操作。 |
外币存款形成最初的流动性盈余
银行通过外币非居民银行存款(FCNR(B))从海外印度人处吸收了1,330亿美元。银行通过掉期机制将美元与印度储备银行进行兑换,并获得卢比资金作为回报。
因此,银行体系的流动性盈余从8月的约3.5万亿卢比升至9月的逾11万亿卢比。9月中旬,加权平均拆借利率(WACR)一度降至4.93%。
原油价格上涨也助长了市场对加息的预期,认为加息可抑制通胀压力。这些预期并非印度储备银行已宣布的决定,但大量现金盈余可能使市场借款成本持续低于与央行收紧立场相符的水平。
印度储备银行通过临时可变利率逆回购拍卖、外汇掉期以及提高每日最低准备金维持要求,来吸收现金或降低银行调配现金的灵活性。
为何随后进行临时现金注入
资金回笼后,加权平均拆借利率(WACR)于10月16日升至5.75%,比5.50%的回购利率高出25个基点。10月21日,该利率仍处于约5.65%的高位。
随后,印度储备银行通过可变利率回购拍卖提供临时资金,以防隔夜利率过快上升。逆回购操作会吸收现金,而回购操作则向银行提供资金。
对准备金维持要求的调整也需要准确理解:从90%提高至99%,涉及的是银行必须维持的所需现金准备金每日最低比例。这并不意味着银行必须将存款的99%作为准备金持有。
结论
衡量印度储备银行流动性管理成效的实际标准,是隔夜借款成本能否回落至更接近5.50%的政策回购利率。加权平均拆借利率(WACR),以及吸收现金与提供现金操作之间的平衡,是接下来值得关注的指标;仅凭临时注资并不能证明政策立场发生了变化。
阅读更多新闻
免责声明
本文由 FinanceVelix 提供,仅用于一般信息参考,不构成个性化的财务、投资、法律或税务建议。市场价格、利率和经济状况可能发生变化;投资存在亏损风险。本文所述事实反映发布时可获得的材料,且可能发生变化。请独立核实重要信息,并在需要时咨询合格的专业人士。提及某项资产、公司或服务并不代表对其进行背书。