Rodinné kanceláře jsou při investování do nemovitostí stále vybíravější, protože vyšší úrokové sazby a nejistota ohledně nákladů na financování zvyšují nároky na nové závazky. Investiční manažeři v komentářích zveřejněných 23. října 2026 popsali, že se zaměřují na nemovitosti s výraznou slevou, aktiva umožňující zvyšovat nájemné a umírněné zadlužení, přičemž k dlouhodobým investicím do datových center přistupují obezřetně.
Hlavní body
- Michels Family Office upřednostňuje mimořádně výhodné realitní obchody, zatímco přetrvává nejistota ohledně úrokových sazeb.
- Možnost zvyšovat nájemné a míra zadlužení jsou zásadními faktory při hodnocení ochrany nemovitostí před inflací.
- Dlouhodobé závazky a technologické zastarávání vedou některé správce k obezřetnosti vůči datovým centrům.
Obsah
- Rodinné kanceláře zvyšují nároky na realitní obchody
- Ochrana před inflací závisí na nájemném a dluhu
- Datová centra přinášejí rizika přesahující rámec nájemní smlouvy
- Závěr
Rodinné kanceláře zvyšují nároky na realitní obchody
Rob Haugen, který v Michels Family Office zodpovídá za investice do soukromého kapitálu a fúze a akvizice, uvedl, že nejistota ohledně vývoje úrokových sazeb přiměla firmu klást na realitní příležitosti vyšší nároky. Haugen je také investičním ředitelem její odštěpené společnosti River1 Asset Management.
„Upřímně řečeno, dokud nebudeme mít opravdu silné přesvědčení, že sazby znovu zamíří dolů, je pro nás těžké chtít dělat cokoli jiného než opravdu výjimečný projekt,“ řekl.
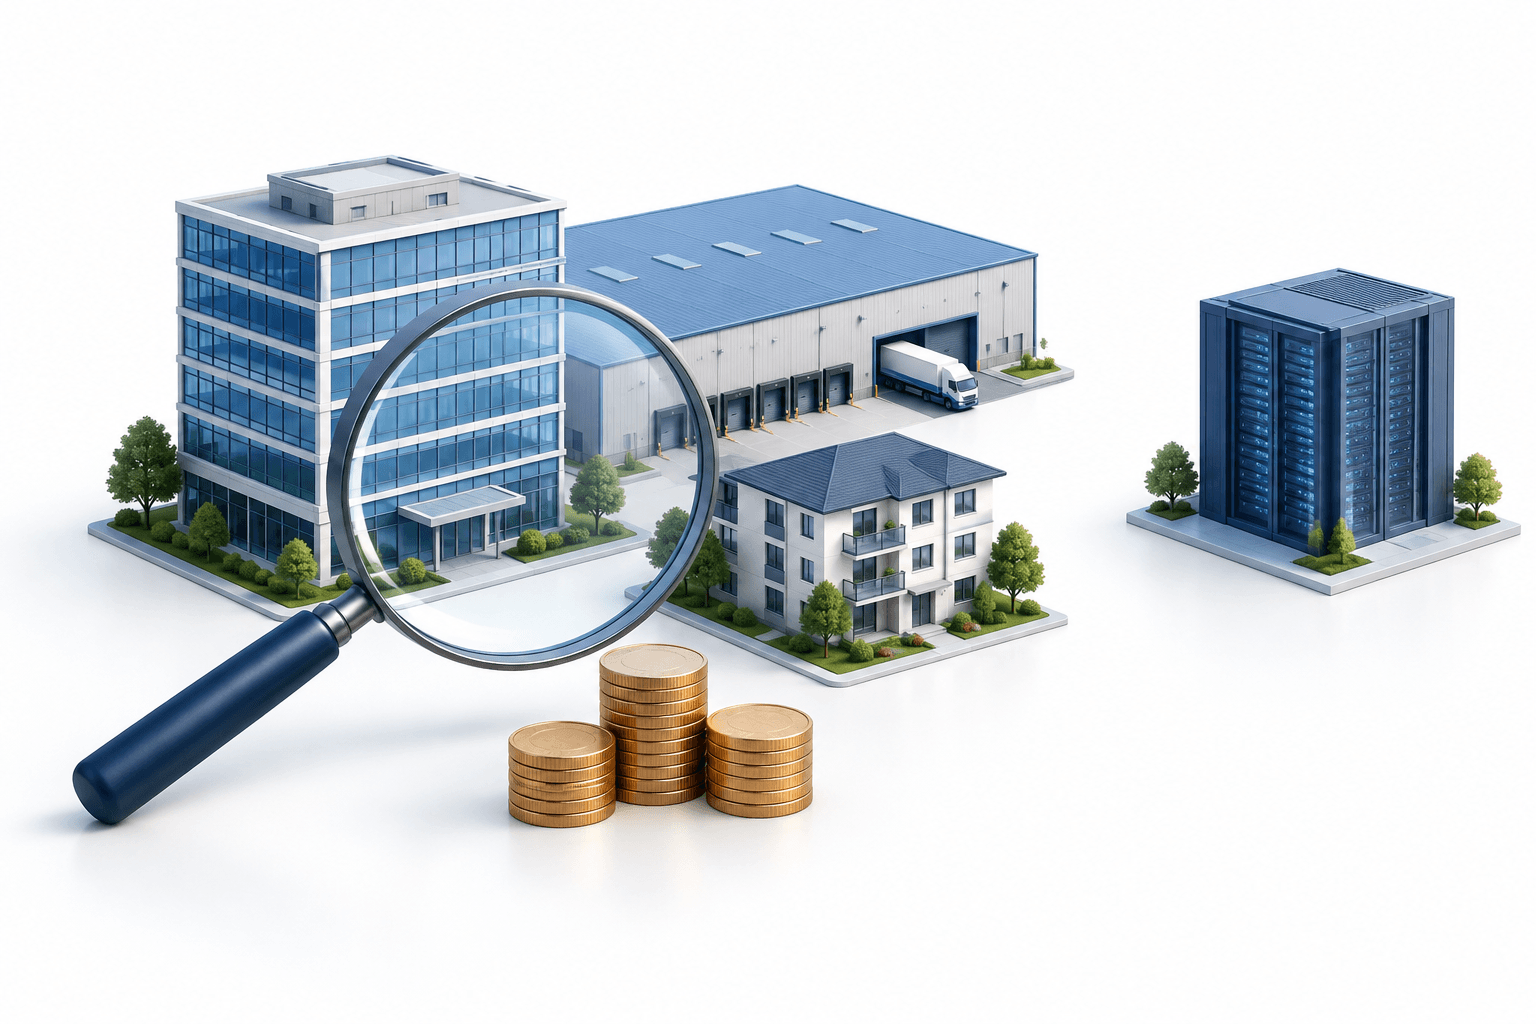
Haugen popsal příležitosti, jako je koupě kancelářské budovy s výraznou slevou, v níž má značnou část prostor obsadit známý nájemce. Tato kombinace opírá investiční tezi jak o kupní cenu, tak o identifikovatelnou poptávku, místo aby se spoléhala výhradně na oživení hodnot nemovitostí.
Další oblastí zájmu jsou velkoplošné maloobchodní prodejny. Haugen uvedl, že rodinná kancelář přibližně rok a půl před jeho vyjádřením koupila spolu s konsorciem investorů nemovitost Kohl’s poblíž Milwaukee.
| Položka | Podrobnosti |
|---|---|
| Haugenova cílová příležitost | Potenciální výnos z nákladů ve vyšších jednotkách procent nebo v desítkách procent; jde o investiční cíl, nikoli vykázaný výnos. |
| Kritérium zadlužení HB Wealth | Klientům obecně nedoporučuje fondy s pákovým financováním přesahujícím 65 %, ať už na úrovni provozované nemovitosti, nebo fondu. |
| Haugenovy obavy z vázanosti kapitálu | Neradi se zavazují vložit kapitál na 10–15 let při vysokých úrokových sazbách. |
Ochrana před inflací závisí na nájemném a dluhu
Joel Houck, investiční ředitel HB Wealth, uvedl, že zaznamenal rostoucí zájem velkých rodinných kanceláří o nemovitosti a další reálná aktiva, včetně průmyslových skladů, zemědělské půdy a lesních pozemků. Ochrana před inflací je důležitým lákadlem, zdůraznil však, že závisí na struktuře daného aktiva.
„U nemovitostí ochranu před inflací zajišťuje schopnost správce dané nemovitosti upravovat sazby nájemného,“ řekl Houck. Různé typy nemovitostí nemohou nájemné upravovat stejným tempem.
Houck poukázal na průmyslové nemovitosti a bydlení jako na aktiva, u nichž lze nájemné pravidelně zvyšovat, a dodal, že obě oblasti mohou těžit z omezené nabídky. Vyšší úrokové sazby mohou také vytvářet příležitosti k nákupu se slevou, Houck však investorům doporučil prověřit zadlužení jak na úrovni nemovitosti, tak fondu.
Dalším faktorem je daňové zacházení. Houck vyzdvihl odpisy jako možný daňový štít. Pokyny IRS k odpisům rezidenčních nemovitostí pronajímaných k bydlení vysvětlují, že odpočet umožňuje uplatnit náklady na pronajímanou nemovitost v průběhu stanoveného počtu let a samostatně se věnují limitům ztrát z pronájmu. Tato pravidla poskytují kontext pro možné daňové zvýhodnění, nezaručují však, že každá distribuce z realitního fondu bude odložena ke zdanění až do prodeje.
Datová centra přinášejí rizika přesahující rámec nájemní smlouvy
Zájem o datová centra nevedl všechny správce majetku k investičním závazkům. Haugen vyjádřil neochotu přijímat dlouhodobé závazky v době, kdy úrokové sazby zůstávají vysoké.
Mike Silverman, investiční ředitel společnosti Cresset, uvedl, že se klienti na datová centra často ptají, firma však tyto příležitosti kvůli riziku nevyhledávala. Považuje je spíše za technologické investice než za tradiční investice do nemovitostí.
Silverman uvedl, že 15letá nájemní smlouva s významnou společností může působit lákavě, technologický vývoj však může způsobit, že zařízení bude po skončení smlouvy méně hodnotné. Jeho obavy odlišují jistotu smluvních plateb nájemce od dlouhodobější využitelnosti nemovitosti.
Závěr
Tito správci popisují selektivní investování, nikoli plošný ústup z realitního trhu. Podle jejich vyjádření budou při budoucích závazcích nadále posuzovat kupní cenu, flexibilitu nájemného, expozici vůči dluhu a využitelnost aktiva po skončení stávající nájemní smlouvy.
Číst další zprávy
Upozornění
Tento článek FinanceVelix poskytuje obecné informace, nikoli personalizované finanční, investiční, právní nebo daňové poradenství. Tržní ceny, úrokové sazby a ekonomické podmínky se mohou měnit; investice s sebou nesou riziko ztráty. Uvedené skutečnosti vycházejí z materiálů dostupných v době zveřejnění a mohou se změnit. Důležité informace si nezávisle ověřte a v případě potřeby se obraťte na kvalifikovaného odborníka. Zmínka o aktivu, společnosti nebo službě nepředstavuje doporučení.