Ependions indtjening i tredje kvartal 2026 viste en organisk salgsstigning på 22 % til SEK664 millioner og en stigning i EBITA på 43 % til rekordhøje SEK95 millioner. Resultatdiskussionen den 23. oktober fremhævede stærkere indtjening i begge forretningsområder, men ordrerne haltede efter leverancerne, og ledelsen advarede om, at det blev vanskeligere at sikre forsyninger af elektroniske komponenter.
Vigtigste pointer
- Koncernens EBITA-margin steg med to procentpoint til rekordhøje 14,3 %.
- Westermo stod for den største vækst, understøttet af efterspørgsel fra energisektoren, mens Beijer Electronics fortsatte sin marginforbedring.
- Ordreindgangen var lavere end salget, og ledelsen prioriterer leveringskapacitet frem for at reducere lagerbeholdningen, efterhånden som komponentforsyningen strammes.
Indholdsfortegnelse
- Ependions indtjening vokser hurtigere end salget
- Energiefterspørgsel understøtter Westermos ekspansion
- Ordreindgangen halter efter leverancerne, men efterspørgslen fra jernbanesektoren er stabil
- Strammere komponentforsyning sætter priser og lagerbeholdning på prøve
- Konklusion
Ependions indtjening vokser hurtigere end salget
Stigningen i EBITA oversteg den organiske salgsvækst, hvilket viser, at højere forretningsvolumen omsattes til stærkere driftsindtjening. Efterspørgslen blev forbedret på tværs af segmenter og geografiske områder, selv om tempoet var forskelligt i koncernens to forretningsområder.
Westermo rapporterede en organisk salgsvækst på 30 % og rekordhøj EBITA på SEK81 millioner med en EBITA-margin på 18,7 %. Beijer Electronics registrerede en salgsvækst på 10 % og en vækst i ordreindgangen på 11 %, mens marginen nåede 13,3 %, hvilket var tredje kvartal i træk med forbedring.
Ledelsen beskrev forbedringen i produktionen som mere sandsynligt en generel bedring end et tegn på øgede markedsandele. CFO Joakim Laurén advarede om, at ét kvartal ikke var tilstrækkeligt til at fastslå en tendens; forbedringen var koncentreret i Nordamerika og Asien.
| Post | Detaljer |
|---|---|
| Koncernens book-to-bill-forhold | 0,85 i Q3 2026. |
| Westermos book-to-bill-forhold | 0,79 i Q3 2026. |
| Frit cash flow | SEK60 millioner, dobbelt så højt som året før. |
| Nettogæld/EBITDA | Forbedret til lige under 1 gange. |
Energiefterspørgsel understøtter Westermos ekspansion
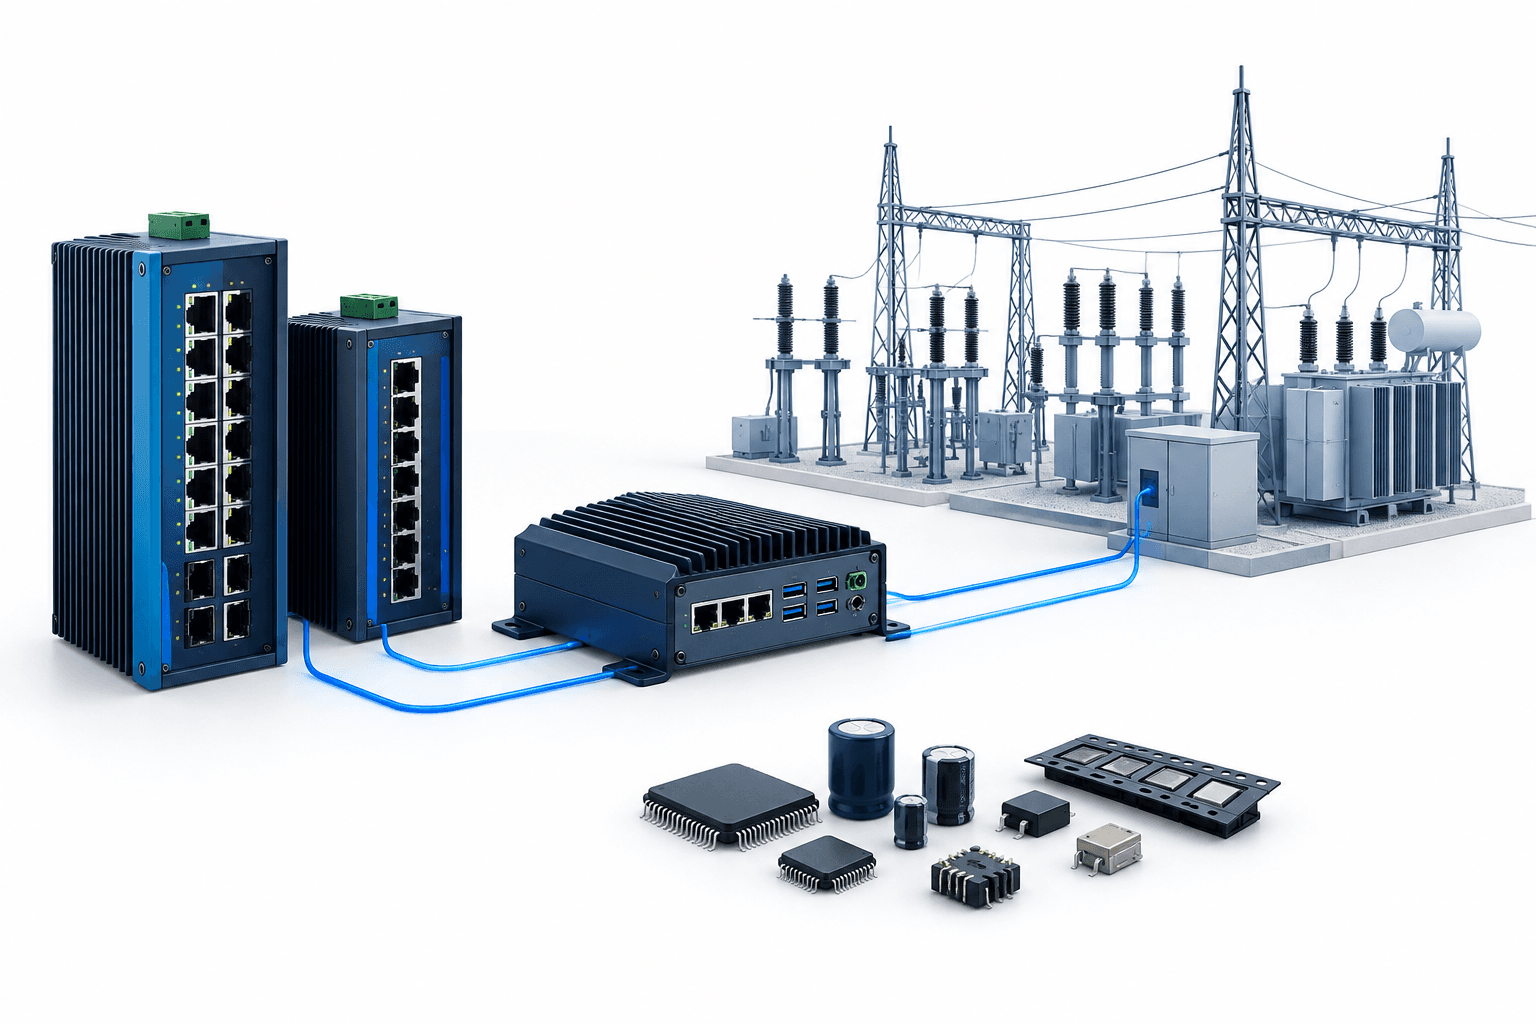
CEO Jenny Sjödahl sagde, at Welotecs position inden for stationsautomatisering og virtualisering var den vigtigste drivkraft bag den stærke ordreindgang fra energisektoren. Hun beskrev også det voksende samarbejde mellem Welotec og Westermo, hvor relationer til forsyningsselskaber skaber muligheder for at tilbyde Westermos switche og routere.
Den strategiske begrundelse går forud for kvartalet. Westermos meddelelse fra april 2025 om aftalen om at købe Welotec beskrev planer om at kombinere industriel edge computing med datakommunikation og udvide den fælles portefølje inden for stationsautomatisering. Meddelelsen giver kontekst for det komplementære produkttilbud, men er ikke dokumentation for den seneste kvartalsudvikling.
Laurén anerkendte, at Welotecs bruttomarginer lå under Westermos gennemsnit og derfor trak produktmikset ned. Han sagde dog, at de samlede bruttomarginer forblev stabile, og at Welotec bidrog positivt til Westermos indtjening.
Ordreindgangen halter efter leverancerne, men efterspørgslen fra jernbanesektoren er stabil
Koncernens ordreindgang voksede langsommere end salget, hvilket efterlod book-to-bill-forholdet under én. Det betyder, at nye ordrer ikke fuldt ud erstattede værdien af de forretninger, der blev leveret i kvartalet, hvilket skal skelnes fra den stærke rapporterede salgsvækst.
Westermos ordreudvikling var særligt ujævn. Sjödahl advarede mod at tolke kvartalsvise togordrer som et direkte mål for den underliggende efterspørgsel, som hun beskrev som stabil og en smule højere end året før. Togkunderne havde fortsat ordrereserver, der strakte sig over flere år, selv om nogle havde driftsmæssige problemer med at levere deres egne produkter.
Mulighederne inden for forsvarssektoren var fortsat mindre forudsigelige. Ledelsen beskrev aktive drøftelser med kunder og gradvis opbygning af yderligere kapacitet, men sagde, at det var vanskeligt at forudsige tidspunktet for ordrer og salg.
Strammere komponentforsyning sætter priser og lagerbeholdning på prøve
Sjödahl sagde, at længere leveringstider, prisstigninger og pres på komponentfordelingen gjorde indkøb af komponenter vanskeligere. Ependion havde ikke oplevet mangel eller produktionsstop, men hun kunne ikke udelukke fremtidige forstyrrelser.
Virksomheden prioriterede sin evne til at levere frem for at minimere lagerbeholdningen. Det frie cash flow blev dog fordoblet i kvartalet, samtidig med at gearingen blev forbedret.
Ledelsen sagde, at de fleste stigninger i komponentomkostningerne var blevet videreført til kunderne, selv om langfristede kontrakter forhindrede fuld omkostningsdækning. Yderligere prisstigninger på hukommelse kunne sætte kundernes villighed til at acceptere højere priser på prøve. Hensigten var fortsat at videreføre alle omkostningsstigninger, men det var ingen garanti for, at dette ville lykkes.
Konklusion
Ependions rekordhøje kvartalsmargin blev ledsaget af stærkere pengestrømsgenerering, men ordreindgangen og tilgængeligheden af komponenter er fortsat de vigtigste forhold, der kan sætte fremgangen på prøve. De næste kvartalsresultater vil vise, om salgsmomentum kan fastholdes uden at gå på kompromis med leveringssikkerheden eller omkostningsdækningen.
Læs flere nyheder
Flere nyheder fra FinanceVelix
Ansvarsfraskrivelse
Denne FinanceVelix-artikel indeholder generelle oplysninger og udgør ikke personlig finansiel, investeringsmæssig, juridisk eller skattemæssig rådgivning. Markedspriser, renter og økonomiske forhold kan ændre sig; investeringer indebærer risiko for tab. Oplysningerne afspejler det materiale, der var tilgængeligt på udgivelsestidspunktet, og kan ændre sig. Kontrollér vigtige oplysninger uafhængigt, og rådfør dig med en kvalificeret fagperson efter behov. Omtale af et aktiv, en virksomhed eller en tjeneste er ikke en anbefaling.



