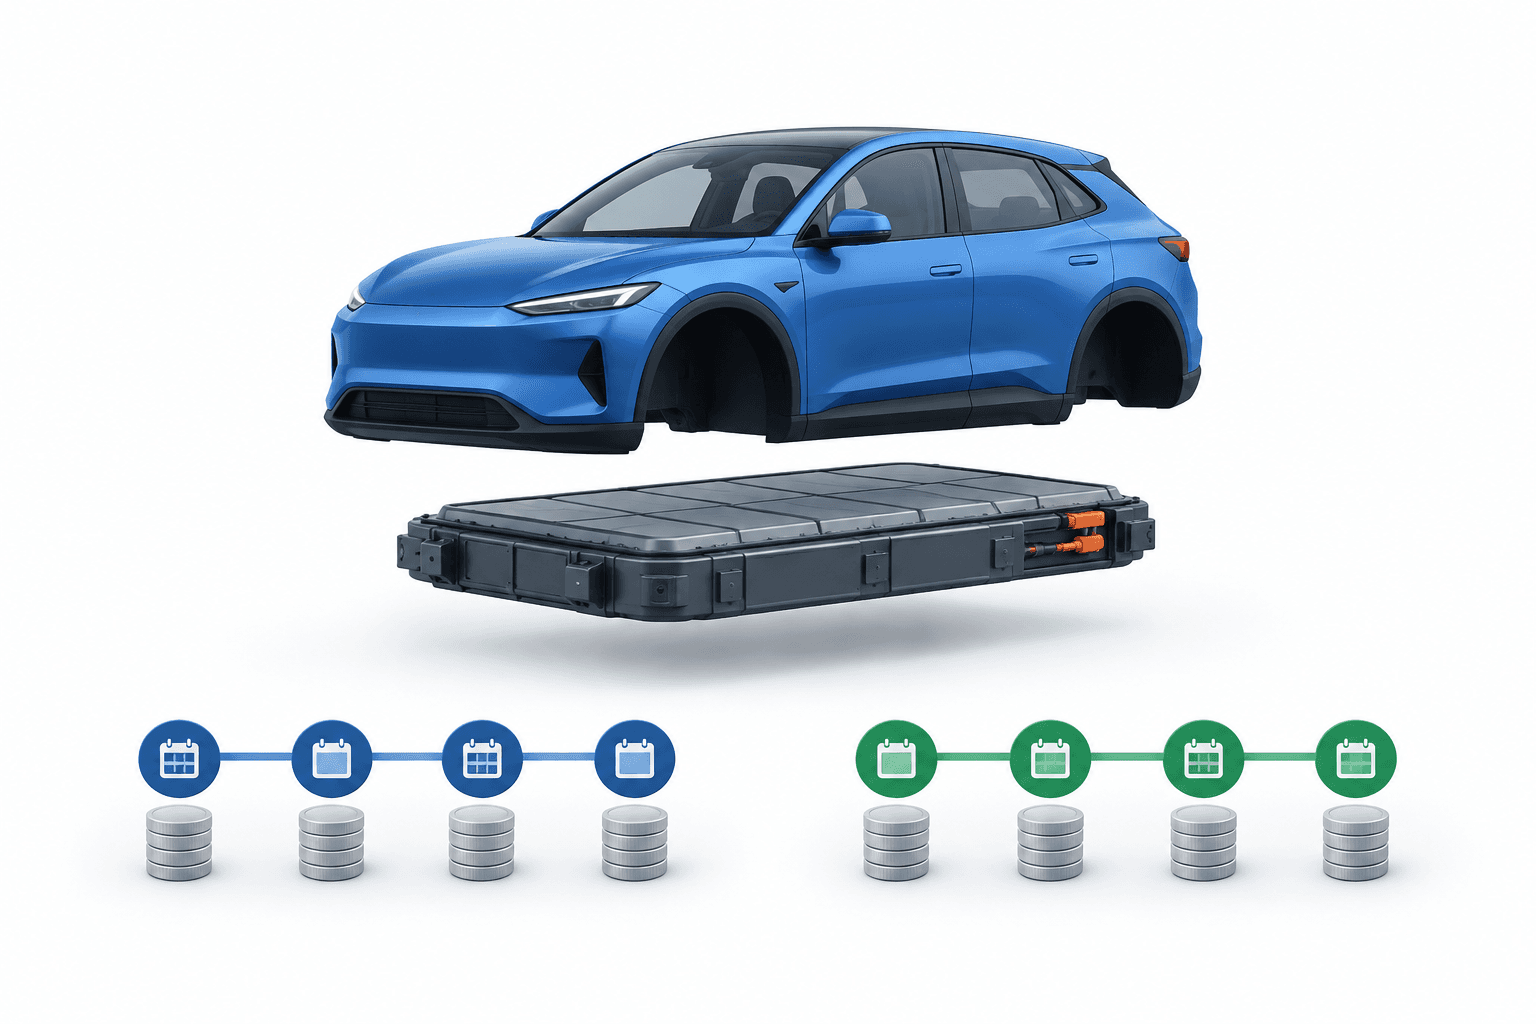
Das EV-Kreditangebot der HDFC Bank umfasst nun eine Flexi-(Green)-Option mit unterschiedlichen Finanzierungsanteilen und Rückzahlungszeiträumen für die Karosserie und die Batterie eines Elektroautos. Die am 25. Oktober 2026 näher erläuterte Einführung ermöglicht es, den auf die Batterie entfallenden Anteil über einen längeren Zeitraum zurückzuzahlen, und gibt Käufern dadurch mehr Flexibilität bei den monatlichen Raten.
Die wichtigsten Punkte
- Der Flexi-(Green)-Kredit trennt die Finanzierung der Karosserie und der Batterie des Elektrofahrzeugs.
- Ein längerer Rückzahlungszeitraum für die Batterie soll Käufern helfen, ihre monatlichen Zahlungen individuell anzupassen.
- In den Details zur Einführung werden weder Zinssätze und Finanzierungsanteile noch die genauen Laufzeiten für die einzelnen Komponenten genannt.
Inhaltsverzeichnis
- So funktioniert die Struktur des HDFC-Bank-EV-Kredits
- Angaben zur Erschwinglichkeit und noch zu prüfende Konditionen
- Die Bank stellt die Einführung in den Kontext der Verbreitung von Elektrofahrzeugen
- Fazit
So funktioniert die Struktur des HDFC-Bank-EV-Kredits
Statt für das gesamte Fahrzeug denselben Rückzahlungsplan anzuwenden, ermöglicht das Produkt unterschiedliche Kreditanteile und Laufzeiten für Karosserie und Batterie. Die HDFC Bank erklärte, dass Kreditnehmer dadurch ihre monatliche Ratenzahlung (Equated Monthly Instalment, EMI) individuell gestalten könnten.
Die Bank bezeichnete Batterien als teuerste Komponente eines Elektrofahrzeugs und als einen Grund dafür, dass die Anschaffungskosten höher sind als bei Fahrzeugen mit Verbrennungsmotor. Ihr Ansatz verändert die Rückzahlung dieser anfänglichen Kosten, senkt aber nicht den Kaufpreis des Fahrzeugs.
Ein längerer Rückzahlungszeitraum kann die Batteriekosten auf mehr Raten verteilen. Daraus folgt jedoch nicht automatisch, dass die gesamten Kreditkosten niedriger sind; diese hängen auch von Zinssätzen, Gebühren und dem Rückzahlungsplan ab.
| Position | Details |
|---|---|
| Finanzierungsanteile für Karosserie und Batterie | Es werden unterschiedliche Anteile angeboten; genaue Prozentsätze wurden in den Details zur Einführung nicht genannt. |
| Rückzahlungszeiträume der Komponenten | Für die Batterie kann eine längere Laufzeit gelten; genaue Laufzeiten für Karosserie und Batterie wurden nicht genannt. |
| Konditionen des Flexi-(Green)-Kredits | Zinssätze und produktspezifische Gebühren wurden in den Details zur Einführung nicht genannt. |
Angaben zur Erschwinglichkeit und noch zu prüfende Konditionen
Die HDFC Bank erklärte, die auf die Batterie entfallende EMI sei mit den Betriebskosten eines Fahrzeugs mit Verbrennungsmotor vergleichbar. Die Details zur Einführung enthielten weder ein Berechnungsbeispiel noch die Annahmen, auf denen dieser Vergleich beruht.
Die Bank erklärte außerdem, dass der Ansatz mit der Entwicklung von Batteriemodellen auf Abonnementbasis übereinstimme. Dieser Vergleich belegt nicht, dass der Kredit ein Batterieabonnement oder ein separates Eigentum an der Batterie umfasst.
Zum allgemeinen Produktkontext: Die allgemeinen Rückzahlungsoptionen für EV-Kredite der HDFC Bank reichen von 12 bis 96 Monaten. Diese veröffentlichten Konditionen beschreiben das umfassendere Finanzierungsangebot für Elektroautos; sie nennen nicht die separaten Laufzeiten für Karosserie und Batterie im neuen Flexi-(Green)-Modell.
Die Bank stellt die Einführung in den Kontext der Verbreitung von Elektrofahrzeugen
Arvind Vohra, Group Head of Retail Assets and Rural Banking der HDFC Bank, bezeichnete das Produkt als weiteren Schritt, um den Besitz eines Elektrofahrzeugs kostengünstiger und zugänglicher zu machen.
Vohra verwies auf staatliche Anreize, technologische Verbesserungen und politische Unterstützung als Faktoren, die den EV-Markt in Indien fördern. Im Mittelpunkt der Einführung steht die Flexibilität bei der Rückzahlung; der tatsächliche Erschwinglichkeitsvorteil hängt von den jedem Kreditnehmer angebotenen Konditionen ab.
Fazit
Der HDFC-Bank-EV-Kredit bietet mehr Flexibilität, indem er die Rückzahlungspläne für Karosserie und Batterie voneinander trennt. Für Kreditnehmer kommt es als Nächstes auf das konkrete Kreditangebot an: auf die Laufzeiten der einzelnen Komponenten, Zinssätze, Gebühren und den Gesamtbetrag der Rückzahlung.
Weitere Nachrichten lesen
Weitere Nachrichten von FinanceVelix
Haftungsausschluss
Dieser FinanceVelix-Artikel enthält allgemeine Informationen und stellt keine persönliche Finanz-, Anlage-, Rechts- oder Steuerberatung dar. Marktpreise, Zinssätze und wirtschaftliche Bedingungen können sich ändern; Anlagen sind mit Verlustrisiken verbunden. Die Angaben entsprechen dem zum Veröffentlichungszeitpunkt verfügbaren Informationsstand und können sich ändern. Prüfen Sie wichtige Informationen unabhängig und wenden Sie sich bei Bedarf an eine qualifizierte Fachkraft. Die Erwähnung eines Vermögenswerts, Unternehmens oder einer Dienstleistung stellt keine Empfehlung dar.