Está previsto que la OPV de EAAA abra el 26 de octubre de 2026, con una oferta de acciones existentes por ₹1.200 crore a un precio de ₹1.585–1.665 por acción. La gestora de activos alternativos no recibirá capital nuevo. Al precio máximo, EAAA India Alternatives tendría una capitalización bursátil implícita de ₹10.765 crore, equivalente a 37,1 veces sus beneficios de los últimos 12 meses, de ₹290,23 crore.
Conclusiones clave
- La oferta, que se desarrollará del 26 al 28 de octubre, consiste íntegramente en una venta por parte de la promotora Edelweiss Securities and Investments.
- Las comisiones de gestión están creciendo, pero los rendimientos vinculados al desempeño y los ingresos por inversiones representan casi dos quintas partes de los ingresos del ejercicio fiscal 2026.
- Los costes de distribución, la irregularidad del flujo de caja operativo y los acuerdos regulatorios pendientes siguen siendo factores importantes que deben tenerse en cuenta.
Índice
- Las condiciones de la OPV de EAAA dejan a la empresa sin ingresos nuevos
- Los activos que generan comisiones son inferiores a los compromisos anunciados
- El crecimiento de los ingresos viene acompañado de un cambio en la composición de los beneficios
- Los costes de distribución y la conversión de caja requieren un análisis por separado
- Conclusión
Las condiciones de la OPV de EAAA dejan a la empresa sin ingresos nuevos
El periodo de suscripción se cierra el 28 de octubre de 2026. Tras la oferta, se espera que la participación del grupo promotor baje del 95,03% al 83,88%. Como la emisión consiste íntegramente en acciones existentes, los ingresos corresponden al accionista vendedor, en lugar de destinarse a financiar las operaciones o inversiones de EAAA.
El precio máximo de oferta, ₹1.665, es un 25,9% superior a los ₹1.322 que pagaron inversores externos en marzo de 2026. Esto ofrece una referencia de una transacción reciente, aunque la compra de acciones no cotizadas y una oferta pública presentan condiciones de liquidez distintas.
Los beneficios de los últimos 12 meses utilizados para calcular el múltiplo de 37,1 veces de la oferta no son los mismos que los beneficios de ₹265 crore de EAAA en el ejercicio fiscal 2026. Es importante mantener separados esos periodos al comparar el precio de oferta con los resultados financieros anuales.
| Concepto | Detalles |
|---|---|
| Ingresos totales | ₹584 crore en el ejercicio fiscal 2024; ₹964 crore en el ejercicio fiscal 2026. |
| Beneficio después de impuestos | ₹175 crore en el ejercicio fiscal 2024; ₹265 crore en el ejercicio fiscal 2026. |
| AUM sujeto a comisiones al cierre del ejercicio fiscal | ₹30.398 crore en el ejercicio fiscal 2024; ₹44.710 crore en el ejercicio fiscal 2026. |
| Distribuciones previas a la OPV | ₹205,7 crore en dividendos pagados en el ejercicio fiscal 2026; otros ₹61,1 crore declarados en julio de 2026. |
Los activos que generan comisiones son inferiores a los compromisos anunciados
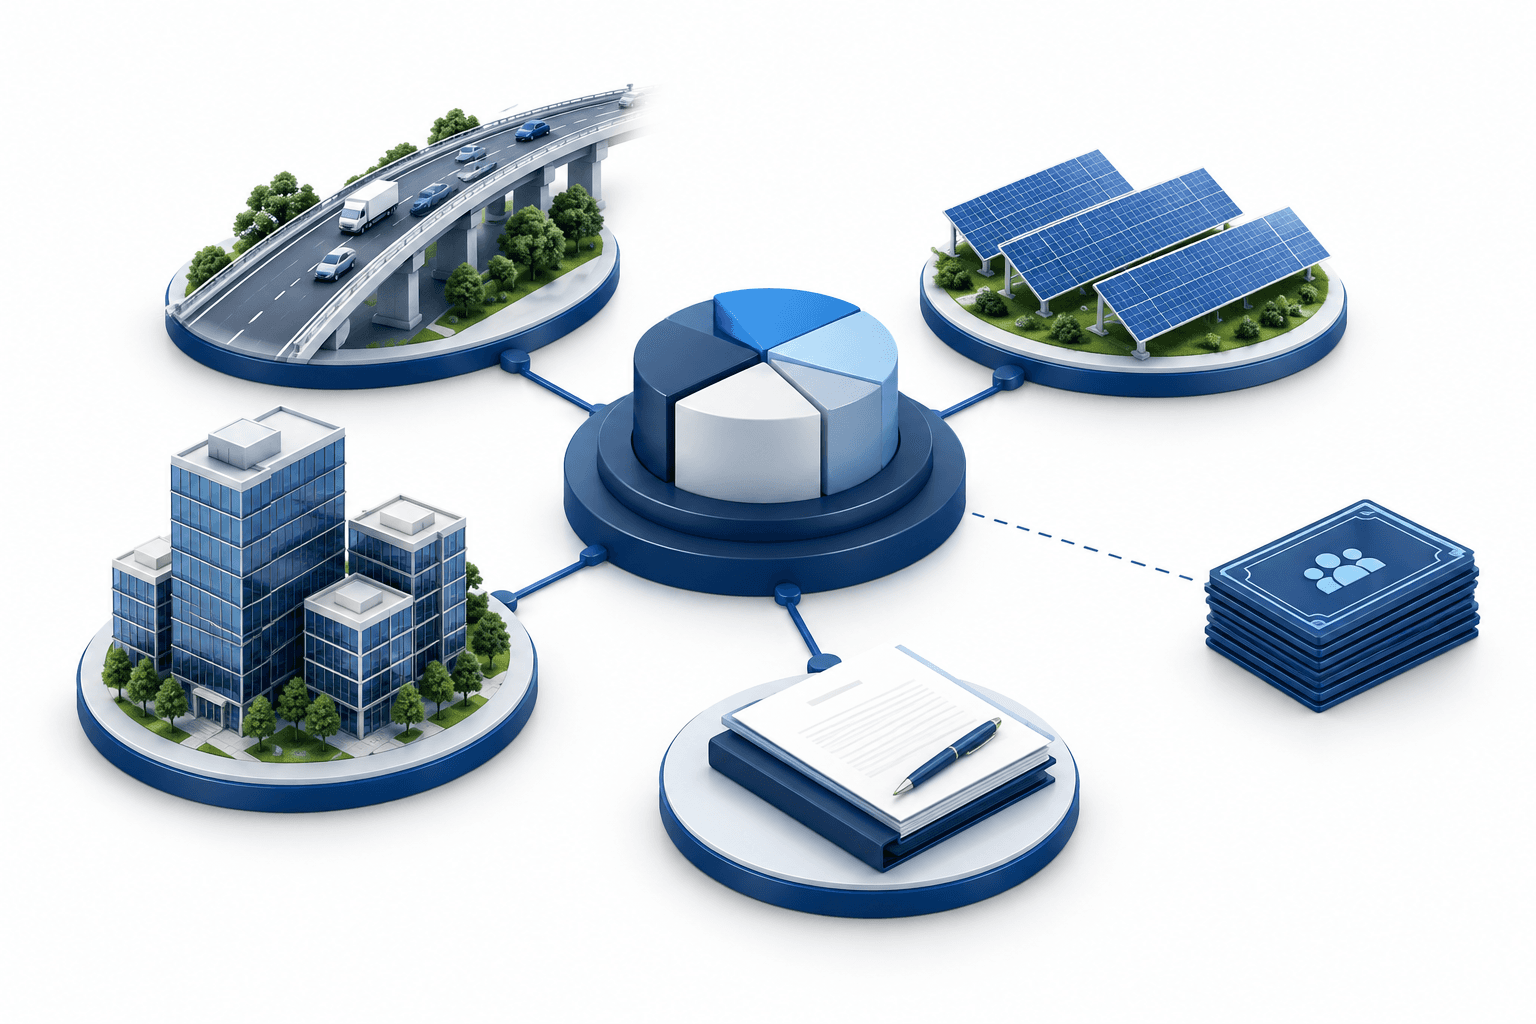
Fundada en 2008, EAAA invierte para fondos de pensiones, aseguradoras, inversores acaudalados y oficinas familiares, principalmente en crédito privado y activos reales, como carreteras, proyectos solares y oficinas comerciales. Sus inversiones se canalizan en gran medida a través de fondos de inversión alternativa plurianuales y fondos extraterritoriales.
La explicación de los fondos de inversión alternativa del Indian Economic Service los describe como vehículos de inversión colectiva privados, distintos de los fondos de inversión, e incluye entre los tipos contemplados los fondos de deuda e infraestructura. Esta estructura ayuda a explicar por qué el negocio de EAAA difiere del de una gestora de fondos de inversión tradicional.
En junio de 2026, EAAA tenía activos bajo gestión por ₹95.345 crore, medidos según los compromisos de los fondos activos, pero solo ₹48.623 crore estaban sujetos a comisiones. Los fondos más antiguos, cuyas inversiones ya se han realizado, pueden mantener compromisos y generar comisiones sobre una base menor; por tanto, el AUM anunciado no equivale a la base de activos que genera ingresos.
Los activos reales representaban el 57,7% del AUM sujeto a comisiones y el crédito privado, el 39,6%. EAAA tenía 11.009 relaciones con clientes, y los clientes recurrentes aportaban alrededor del 77% de los compromisos de AUM.
El crecimiento de los ingresos viene acompañado de un cambio en la composición de los beneficios
Los ingresos y los beneficios de EAAA aumentaron entre los ejercicios fiscales 2024 y 2026, junto con la expansión de los activos sujetos a comisiones. Las comisiones de gestión alcanzaron ₹579 crore en el ejercicio fiscal 2026 y subieron casi un 26% interanual, hasta ₹167 crore, en el trimestre de junio de 2026.
Sin embargo, las comisiones de gestión bajaron del 68% de los ingresos totales en el ejercicio fiscal 2024 al 60% en el ejercicio fiscal 2026. La rentabilidad variable adicional, o VAR, aumentó de ₹95 crore a ₹290 crore, y llegó a representar el 30% de los ingresos del ejercicio fiscal 2026. La VAR depende de que los fondos alcancen los umbrales de rentabilidad especificados y puede reconocerse antes de recibir el efectivo; las bonificaciones asociadas para empleados también reducen el importe que retienen los accionistas.
Los ingresos como socio general aportaron otros ₹80 crore en el ejercicio fiscal 2026. Incluyen intereses y ganancias o pérdidas por valoración de las inversiones propias de EAAA, lo que añade necesidades de capital y volatilidad de las inversiones al negocio de comisiones.
Los márgenes de beneficio neto declarados descendieron del 30% en el ejercicio fiscal 2024 al 27,5% en el ejercicio fiscal 2026 y al 24% en el trimestre de junio. Por tanto, el aumento de los ingresos no se ha traducido en un margen de beneficio estable.
Los costes de distribución y la conversión de caja requieren un análisis por separado
EAAA paga comisiones iniciales y recurrentes a los distribuidores, y distribuye algunos costes a lo largo de la vigencia de los fondos en lugar de reconocerlos de inmediato. Los gastos anticipados totales, incluidos los costes de distribución no amortizados, ascendían a unos ₹668 crore en junio de 2026. Las comisiones de seguimiento futuras, aún no devengadas ni vencidas, sumaban otros ₹444 crore.
El flujo de caja operativo pasó de un saldo negativo de ₹13 crore en el ejercicio fiscal 2024 y de ₹120 crore en el ejercicio fiscal 2025 a uno positivo de ₹235 crore en el ejercicio fiscal 2026. El estado de flujo de caja del ejercicio fiscal 2026 también incluyó movimientos por unos ₹431 crore relacionados con la realización de la VAR, por lo que el momento en que se cobran los ingresos por desempeño es importante para comprender la generación de caja.
Por separado, una inspección temática de SEBI realizada en marzo de 2025 señaló deficiencias en la divulgación de conflictos de intereses y en los informes de cumplimiento. SEBI emitió advertencias administrativas en julio de 2026, mientras que las solicitudes de acuerdo seguían pendientes a 24 de octubre.
Conclusión
La OPV de EAAA combina una base creciente de activos sujetos a comisiones con beneficios que también dependen del desempeño de las inversiones y de la materialización de los ingresos en efectivo. El próximo hito confirmado es la apertura del periodo de suscripción el 26 de octubre, seguida del cierre el 28 de octubre; la oferta no aportará capital al negocio.
Leer más noticias
Descargo de responsabilidad
Este artículo de FinanceVelix ofrece información general y no constituye asesoramiento financiero, de inversión, jurídico o fiscal personalizado. Los precios de mercado, los tipos de interés y las condiciones económicas pueden cambiar; las inversiones conllevan riesgo de pérdida. Los datos reflejan la información disponible en el momento de la publicación y pueden cambiar. Verifique de forma independiente la información importante y consulte a un profesional cualificado cuando sea necesario. La mención de un activo, empresa o servicio no implica recomendación alguna.