Se prevé que la OPI de Zetwerk genere alrededor de ₹1.215 crore para los primeros inversores, entre ellos Kae Capital, Accel, Peak XV Partners y Lightspeed Venture Partners, mediante ventas parciales de sus participaciones. Las cifras del 24 de octubre de 2026 destacan ganancias sustanciales frente a los costes de adquisición, incluso después de que las acciones de Zetwerk cayeran con fuerza durante su debut bursátil del 23 de octubre.
Conclusiones clave
- Está previsto que los cuatro grupos inversores reciban unos ₹1.215 crore por la venta parcial de sus participaciones.
- La OPI de ₹5.012 crore combina ₹2.830 crore de capital nuevo con ₹2.182 crore procedentes de la venta de acciones existentes.
- Los costes de adquisición de los primeros inversores varían considerablemente, por lo que sus múltiplos brutos de rendimiento difieren ampliamente.
Índice
- La OPI de Zetwerk separa la financiación de la empresa de las desinversiones de los inversores
- Kae, Accel y Peak XV monetizan participaciones adquiridas a bajo coste
- Los ingresos de Lightspeed proceden de tres vehículos de inversión
- La caída del día de cotización mide un rendimiento distinto
- Conclusión
La OPI de Zetwerk separa la financiación de la empresa de las desinversiones de los inversores
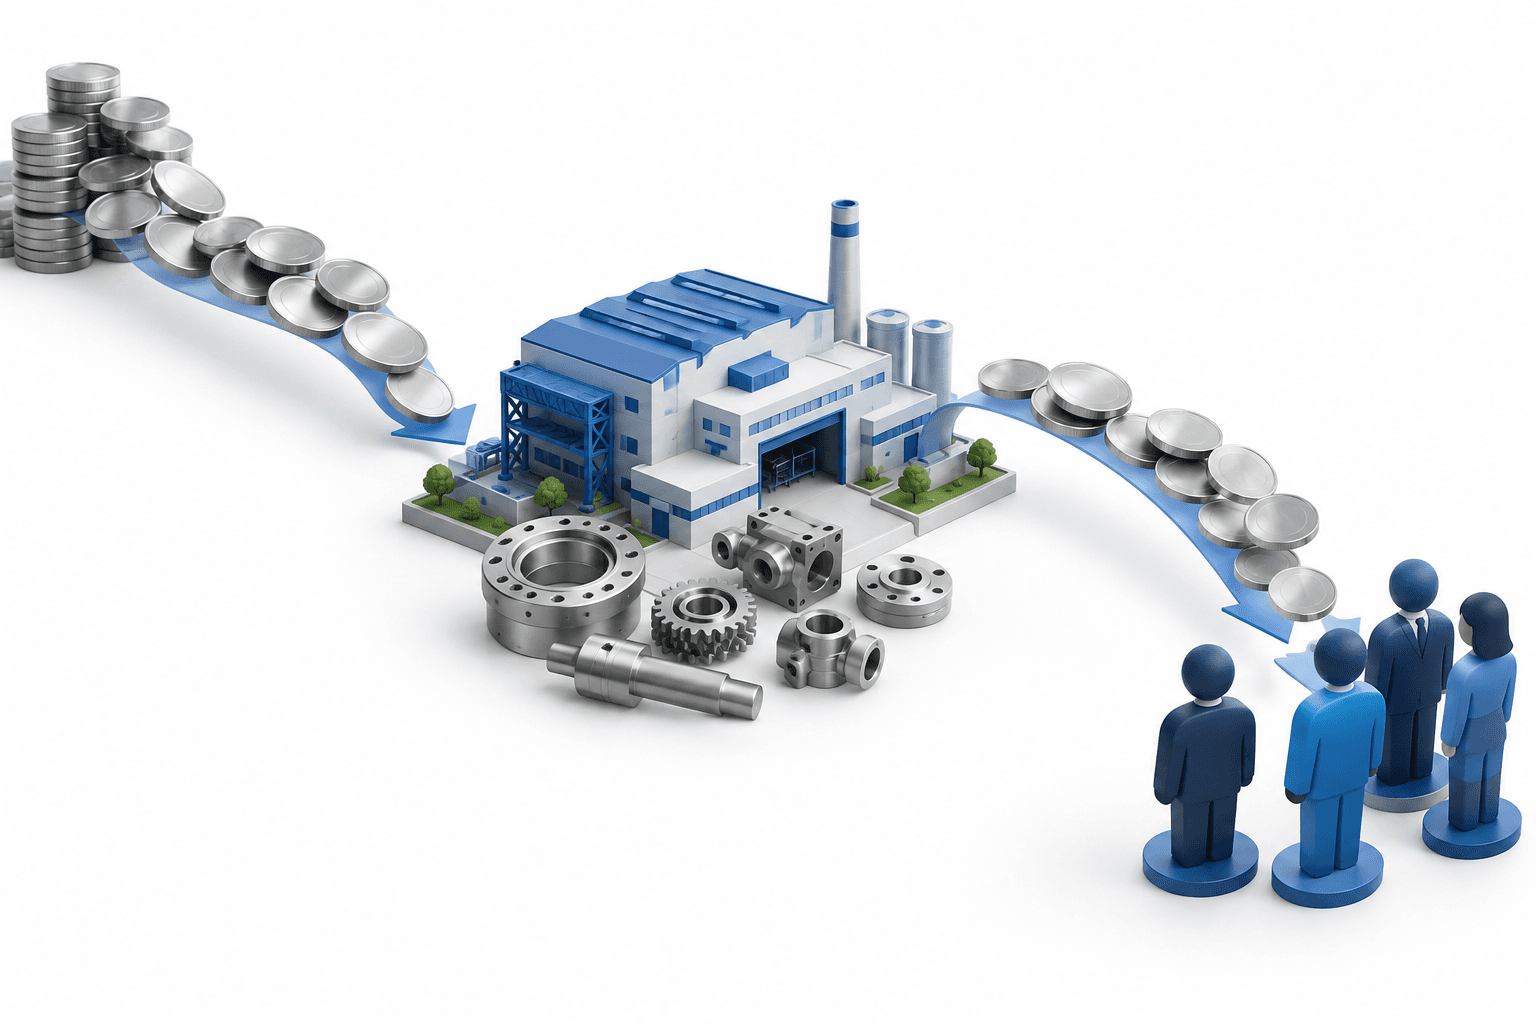
Zetwerk Manufacturing Businesses fijó el precio de su oferta en ₹151 por acción. La emisión de nuevas acciones por ₹2.830 crore aporta capital a la empresa, mientras que la oferta de venta por ₹2.182 crore genera ingresos para los accionistas que venden participaciones existentes.
La explicación de NISM sobre los mercados primario y secundario distingue el capital captado mediante la emisión de nuevos valores de las operaciones posteriores con valores existentes. Esta distinción ayuda a entender por qué no debe considerarse que Zetwerk recibe en efectivo el importe total de la OPI.
Los aproximadamente ₹1.215 crore que se prevé que reciban los cuatro grupos de capital riesgo representan solo una parte de la oferta de venta total. Se trata de desinversiones parciales, no de la venta de todas sus participaciones.
| Concepto | Detalles |
|---|---|
| Kae Capital Fund II y Kalysta Capital Fund II | Coste medio ponderado de adquisición de ₹3,94 por acción; múltiplo bruto de ingresos sobre el coste de aproximadamente 38,3 veces. |
| Accel India V | Coste de adquisición de ₹7,84 por acción; múltiplo bruto de ingresos sobre el coste de aproximadamente 19,3 veces. |
| Peak XV Partners Investments V | Coste de adquisición de ₹6,31 por acción; múltiplo bruto de ingresos sobre el coste de aproximadamente 23,9 veces. |
| Peak XV Partners Growth Investments III | Coste de adquisición de ₹46,30 por acción; múltiplo bruto de ingresos sobre el coste de aproximadamente 3,3 veces. |
| Lightspeed Venture Partners Select IV Mauritius | Coste de adquisición de ₹54,66 por acción. |
| Lightspeed India Partners II | Coste de adquisición de ₹13,97 por acción. |
Kae, Accel y Peak XV monetizan participaciones adquiridas a bajo coste
Está previsto que Kae Capital Fund II reciba alrededor de ₹190 crore, mientras que se espera que su afiliado Kalysta Capital Fund II reciba aproximadamente ₹63 crore. Ambos adquirieron sus acciones a un coste medio ponderado de ₹3,94 cada una, lo que les proporciona el mayor múltiplo bruto de ingresos sobre el coste entre las adquisiciones divulgadas.
Está previsto que Accel India V reciba aproximadamente ₹181 crore. Se espera que Peak XV Partners Investments V, anteriormente SCI Investments V, reciba alrededor de ₹266 crore por la venta de aproximadamente 1,76 crore de acciones.
Está previsto que Peak XV Partners Growth Investments III, anteriormente SCI Growth Investments III, reciba alrededor de ₹88 crore por aproximadamente 58 lakh de acciones. Se espera que los dos vehículos de Peak XV reciban en conjunto unos ₹353 crore, con ganancias brutas estimadas de ₹316 crore en las acciones vendidas. Las cifras están redondeadas.
Los ingresos de Lightspeed proceden de tres vehículos de inversión
Está previsto que Lightspeed Venture Partners Select IV Mauritius reciba alrededor de ₹204 crore, incluidas ganancias brutas estimadas de ₹130 crore. Se espera que Lightspeed India Partners II reciba aproximadamente ₹175 crore, con ganancias brutas estimadas de ₹159 crore.
Lightspeed India Partners III también está vendiendo acciones. Se prevé que los ingresos de los tres vehículos sumen aproximadamente ₹427 crore, pero no es posible calcular una ganancia consolidada sin conocer el coste de adquisición del tercer fondo.
Los ingresos brutos no equivalen a beneficios: incluyen el coste original de las acciones vendidas. Asimismo, los múltiplos divulgados de ingresos sobre el coste no son rendimientos de inversión anualizados.
La caída del día de cotización mide un rendimiento distinto
Las acciones de Zetwerk comenzaron a cotizar a ₹159 el 23 de octubre de 2026, alrededor de un 5% por encima del precio de emisión de ₹151, antes de caer más de un 20% desde el precio de cotización durante la sesión. Esa caída intradía no representa un rendimiento de cierre declarado.
El movimiento del día de cotización mide el comportamiento en el mercado público, mientras que los múltiplos brutos de los primeros inversores comparan el precio de venta en la OPI con sus costes históricos de adquisición. Ambas medidas describen periodos de inversión y precios de entrada distintos.
Conclusión
La OPI de Zetwerk proporciona tanto financiación nueva a la empresa como liquidez a inversores con una larga trayectoria. Ahora que las acciones ya cotizan, su evolución posterior en el mercado es independiente de los ingresos de los vendedores al precio de emisión; no se especifica un calendario para nuevas ventas por parte de estos fondos.
Leer más noticias
Aviso legal
Este artículo de FinanceVelix ofrece información general, no asesoramiento financiero, de inversión, jurídico ni fiscal personalizado. Los precios de mercado, los tipos de interés y las condiciones económicas pueden cambiar; las inversiones conllevan riesgo de pérdida. Los hechos reflejan la información disponible en el momento de la publicación y pueden cambiar. Verifique de forma independiente la información importante y consulte a un profesional cualificado cuando sea necesario. La mención de un activo, una empresa o un servicio no constituye una recomendación.