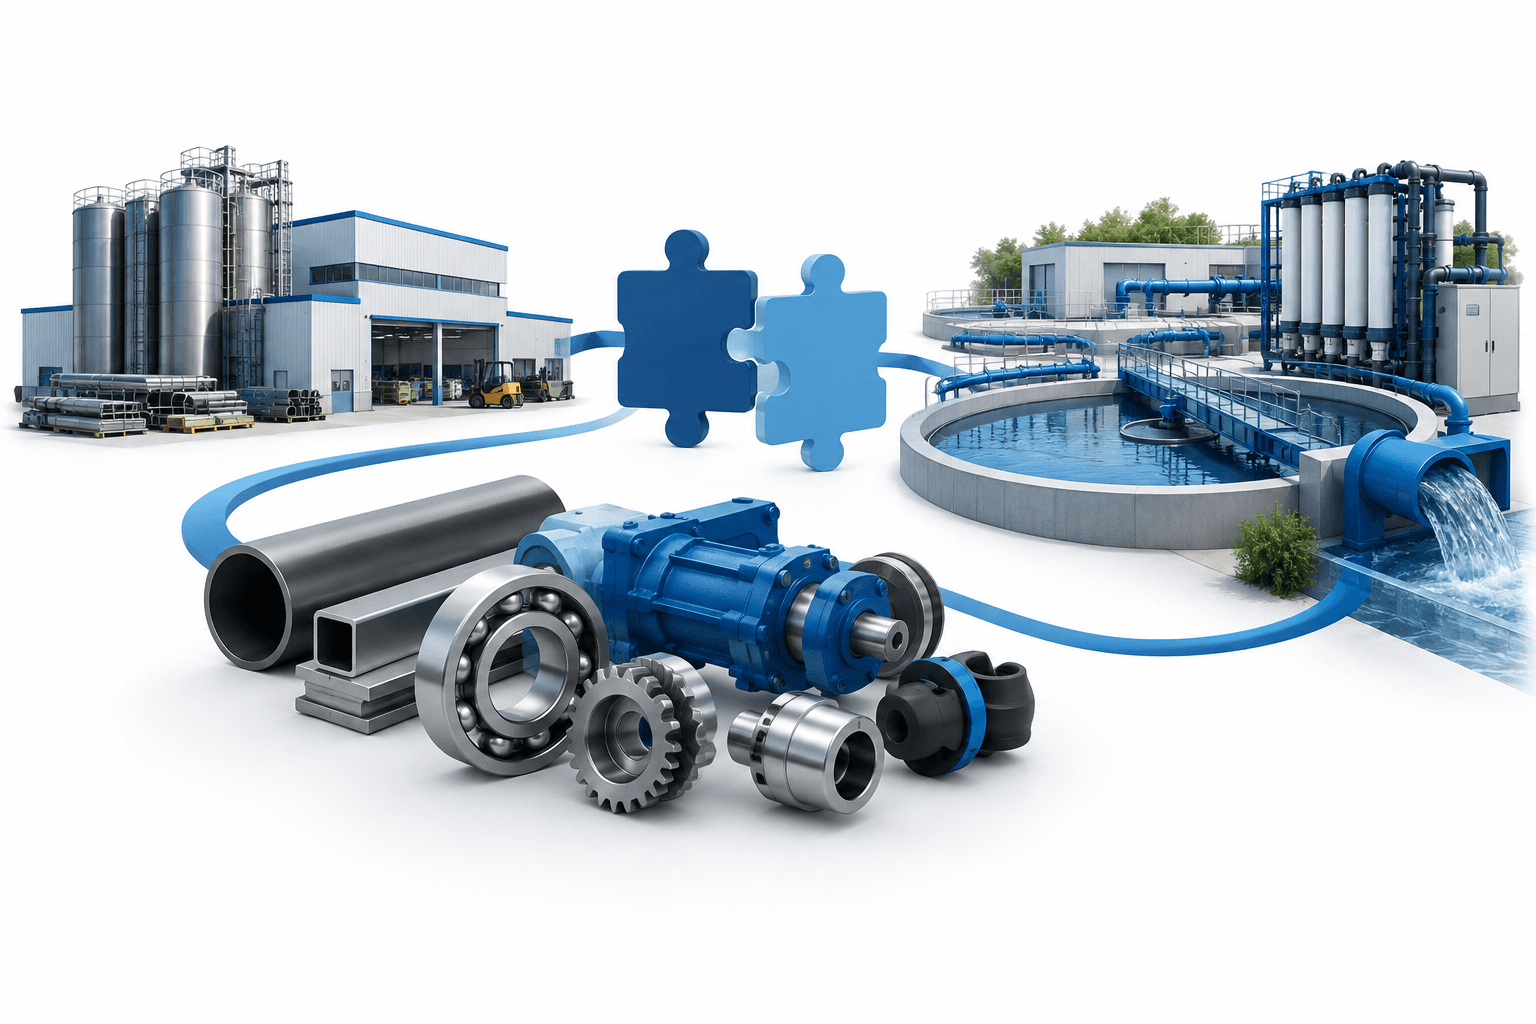
Les bénéfices de Momentum Group ont progressé au troisième trimestre 2026, l’EBITA augmentant de 15 % à 109 millions de SEK, grâce aux acquisitions et à l’amélioration des marges. Le chiffre d’affaires a progressé de 8 % à 805 millions de SEK.
Principaux points à retenir
- Les acquisitions ont contribué à hauteur de 52 millions de SEK au chiffre d’affaires trimestriel ; les ventes des unités comparables n’ont augmenté que légèrement dans l’ensemble.
- Les ventes comparables du secteur Industrie ont progressé de 5 %, tandis que celles du secteur Infrastructures ont reculé de 4 %.
- L’entreprise prévoit de remplacer ses deux secteurs d’activité par trois à compter du 1er janvier 2027.
Bénéfices et flux de trésorerie de Momentum Group
Dans son rapport intermédiaire du troisième trimestre, publié le 23 octobre, Momentum Group a indiqué que l’EBITA était passé de 95 millions de SEK un an plus tôt. La marge d’EBITA est passée de 12,7 % à 13,5 %, tandis que le chiffre d’affaires a progressé par rapport à 746 millions de SEK.
L’entreprise a attribué l’amélioration des bénéfices à une légère hausse des ventes sous-jacentes, à des marges brutes plus élevées et aux contributions des sociétés acquises. Les flux de trésorerie liés aux activités opérationnelles ont atteint 98 millions de SEK, contre 38 millions de SEK au troisième trimestre 2025.
De janvier à septembre 2026, le chiffre d’affaires a progressé de 5 % à 2 427 millions de SEK et l’EBITA a augmenté de 11 % à 292 millions de SEK. Les ventes des unités comparables ont reculé de 2 % sur la période de neuf mois.
La croissance du secteur Industrie compense la faiblesse des infrastructures
Le chiffre d’affaires du secteur Industrie a progressé de 11 % à 439 millions de SEK, avec une croissance de 5 % pour les unités comparables. Son EBITA a augmenté de 19 % à 63 millions de SEK. L’entreprise a évoqué une demande plus soutenue en Suède et des tendances positives dans les secteurs minier et automobile, malgré une activité toujours morose dans la pâte à papier et le papier.
Le chiffre d’affaires du secteur Infrastructures a progressé de 4 % à 373 millions de SEK, mais les ventes des unités comparables ont reculé de 4 %. La baisse des volumes en Norvège et la faiblesse de la demande au Danemark ont pesé sur l’activité. L’EBITA du secteur Infrastructures a néanmoins augmenté de 10 % à 55 millions de SEK, grâce aux acquisitions et à des ajustements de coûts.
Acquisitions et réorganisation prévue
Après la clôture du trimestre, Momentum a acquis Polymore, spécialiste des équipements de dosage de polymères pour le traitement de l’eau et des eaux usées. Cette acquisition porte à sept le nombre d’acquisitions réalisées en 2026, pour un chiffre d’affaires annuel cumulé d’environ 260 millions de SEK.
À compter du 1er janvier 2027, le groupe prévoit d’organiser ses activités autour de trois pôles : Power Transmission, Industrial Solutions et Process Technology. Le PDG Ulf Lilius a déclaré que cette structure visait à améliorer le développement des activités, les acquisitions et les améliorations opérationnelles, tout en laissant aux sociétés individuelles la responsabilité de leurs clients, de leurs marchés et de leurs bénéfices.
Momentum a maintenu son objectif à long terme de doubler son EBITA pour le porter à 680 millions de SEK d’ici à la fin de 2030. Il s’agit d’un objectif de l’entreprise, et non d’un résultat publié.
Lire plus d’actualités
Plus d’actualités FinanceVelix
Avertissement
Cet article de FinanceVelix fournit des informations générales et ne constitue pas un conseil personnalisé en matière financière, d’investissement, juridique ou fiscale. Les cours du marché, les taux d’intérêt et la conjoncture économique peuvent évoluer ; les investissements comportent un risque de perte. Les faits reflètent les informations disponibles au moment de la publication et peuvent changer. Vérifiez de manière indépendante les informations importantes et consultez un professionnel qualifié si nécessaire. La mention d’un actif, d’une entreprise ou d’un service ne constitue pas une recommandation.
Commentaires
Soyez respectueux. Pas de spam, d’usurpation d’identité ni de divulgation d’identifiants de connexion privés. Les publications et commentaires ordinaires apparaissent immédiatement ; les liens suspects sont mis en attente de modération.
Veuillez patienter...