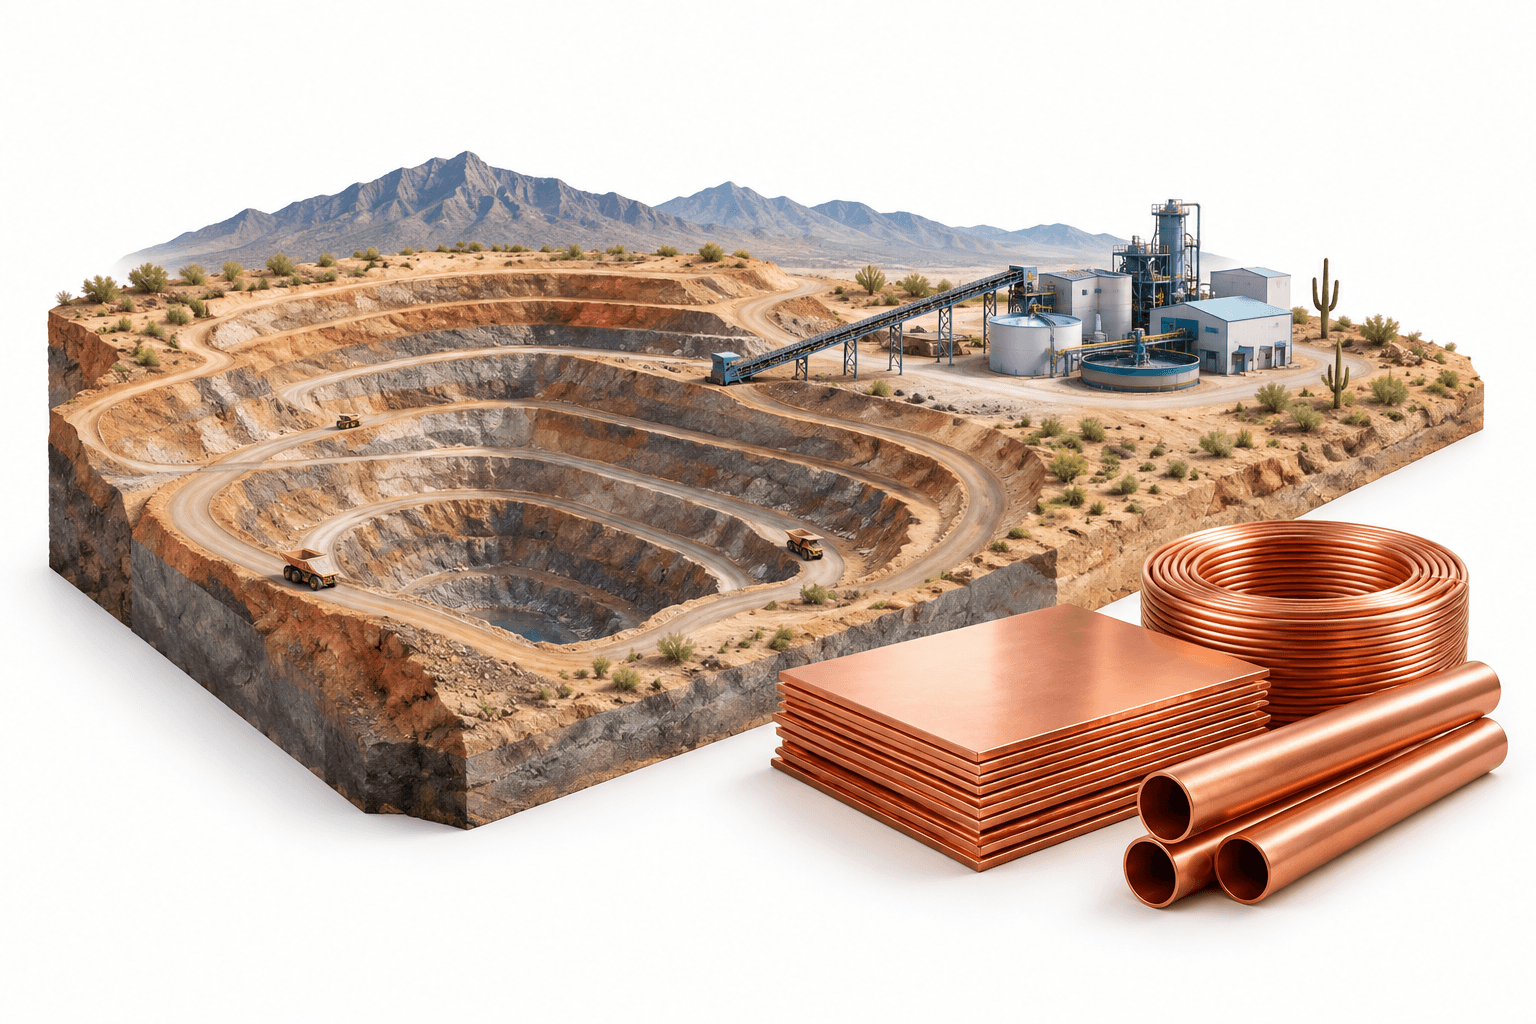
Hudbay Minerals et Mitsubishi ont approuvé la construction du projet de cuivre Copper World, en Arizona, le 21 octobre 2026, avec une première production visée au second semestre 2029. Cette décision fait suite à des études de faisabilité qui prévoient un capital de croissance initial de 2,07 milliards de dollars et une production annuelle moyenne de cuivre de 102 000 tonnes métriques au cours de la première décennie.
À retenir
- Hudbay détient 70 % de Copper World et Mitsubishi en détient 30 % ; les partenaires ont approuvé la décision finale d’investissement.
- Hudbay prévoit une contribution d’environ 500 millions de dollars, ses premières contributions au capital étant reportées à 2028.
- Le plan de base couvre 15 ans, tandis qu’une prolongation proposée de 37 ans nécessiterait des permis fédéraux.
Table des matières
- Copper World se dirige vers la construction
- Le plan de financement reporte les contributions de Hudbay à 2028
- Une expansion ultérieure soutient une production plus élevée
- Une durée d’exploitation plus longue dépend des permis fédéraux
- Conclusion
Copper World se dirige vers la construction
Le projet se trouve à environ 50 kilomètres au sud-est de Tucson. L’annonce de Hudbay concernant l’approbation de la construction présente un plan de développement étayé par une étude de faisabilité définitive et des études de préfaisabilité connexes. Hudbay a indiqué qu’elle déposerait un rapport technique conformément aux exigences de divulgation de la Norme canadienne 43-101.
La nouvelle étude porte la production annuelle moyenne de cuivre projetée au cours des 10 premières années à 102 000 tonnes métriques, contre 92 000 tonnes dans l’étude de préfaisabilité de 2023, soit une hausse de 11 %. Il s’agit de niveaux de production prévus, et non de résultats d’exploitation.
Le plan de base concentre désormais une quantité comparable de minerai à traiter sur une durée d’exploitation de 15 ans, contre 20 ans dans l’étude de 2023. Une expansion prévue des installations de traitement contribue à expliquer la combinaison d’une production annuelle plus élevée et d’une durée d’exploitation plus courte dans le scénario de base.
| Élément | Détails |
|---|---|
| Réserves prouvées et probables | 390 millions de tonnes métriques |
| Teneur en cuivre des réserves | 0,47 % |
| Ratio stérile/minerai du scénario de base | 1,5 |
| Coût décaissé projeté, 10 premières années | 1,65 $ par livre de cuivre |
| Coût décaissé de maintien projeté, 10 premières années | 2,22 $ par livre de cuivre |
Le plan de financement reporte les contributions de Hudbay à 2028
Tous les chiffres financiers sont exprimés en dollars américains. L’estimation de 2,07 milliards de dollars de capital de croissance initial passe à 1,84 milliard de dollars après prise en compte d’un dépôt de 230 millions de dollars de Wheaton Precious Metals au titre de l’accord existant de flux de métaux précieux.
Le plan de financement comprend également l’investissement initial de 600 millions de dollars en fonds propres dans la coentreprise par Mitsubishi et environ 650 millions de dollars de dette anticipée au niveau du projet. Le solde du financement proviendrait des contributions en fonds propres proportionnelles des partenaires, à compter de 2028.
Hudbay estime ses propres contributions en capital à environ 500 millions de dollars, soit moins d’un quart du capital de croissance initial. La société prévoit de financer ce montant au moyen de ses liquidités existantes et des flux de trésorerie prévus de ses activités ; la dette du projet reste anticipée et ne constitue pas encore un financement réalisé.
Séparément, Hudbay prévoit de conclure au quatrième trimestre 2026 une augmentation de ses facilités de crédit renouvelables à 700 millions de dollars, avec une échéance prolongée de novembre 2028 à novembre 2030.
Une expansion ultérieure soutient une production plus élevée
Le plan minier débute avec un concentrateur traitant 60 000 tonnes courtes américaines par jour et prévoit une expansion à 90 000 tonnes courtes par jour au cours de la cinquième année d’exploitation. La production annuelle moyenne de cuivre devrait passer de 84 000 tonnes métriques au cours des années un à cinq à 120 000 tonnes au cours des années six à dix.
L’estimation du capital initial ne couvre pas le coût total de toutes les expansions ultérieures. L’étude prévoit séparément 242 millions de dollars pour un système de concassage et de convoyage en fosse à la troisième année, ainsi que 443 millions de dollars pour l’expansion du concentrateur à la quatrième année. Le système de convoyage devrait entrer en service au cours de la quatrième année.
Sur la base d’un prix du cuivre à long terme supposé de 5,00 $ la livre, le scénario de base estime une valeur actuelle nette après impôts d’environ 1,2 milliard de dollars, avec un taux d’actualisation de 8 %, et un taux de rendement interne d’environ 17 %. À 6,00 $ la livre, ces estimations passent respectivement à environ 2,3 milliards de dollars et 22 %. Ces rendements modélisés dépendent des hypothèses de l’étude, notamment des prix du cuivre.
Une durée d’exploitation plus longue dépend des permis fédéraux
Hudbay a indiqué avoir obtenu tous les principaux permis nécessaires à la construction et aux opérations initiales selon le scénario de 60 000 tonnes courtes par jour. Le scénario de base reste dans les limites des terrains privés de Copper World et ne nécessite que des permis étatiques et locaux.
Le scénario de prolongation distinct étendrait l’exploitation minière aux terres fédérales au cours de la dixième année d’exploitation et porterait la durée de vie de la mine à 37 ans. Il nécessite des permis fédéraux et repose sur des ressources minérales mesurées et indiquées, plutôt que de se limiter aux réserves qui étayent le scénario de base.
Hudbay continue également d’évaluer une installation de lixiviation de concentré qui pourrait produire du cuivre cathodique aux États-Unis. Bien que cette installation soit entièrement autorisée, elle reste une option future et ne fait pas partie des éléments fermement engagés du plan de développement actuel.
Conclusion
L’approbation fait entrer Copper World en phase de développement, mais la production reste visée au second semestre 2029. Parmi les prochaines étapes figurent le dépôt prévu du rapport technique et la clôture attendue, au quatrième trimestre, de l’augmentation des facilités de crédit de Hudbay.
Lire d’autres actualités
Plus d’actualités de FinanceVelix
Avertissement
Cet article de FinanceVelix fournit des informations générales et ne constitue pas un conseil financier, en investissement, juridique ou fiscal personnalisé. Les prix du marché, les taux d’intérêt et les conditions économiques peuvent évoluer ; tout investissement comporte un risque de perte. Les faits reflètent les informations disponibles au moment de la publication et peuvent changer. Vérifiez les informations importantes de manière indépendante et consultez un professionnel qualifié si nécessaire. La mention d’un actif, d’une société ou d’un service ne constitue pas une recommandation.