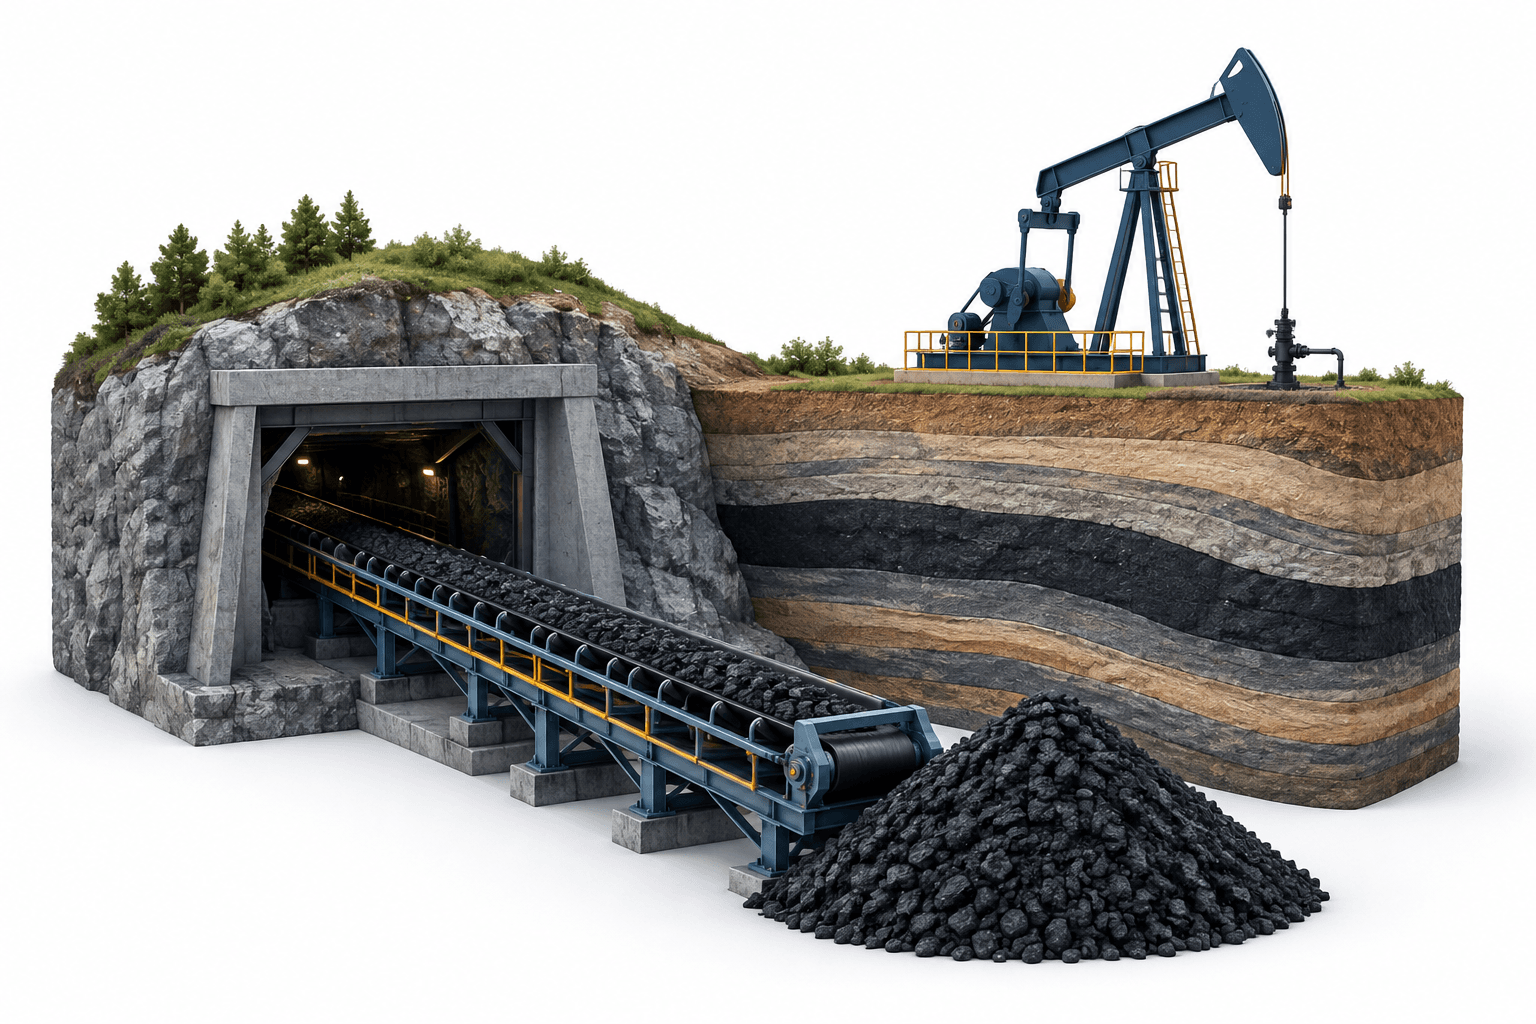
Nel terzo trimestre del 2026, l'utile netto di Alliance Resource Partners è aumentato del 46,8% su base annua, a 139,6 milioni di dollari, grazie ai maggiori volumi di carbone, alla riduzione delle spese operative per tonnellata e ai ricavi record da royalties su petrolio e gas. Il 26 ottobre, Alliance Resource Partners ha comunicato ricavi pari a 603 milioni di dollari, in aumento del 5,5%, illustrando al contempo i piani per incrementare la produzione nella miniera Mettiki, riaperta, nel 2027.
Punti chiave
- I volumi di carbone sono aumentati nonostante il calo dei prezzi di vendita, mentre le spese per tonnellata sono diminuite più rapidamente dei prezzi.
- I ricavi da royalties su petrolio e gas hanno raggiunto un record in seguito all'acquisizione di AllDale III e IV.
- La dirigenza ha illustrato un aumento della produzione di Mettiki per il 2027, ma è rimasta cauta riguardo a un incremento delle distribuzioni.
Gli utili di ARLP beneficiano della riduzione delle spese per il carbone
L'utile netto attribuibile ad Alliance Resource Partners è stato pari a 1,08 dollari per quota di partnership a responsabilità limitata, di base e diluita. L'EBITDA rettificato attribuibile ad ARLP è aumentato del 26,3% su base annua, a 233,9 milioni di dollari. L'utile netto dichiarato ha beneficiato anche di un incremento di 16,5 milioni di dollari del fair value delle attività digitali, rendendo tale guadagno distinto dalla performance operativa.
Le vendite di carbone sono aumentate del 7,4%, raggiungendo 9,3 milioni di tonnellate. Il prezzo medio di vendita è diminuito dell'8,3%, a 53,93 dollari per tonnellata, ma le spese per tonnellata dell'EBITDA rettificato del segmento carbone sono scese del 13,1%, a 35,64 dollari. Di conseguenza, l'EBITDA rettificato del segmento carbone è aumentato del 18,6%, a 186,8 milioni di dollari.
La dirigenza ha attribuito i risultati al ritorno di Hamilton alla produzione con pareti lunghe dopo un trasferimento prolungato, insieme ai solidi risultati di Tunnel Ridge e del complesso Riverview. Ha ricondotto il calo del prezzo medio di vendita principalmente alla maggiore quota di volumi a prezzo inferiore provenienti da Tunnel Ridge.
| Voce | Dettagli |
|---|---|
| Previsioni sui volumi di vendita di carbone per il 2026 | Da 34,5 milioni a 35,5 milioni di tonnellate |
| Previsioni sul prezzo di vendita del carbone per il 2026 | Da 54,25 a 54,75 dollari per tonnellata |
| Previsioni sulle spese del segmento carbone in termini di EBITDA rettificato per il 2026 | Da 37,50 a 38,50 dollari per tonnellata |
Royalties record accompagnate da un debito netto più elevato
I ricavi da royalties su petrolio e gas hanno raggiunto il record di 59,8 milioni di dollari, con volumi di produzione pari a 1,45 milioni di barili equivalenti di petrolio, in aumento del 61,3% su base annua. La dirigenza ha attribuito la crescita dei volumi all'acquisizione di AllDale III e IV. I ricavi totali da royalties, incluse quelle sul carbone, sono aumentati del 52,5%, a 87,5 milioni di dollari.
L'acquisizione ha inoltre comportato strumenti derivati che hanno generato una perdita di 7,3 milioni di dollari nel trimestre, di cui 6,7 milioni non realizzati.
Il flusso di cassa libero è stato pari a 198,6 milioni di dollari e il flusso di cassa distribuibile ha raggiunto 136,8 milioni di dollari, con una copertura delle distribuzioni pari a 1,76 volte. Il debito netto è tuttavia aumentato a 595 milioni di dollari al 30 settembre, rispetto ai 479 milioni del 30 giugno 2026. La liquidità totale ammontava a 430,8 milioni di dollari.
Il direttore finanziario Cary Marshall ha dichiarato che circa tre quarti dell'operazione AllDale sono stati finanziati attraverso le linee di credito revolving esistenti, insieme a una nuova linea da 150 milioni di dollari, con durata di 18 mesi, per il business dei minerali. I flussi di cassa del business dei minerali sono destinati a rimborsare tale finanziamento a breve termine.
L'accordo di fornitura di Mettiki sostiene l'espansione pianificata per il 2027
L'amministratore delegato Joseph Craft ha dichiarato che un nuovo accordo di fornitura pluriennale ha consentito a Mettiki e a quasi 150 minatori di riprendere la produzione. La dirigenza prevede che nel 2027 la produzione della miniera superi quella del 2026 di circa 550.000 tonnellate.
Il nuovo contratto copre 700.000 tonnellate per il prossimo anno. Craft ha affermato che altre 150.000-200.000 tonnellate potrebbero essere vendute sul mercato export del carbone metallurgico, se le condizioni lo consentiranno. Le capacità di Mettiki nella produzione di carbone termico e metallurgico consentono all'attività di servire sia i mercati della generazione elettrica sia quelli della produzione di acciaio; tale flessibilità operativa è distinta dal contratto appena annunciato.
Entro la fine del primo trimestre del 2027, la miniera dovrebbe passare a due sezioni di coltivazione a camere e pilastri, operative su due turni al giorno. Le più ampie opportunità di esportazione restano subordinate alle condizioni di mercato: la dirigenza ha indicato la limitata capacità delle chiatte e i maggiori costi di trasporto come fattori che comprimono i margini.
Le previsioni per l'intero anno restano distinte dai piani di espansione
Le previsioni di Alliance per il carbone nel 2026 fissano intervalli annuali per volumi di vendita, prezzi di vendita e spese del segmento. Si tratta di obiettivi della dirigenza, non di risultati già conseguiti.
Craft ha dichiarato che i costi del quarto trimestre nel bacino dell'Illinois dovrebbero essere in linea con quelli del terzo trimestre. Ha inoltre indicato che un aumento delle distribuzioni non è una priorità immediata: la dirigenza sta valutando acquisizioni nel settore dei minerali e punta a una copertura di almeno 1,5 volte su un orizzonte più ampio di un singolo trimestre.
Prossima tappa
La dirigenza ha dichiarato che sono in corso studi sulle riserve di petrolio e gas e che le previsioni saranno pubblicate a febbraio 2027. Il passaggio operativo pianificato per Mettiki dovrebbe concludersi entro la fine di quel primo trimestre.
Leggi altre notizie
Avvertenza
Questo articolo di FinanceVelix fornisce informazioni di carattere generale e non costituisce consulenza finanziaria, d'investimento, legale o fiscale personalizzata. I prezzi di mercato, i tassi d'interesse e le condizioni economiche possono variare; gli investimenti comportano il rischio di perdite. I fatti riflettono le informazioni disponibili al momento della pubblicazione e possono cambiare. Verifica autonomamente le informazioni importanti e, se necessario, rivolgiti a un professionista qualificato. La menzione di un'attività, di una società o di un servizio non costituisce un'approvazione.


Commenti
Sii rispettoso. Niente spam, furti d'identità o credenziali private. I normali post e commenti appaiono immediatamente; i link sospetti vengono trattenuti per la revisione.
Attendi…