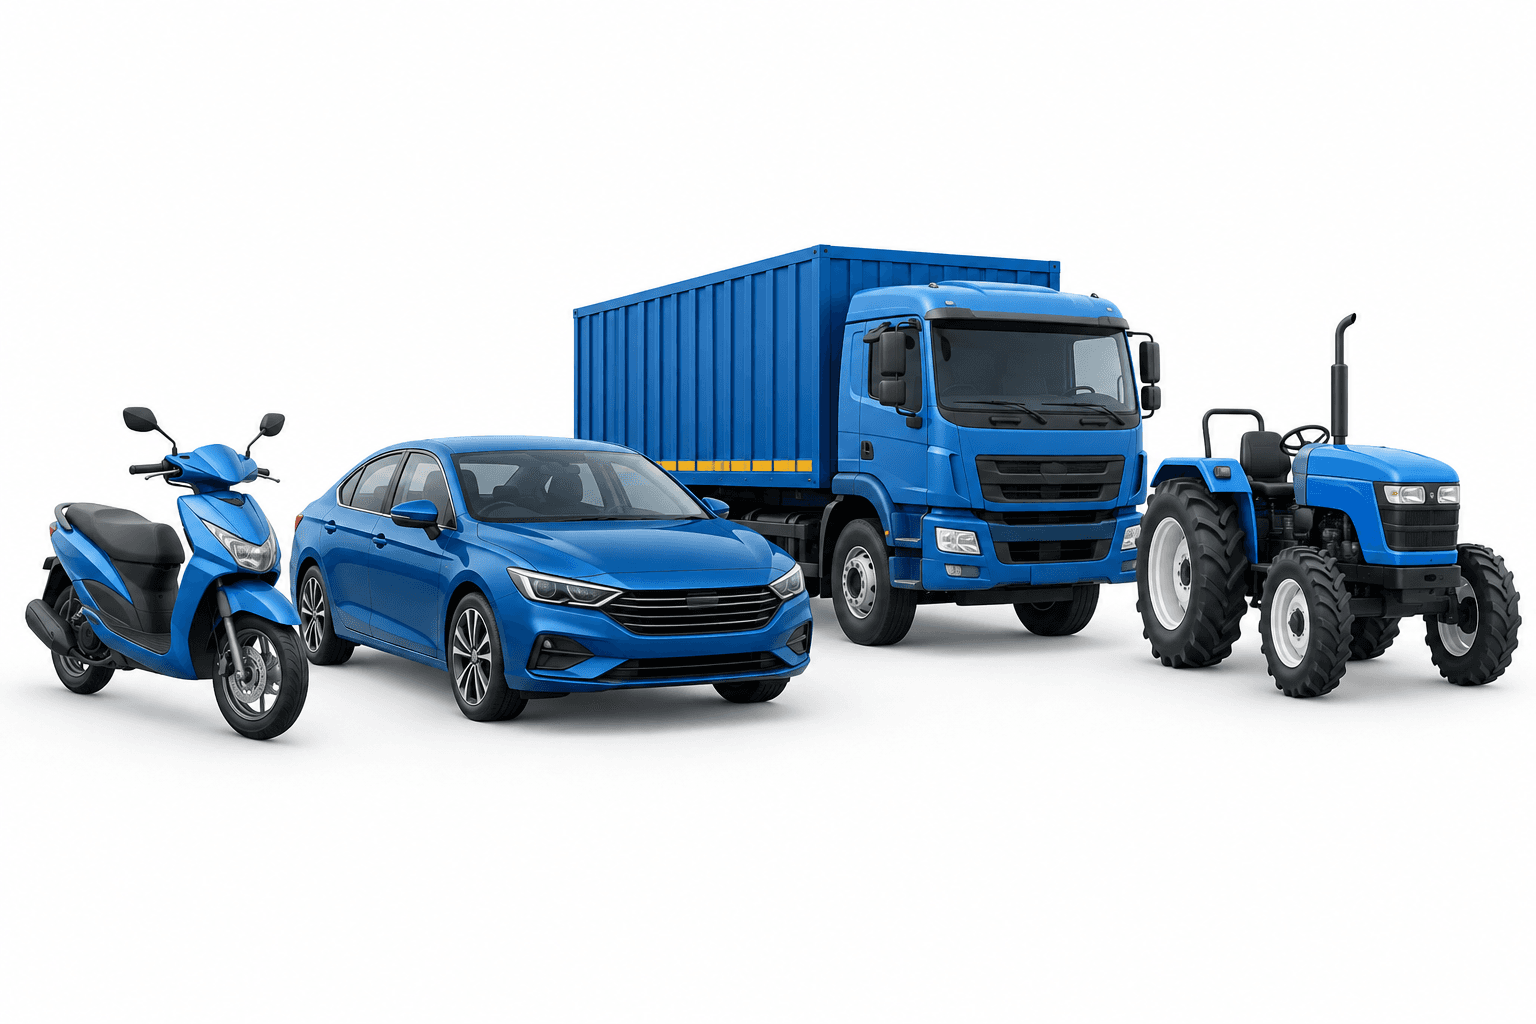
Nei primi 14 giorni della stagione festiva del 2026, le immatricolazioni di veicoli in India hanno mostrato andamenti contrastanti della domanda: quelle dei veicoli a due ruote sono aumentate del 16% rispetto a un anno prima, mentre quelle delle autovetture sono diminuite del 6%, secondo Jefferies.
Le immatricolazioni di veicoli in India divergono dopo una prima metà robusta
Nei primi sette giorni, le immatricolazioni di autovetture erano aumentate del 7% su base annua, indicando un rallentamento della domanda nella seconda settimana. Il calo nei 14 giorni ha fatto seguito a una crescita del 28%–29% delle immatricolazioni e delle vendite all’ingrosso di autovetture nel periodo aprile-settembre, la prima metà dell’anno fiscale 2027.
Nel periodo di sei mesi, le immatricolazioni di veicoli a due ruote sono cresciute del 22% su base annua, mentre le vendite all’ingrosso sono aumentate del 17%. L’incremento durante il periodo festivo si è verificato nonostante una base di confronto elevata.
In crescita anche immatricolazioni di camion e trattori
Nei primi 14 giorni festivi, le immatricolazioni di camion sono aumentate del 76% su base annua, sostenute in parte da una base di confronto bassa dopo che le immatricolazioni erano diminuite del 26% nello stesso periodo dell’anno precedente. Rispetto al 2024, sono cresciute a un tasso annuo composto del 14% nella prima metà del periodo festivo.
Nel periodo di 14 giorni, le immatricolazioni di trattori sono aumentate del 21%, dopo un incremento del 18% nella prima metà dell’anno fiscale 2027. Jefferies ha indicato una base di confronto elevata e le deboli condizioni monsoniche come fattori di rischio per la domanda di trattori nella seconda metà.
Leggi altre notizie
Avvertenza
Questo articolo di FinanceVelix fornisce informazioni di carattere generale e non costituisce una consulenza finanziaria, d’investimento, legale o fiscale personalizzata. I prezzi di mercato, i tassi d’interesse e le condizioni economiche possono cambiare; gli investimenti comportano un rischio di perdita. I fatti rispecchiano le informazioni disponibili al momento della pubblicazione e possono cambiare. Verificate autonomamente le informazioni importanti e, se necessario, consultate un professionista qualificato. La menzione di un’attività, di una società o di un servizio non costituisce un’approvazione.



Commenti
Sii rispettoso. Niente spam, furti d'identità o credenziali private. I normali post e commenti appaiono immediatamente; i link sospetti vengono trattenuti per la revisione.
Attendi…