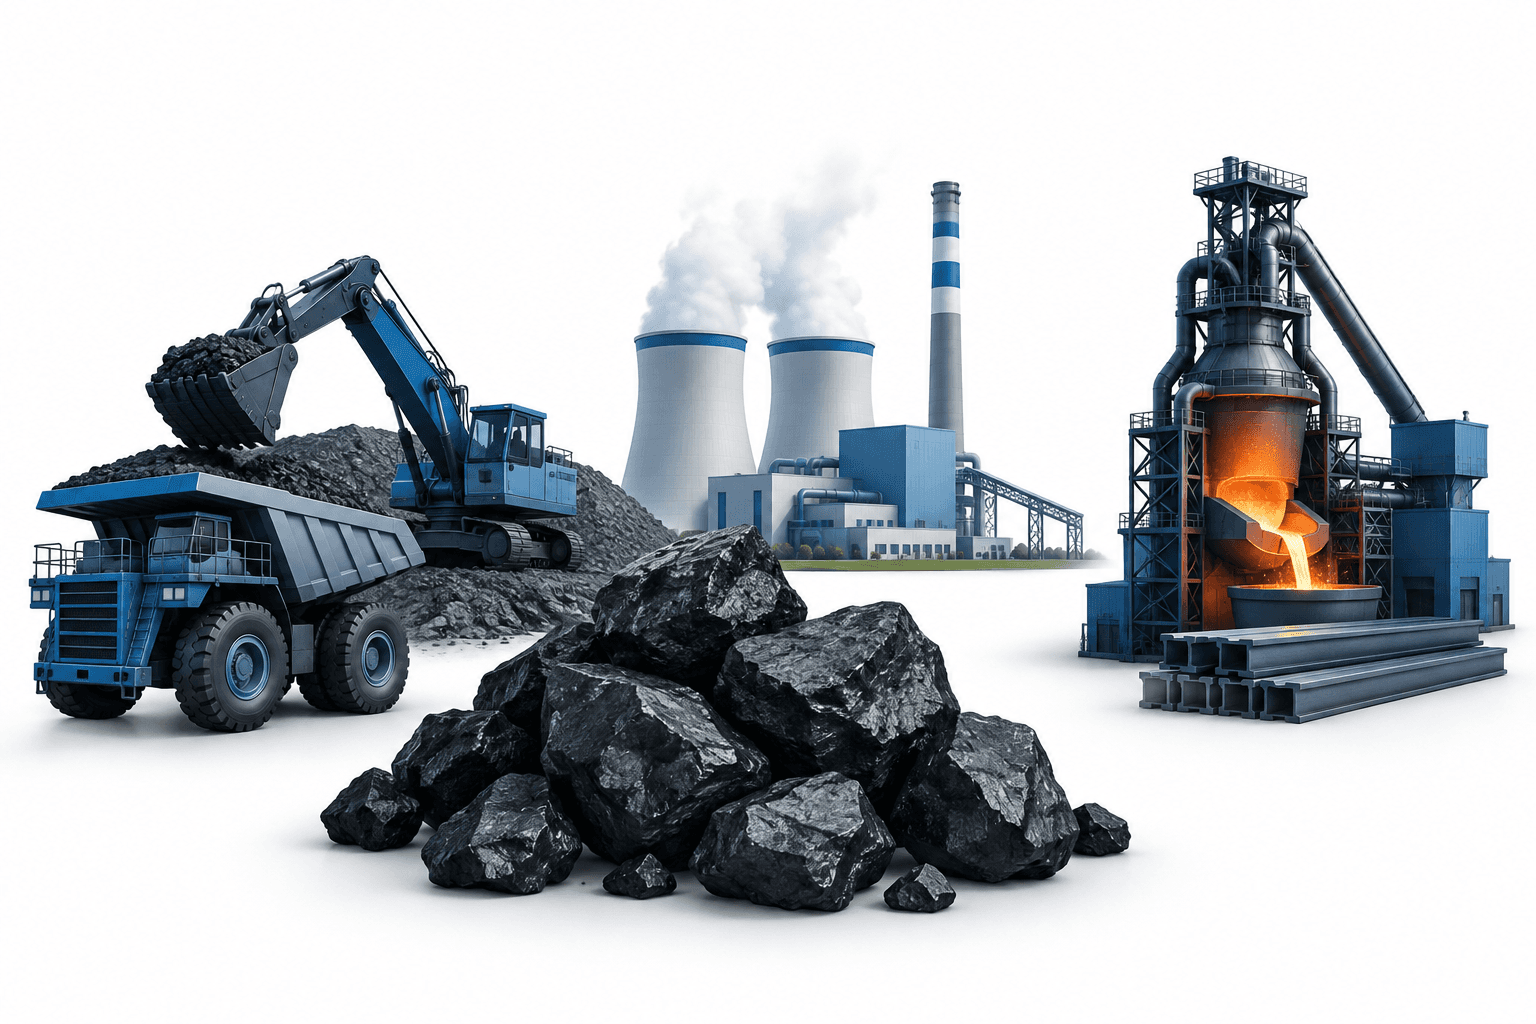
2026年10月26日、B. Rileyが石炭生産会社Peabodyの投資判断を「中立」から「買い」に引き上げ、目標株価を30ドルに設定したにもかかわらず、Peabody株は0.5%下落した。アナリストの前向きな判断とは対照的に、高水準の操業コストや、第3四半期の業績が市場予想を下回るとの見通しが懸念されていた。
要点
- B. Rileyは投資判断を「買い」に引き上げ、目標株価を30ドルに設定した。
- 格上げにもかかわらず株価は下落した。ただし、株価の動きだけでは投資家が売却した理由は特定できない。
バリュエーションへの楽観とコスト懸念が交錯し、Peabody株は下落
B. Rileyの格上げでは、同社が魅力的とみるバリュエーションと、過小評価されている一般炭市場の動向が強調された。これらはアナリストの評価であり、Peabodyの業績がすでに改善したことを示すものではない。
10月26日の更新時点で、株価は22.53ドルだった。30ドルの目標株価はB. Rileyによる株価見通しであり、保証された取引水準でも会社の業績予想でもない。
高水準のコストと低調な第3四半期業績の見通しは、強気の判断に対する反対材料として残った。この違いは重要だ。アナリストは、短期的な収益性が圧迫されている状況でも、株式のバリュエーションに対する見方をより前向きに変えることがある。
石炭事業はエネルギー市場と鉄鋼市場にまたがる
Peabodyの石炭事業ポートフォリオ には、海上輸送向けの一般炭事業と原料炭事業に加え、米国内の一般炭事業が含まれる。同社の企業概要によると、米国とオーストラリアに炭鉱を有し、エネルギー生産や鉄鋼生産に使われる製品を取り扱っている。
この事業構成は、B. Rileyが一般炭に注目した背景を理解する手がかりとなる。ただし、今回の格上げは株式の投資判断であり、新たな採掘能力や契約、確定した財務実績の発表ではない。
その他のニュース
免責事項
この記事はFinanceVelixが一般情報を提供するものであり、個別の金融、投資、法律、税務に関する助言ではありません。市場価格、金利、経済状況は変動する可能性があり、投資には損失のリスクが伴います。記載内容は公開時に入手可能な情報に基づいており、変更される場合があります。重要な情報はご自身で確認し、必要に応じて資格を有する専門家に相談してください。資産、企業、サービスへの言及は推奨を意味するものではありません。


コメント
互いに敬意を持って接してください。スパム、なりすまし、非公開の認証情報の投稿は禁止です。通常の投稿やコメントはすぐに表示されますが、疑わしいリンクは審査のため保留されます。
お待ちください…