EAAAのIPOは2026年10月26日に開始する予定で、既存株式を1株当たり₹1,585~1,665で1,200 croreルピー相当売り出す。オルタナティブ資産運用会社に新たな資金は入らない。上限価格では、EAAA India Alternativesの時価総額は₹10,765 croreと算定され、過去12カ月の利益₹290.23 croreの37.1倍に相当する。
主なポイント
- 10月26日から28日までの売り出しは、プロモーターであるEdelweiss Securities and Investmentsによる全株式売却となる。
- 運用報酬は増加している一方、業績連動型リターンと投資収益がFY26収入の約5分の2を占めている。
- 販売関連費用、変動の大きい営業キャッシュフロー、未決着の規制当局との和解手続きは、引き続き重要な検討事項となる。
目次
- EAAAのIPO条件では、会社に新規資金が入らない
- 手数料収入の対象となる資産は、公表されているコミットメント総額を下回る
- 収入の伸びに伴い、利益構成が変化
- 販売関連費用とキャッシュ転換を別々に精査する必要
- 結論
EAAAのIPO条件では、会社に新規資金が入らない
申し込み期間は2026年10月28日に終了する。売り出し後、プロモーターグループの持ち株比率は95.03%から83.88%に低下する見込みだ。発行株式はすべて既存株式のため、売却代金はEAAAの事業や投資に充てられるのではなく、売出人に渡る。
売り出し価格の上限である₹1,665は、2026年3月に外部投資家が支払った₹1,322を25.9%上回る。これは直近の取引価格を基準にした比較材料となるが、非上場株式の購入と公募では流動性の条件が異なる。
売り出し価格の株価収益倍率37.1倍の算定に用いられた過去利益は、EAAAのFY26利益₹265 croreとは異なる。売り出し価格を年間の財務実績と比較する際には、対象期間を区別することが重要だ。
| 項目 | 詳細 |
|---|---|
| 総収入 | FY24は₹584 crore、FY26は₹964 crore。 |
| 税引後利益 | FY24は₹175 crore、FY26は₹265 crore。 |
| 会計年度末の手数料対象運用資産 | FY24は₹30,398 crore、FY26は₹44,710 crore。 |
| IPO前の株主還元 | FY26に配当₹205.7 croreを支払い、2026年7月にさらに₹61.1 croreの配当を宣言。 |
手数料収入の対象となる資産は、公表されているコミットメント総額を下回る
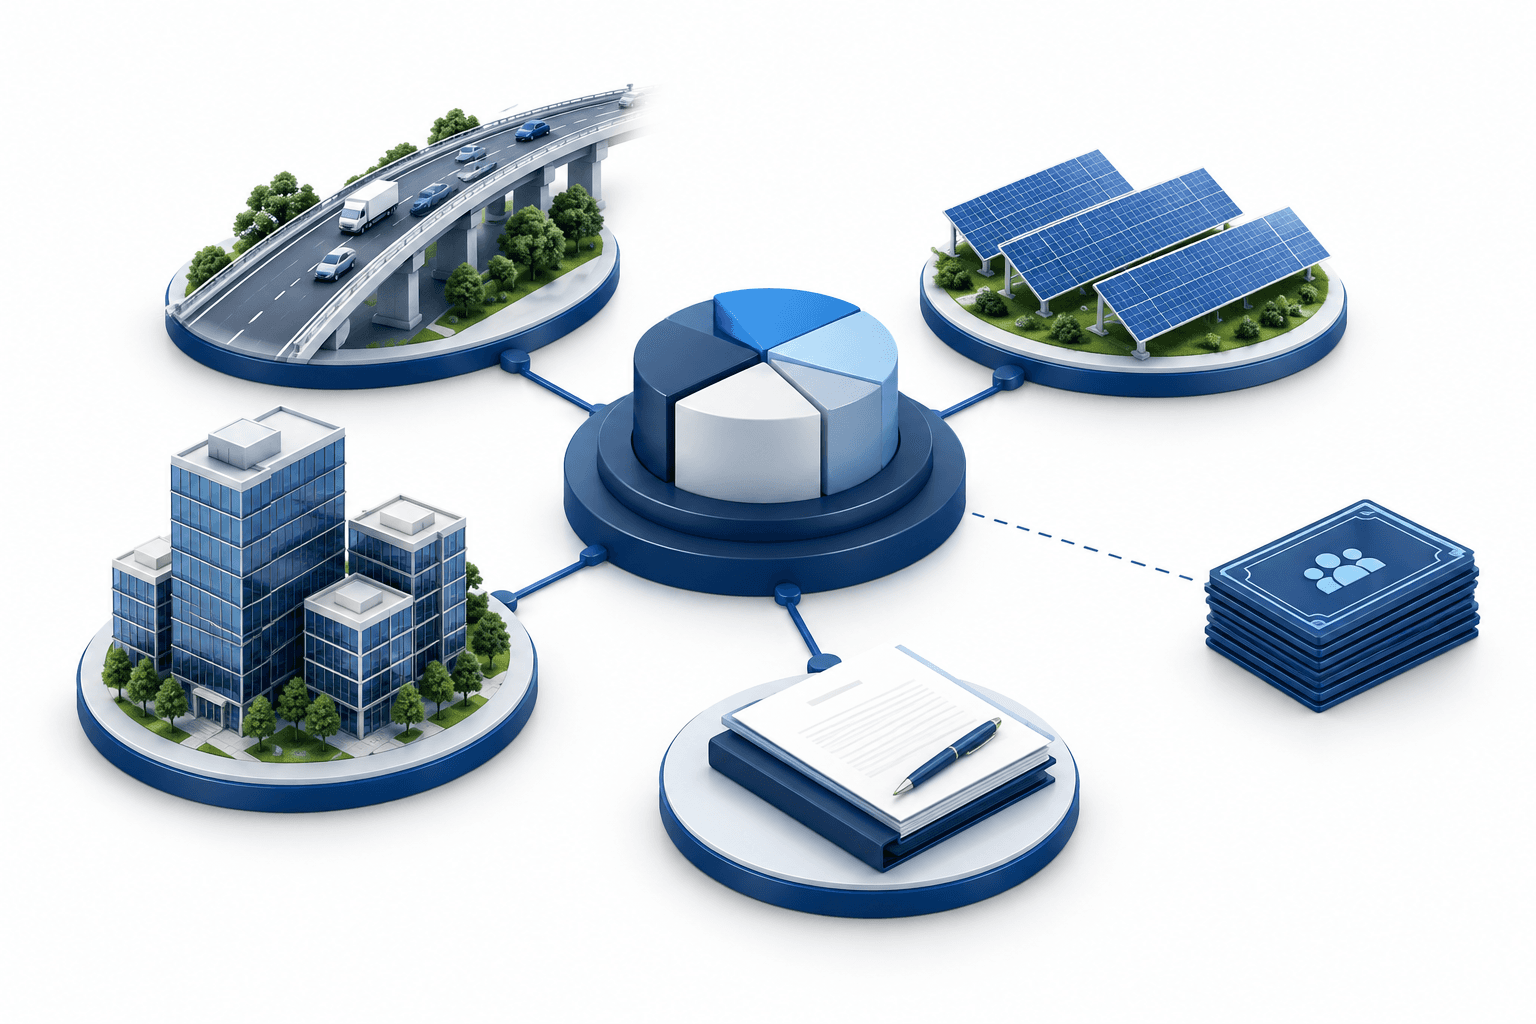
2008年設立のEAAAは、主にプライベートクレジットや、道路、太陽光発電プロジェクト、商業オフィスなどの実物資産を通じて、年金基金、保険会社、富裕層投資家、ファミリーオフィスの資金を運用している。投資の大半は、複数年にわたるオルタナティブ投資ファンドやオフショアファンドを通じて行われる。
Indian Economic Serviceによるオルタナティブ投資ファンドの解説では、投資信託とは異なる私募型の投資ビークルと説明され、対象となる種類として債券ファンドやインフラファンドが挙げられている。この仕組みによって、EAAAの事業が従来型の投資信託運用会社と異なる理由が理解できる。
2026年6月時点で、運用中のファンドのコミットメント額ベースで測定したEAAAの運用資産総額は₹95,345 croreだったが、手数料の対象となる資産は₹48,623 croreにとどまった。投資が実現済みの古いファンドでは、コミットメント額を維持しながら、より小さな資産基盤に対して手数料が発生する場合がある。そのため、公表されている運用資産総額と収益を生む資産基盤は同じではない。
手数料対象運用資産の57.7%を実物資産が、39.6%をプライベートクレジットが占めた。EAAAの顧客関係数は11,009件で、運用資産のコミットメントの約77%を既存顧客からの継続的な投資が占めた。
収入の伸びに伴い、利益構成が変化
EAAAの収入と利益はFY24からFY26にかけて増加し、手数料対象資産も拡大した。運用報酬はFY26に₹579 croreに達し、2026年6月四半期には前年同期比で約26%増の₹167 croreとなった。
しかし、総収入に占める運用報酬の割合は、FY24の68%からFY26には60%に低下した。変動追加リターン(VAR)は₹95 croreから₹290 croreに増え、FY26収入の30%を占めた。VARはファンドが所定のリターン目標を達成することを条件とし、現金を受け取る前に収益認識される場合がある。また、関連する従業員賞与によって株主に帰属する額も減少する。
FY26には、ゼネラル・パートナー収入がさらに₹80 crore寄与した。これにはEAAA自身の投資に関する利息や評価益・評価損が含まれ、手数料収入を中心とする事業に、資本需要と投資の変動性を加える。
報告された純利益率はFY24の30%からFY26には27.5%、6月四半期には24%へ低下した。したがって、収入の増加は安定した利益率につながっていない。
販売関連費用とキャッシュ転換を別々に精査する必要
EAAAは販売代理店に対して初期および継続的な手数料を支払い、一部の費用は即時に認識せず、ファンドの運用期間にわたって配分している。未償却の販売関連費用を含む前払費用総額は、2026年6月時点で約₹668 croreだった。未計上または未払いの将来の継続手数料は、さらに₹444 croreに上った。
営業キャッシュフローはFY24にマイナス₹13 crore、FY25にマイナス₹120 croreとなった後、FY26にはプラス₹235 croreに転じた。FY26のキャッシュフロー計算書には、VARの実現に関連する約₹431 croreの変動も含まれており、キャッシュ創出を理解するうえで、業績連動型収入の回収時期が重要となる。
これとは別に、SEBIによる2025年3月のテーマ別検査では、利益相反の開示とコンプライアンス報告に不備があると指摘された。SEBIは2026年7月に行政上の警告を発したが、10月24日時点で和解申請は未決着のままだった。
結論
EAAAのIPOでは、手数料対象資産の拡大に加え、投資実績と現金化にも左右される収益構成が示されている。次に予定されている節目は10月26日の申し込み開始で、その後10月28日に締め切られる。今回の売り出しによって事業に資本が追加されることはない。
ニュースをさらに読む
免責事項
本FinanceVelix記事は一般的な情報を提供するものであり、個別の金融、投資、法律、税務に関する助言ではありません。市場価格、金利、経済状況は変化する可能性があり、投資には損失のリスクが伴います。記載された事実は公開時点で入手可能な資料を反映しており、変更される場合があります。重要な情報はご自身で確認し、必要に応じて資格を有する専門家にご相談ください。資産、企業、サービスへの言及は推奨を意味するものではありません。