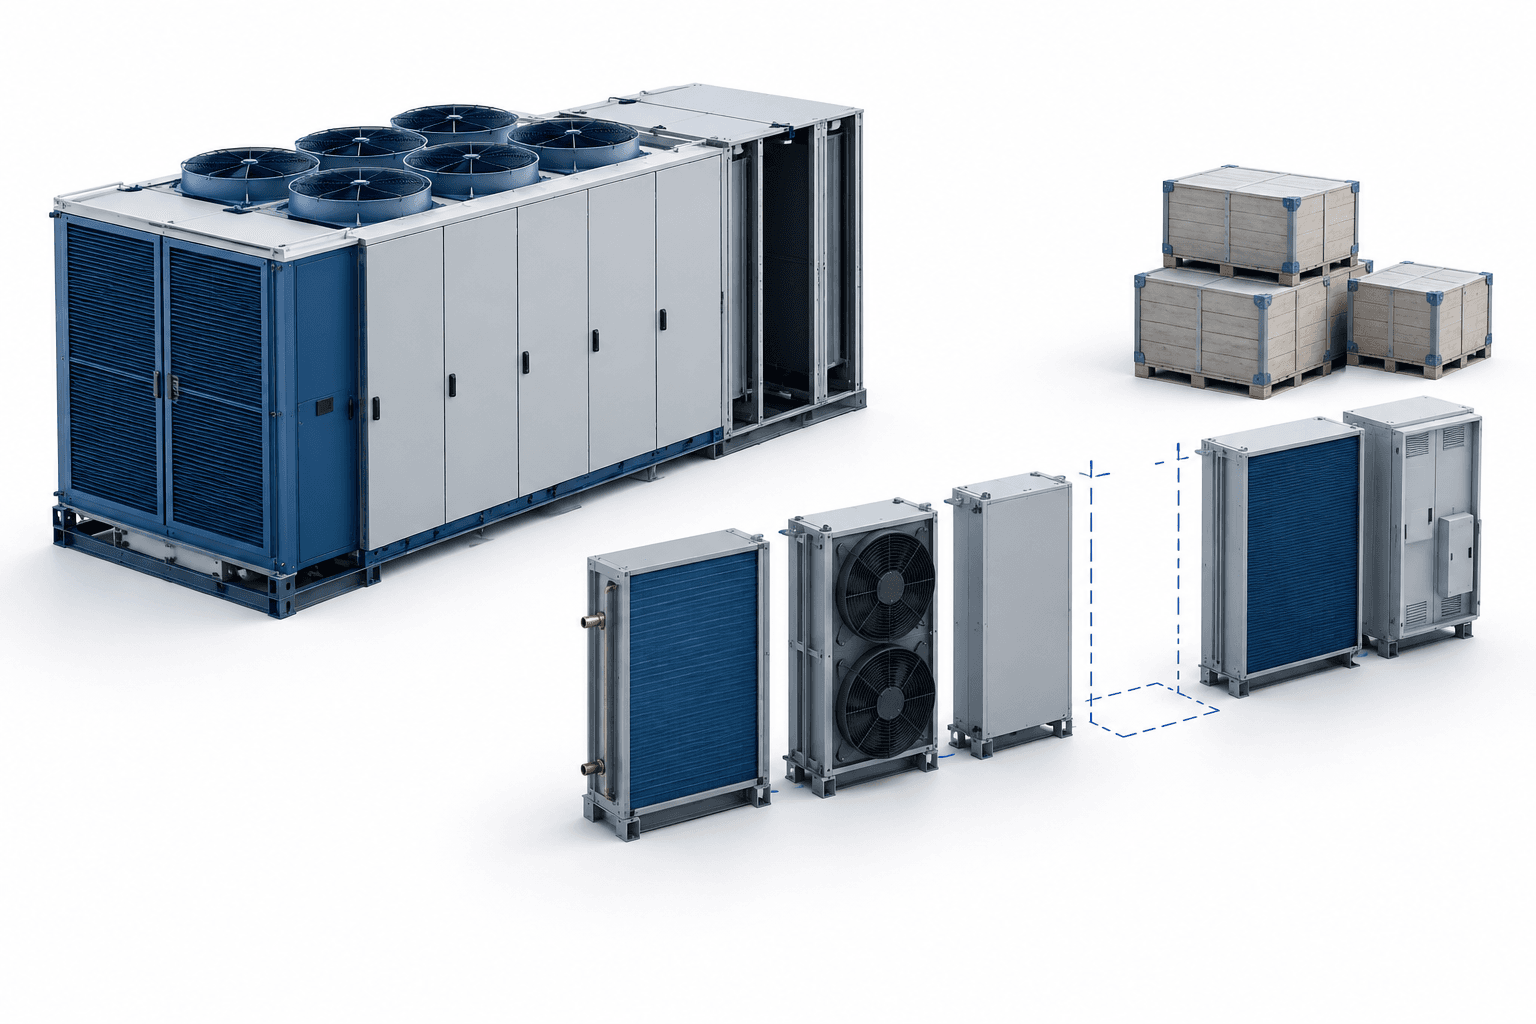
Wyniki Munters za trzeci kwartał 2026 r. pokazały wzrost napływu zamówień o 70% i zwiększenie portfela zamówień o 178%, do 28 mld SEK, jednak silny popyt nadal obciążał produkcję i generowanie gotówki. Podczas omawiania wyników 23 października kierownictwo poinformowało, że niedobory komponentów, rozbudowa fabryk i gromadzenie zapasów obciążają działalność w obszarze technologii centrów danych, mimo przyspieszenia dostaw.
Najważniejsze informacje
- Rosnący portfel zamówień w obszarze centrów danych zapewnia widoczność dostaw do 2027 i 2028 r.
- Niedobory komponentów i wdrażanie nowych produktów nadal ograniczają marże w obszarze centrów danych.
- Przepływy pieniężne z działalności operacyjnej były ujemne, a w czwartym kwartale oczekiwany jest dalszy wzrost zapasów.
Spis treści
- Wyniki Munters uwidaczniają różnicę między zamówieniami a dostawami
- Wzrost w obszarze centrów danych wiąże się z presją na marże
- Zapasy pochłaniają gotówkę i zwiększają dźwignię finansową
- Poprawa w AirTech obejmuje nietypową opłatę za anulowanie
- Podsumowanie
Wyniki Munters uwidaczniają różnicę między zamówieniami a dostawami
Dział technologii centrów danych (DCT) osiągnął najwyższą w historii kwartalną sprzedaż, która wzrosła o 30% w porównaniu z poprzednim kwartałem. Jego portfel zamówień osiągnął około 22 mld SEK i odpowiadał za większość niezrealizowanych zamówień grupy.
Dyrektor generalny Stefan Aspman powiedział, że znaczna część mocy produkcyjnych na 2027 r. jest już w praktyce zarezerwowana, a nowe zamówienia coraz częściej przesuwają się na 2028 r. Szefowa relacji inwestorskich Line Dovärn zastrzegła, że wcześniejszy szacunek sprzedaży DCT w 2027 r. na poziomie około 11 mld SEK był szybkim założeniem opartym na rozłożeniu portfela zamówień na dwa lata, a nie wiążącą prognozą, i prawdopodobnie jest już zbyt niski.
Zbiór raportów śródrocznych Munters obejmuje kwartalne raporty finansowe, prezentacje i transmisje internetowe. W przypadku tej aktualizacji kluczowe jest rozróżnienie między zamówieniami oczekującymi na dostawę a przychodami już ujętymi w sprawozdaniu: większy portfel zamówień sam w sobie nie rozwiązuje ograniczeń produkcyjnych.
| Pozycja | Szczegóły |
|---|---|
| Wzrost sprzedaży netto grupy | 18% w III kwartale 2026 r. |
| Wskaźnik book-to-bill grupy | 1,6, co oznacza, że zamówienia przewyższały sprzedaż |
| Roczne przychody cykliczne FoodTech | Wzrost o 18% |
| Ceny w DCT | Kierownictwo poinformowało, że ceny niektórych produktów wzrosły o ponad 20%; poziom cen różnił się w zależności od części portfela zamówień |
Wzrost w obszarze centrów danych wiąże się z presją na marże
Rentowność DCT spadła, ponieważ struktura sprzedaży, niedobory komponentów i nieefektywności związane z rozruchem fabryk zniwelowały korzyści wynikające z większych wolumenów. Aspman powiedział, że brak jednego komponentu może zakłócić przepływ produkcji, wymusić ponowne prace i uniemożliwić ukończenie urządzeń, a tym samym ujęcie przychodów.
W tym roku dział wprowadza również trzy nowe koncepcje produktów, w tym rozszerzenie działalności na infrastrukturę wody lodowej. Kierownictwo dostrzega potencjał tych produktów, ale ich wczesny etap produkcji nie osiągnął jeszcze dojrzałego poziomu efektywności.
Aspman określił opóźnienie postępów DCT o mniej więcej kwartał jako nadal rozsądny szacunek. Uznał cel wzrostu o 30% za cały rok za bardzo realny, jeśli plany zostaną zrealizowane, zastrzegając jednak możliwość wpływu czynników zewnętrznych. Marża na poziomie wysokich kilkunastu procent pozostaje celem średnioterminowym, a nie zobowiązaniem na najbliższą przyszłość.
Munters kwalifikuje dodatkowych dostawców, współpracuje z klientami w celu zatwierdzenia alternatywnych komponentów oraz wdraża zespoły ds. efektywności w zakładzie w Wirginii. W kwartale cła obniżyły marżę DCT o około 2 punkty procentowe, wobec 4 punktów wcześniej, choć pewien wpływ ma utrzymać się w czwartym kwartale.
Zapasy pochłaniają gotówkę i zwiększają dźwignię finansową
Przepływy pieniężne z działalności operacyjnej były ujemne, ponieważ DCT gromadził zapasy. Dyrektor finansowa Katharina Fischer powiedziała, że niedobory komponentów, takich jak wężownice, oznaczały, iż inne części były już dostępne, ale nie można ich było jeszcze wykorzystać do realizacji gotowych dostaw.
Fischer oczekuje, że zapasy ustabilizują się na koniec roku, po dalszym wzroście w czwartym kwartale, który będzie mniejszy niż przyrost między drugim a trzecim kwartałem. Większe moce produkcyjne będą jednak wymagać utrzymywania wyższego poziomu zapasów materiałów.
Dźwignia finansowa wzrosła z 3,2 do 3,4, przekraczając długoterminowy cel spółki wynoszący 1,5–2,5. Do wzrostu przyczyniły się ujemne przepływy pieniężne i wyższe zobowiązania leasingowe. Bezpośrednim wyzwaniem finansowym jest zatem przekształcenie rosnących mocy produkcyjnych w zrealizowane dostawy i gotówkę, a nie samo pozyskiwanie kolejnych zamówień.
Poprawa w AirTech obejmuje nietypową opłatę za anulowanie
Rentowność AirTech wzrosła ponad dwukrotnie dzięki większym wolumenom, korzystnej strukturze sprzedaży i oszczędnościom kosztowym. Raportowana marża wyniosła 12,9%, w porównaniu z 10,4% po wyłączeniu jednorazowej opłaty za anulowanie.
Fischer określiła wysokość opłaty na około 50 mln SEK. Kierownictwo opisało anulowanie jako bardzo nietypowe i związane z dużym projektem, który został anulowany w całości, co czyni tę opłatę istotnym zastrzeżeniem przy ocenie kwartalnej poprawy wyników działu.
FoodTech utrzymał zdrowe marże pomimo dalszych inwestycji. Sprzedaż pozostała bez zmian, ponieważ sprzedaż sterowników w Europie podlegała sezonowości, a na niektórych rynkach popyt osłabł, podczas gdy przychody cykliczne nadal rosły.
Podsumowanie
Czwarty kwartał pokaże, czy przyspieszenie produkcji DCT przełoży się na zrealizowane dostawy bez kolejnego dużego wzrostu zapasów. Kierownictwo oczekuje dalszego wzrostu, jednak zgodnie z przedstawionym harmonogramem normalizacja marż nadal zależy od rozwiązania problemów z dostawami w perspektywie kilku kwartałów.
Więcej wiadomości
Więcej wiadomości FinanceVelix
Zastrzeżenie
Ten artykuł FinanceVelix zawiera ogólne informacje, a nie spersonalizowane porady finansowe, inwestycyjne, prawne ani podatkowe. Ceny rynkowe, stopy procentowe i warunki gospodarcze mogą się zmieniać; inwestycje wiążą się z ryzykiem straty. Fakty odzwierciedlają informacje dostępne w chwili publikacji i mogą ulec zmianie. Ważne informacje należy zweryfikować samodzielnie, a w razie potrzeby skonsultować się z wykwalifikowanym specjalistą. Wzmianka o aktywach, spółce lub usłudze nie stanowi rekomendacji.



