Wyniki Himadri za drugi kwartał roku obrotowego 2027 wykazały wzrost przychodów o 58% rok do roku, wspierany wyższymi cenami sprzedaży i wzrostem wolumenu o 11%. Podczas omawiania wyników 22 października 2026 r. spółka z sektora chemikaliów specjalistycznych przedstawiła również plany uruchomienia produkcji nowych materiałów, informując jednocześnie o presji na marże brutto i kapitał obrotowy.
Najważniejsze informacje
- Wyższe ceny realizacji sprzedaży i produkty o wartości dodanej wzmocniły wpływ wzrostu wolumenu na przychody.
- EBITDA na tonę wzrosła rok do roku, ale spadła w porównaniu z poprzednim kwartałem.
- Zarząd planuje sfinansować program inwestycyjny o wartości około 1 500 crore rupii w całości z wewnętrznie generowanych środków.
Spis treści
- Wyniki Himadri odzwierciedlają zarówno ceny, jak i wzrost wolumenu
- Presja na marże komplikuje obraz silniejszej sprzedaży
- Plany finansowania ze środków wewnętrznych zależą od konwersji gotówki
- Projekty nowych materiałów zbliżają się do planowanych terminów uruchomienia produkcji
- Zgoda na działalność wydobywczą otwiera kolejne planowane źródło przychodów
- Podsumowanie
Wyniki Himadri odzwierciedlają zarówno ceny, jak i wzrost wolumenu
Skonsolidowane przychody w pierwszym półroczu FY27 przekroczyły 3 000 crore rupii, EBITDA wyniosła ponad 600 crore rupii, a zysk po opodatkowaniu — 450 crore rupii. Te dane za półrocze należy odróżnić od wzrostu przychodów o 58% odnotowanego w drugim kwartale.
Prezes i dyrektor generalny Anurag Choudhary przypisał kwartalny wzrost wyższym wolumenom oraz wzrostowi wartości produktów gotowych i surowców w poszczególnych segmentach. Większy nacisk na produkty o wartości dodanej wspierał ceny sprzedaży. W rezultacie przychody rosły znacznie szybciej niż ilość sprzedanych produktów.
Spółka omówiła wyniki podczas październikowej telekonferencji. Informacje Himadri o telekonferencjach dotyczących wyników, publikowane zgodnie z regulacjami, zapewniają dostęp do nagrań i transkrypcji kwartalnych omówień.
| Pozycja | Szczegóły |
|---|---|
| Początkowe moce produkcyjne LFP | 2 000 ton metrycznych; rozpoczęcie produkcji planowane na Q3 FY27. |
| Większa rozbudowa mocy LFP | 40 000 ton metrycznych rocznie; uruchomienie planowane do końca FY28. |
| Projekt w zakresie chemikaliów specjalistycznych | Uruchomienie pełnych mocy produkcyjnych wynoszących 5 300 ton metrycznych planowane na Q4 FY27, w jednym etapie. |
| Nanorurki węglowe | Rozpoczęcie produkcji planowane na Q4 FY27. |
Presja na marże komplikuje obraz silniejszej sprzedaży
Marża brutto skurczyła się o prawie 500 punktów bazowych w porównaniu z rokiem wcześniej. Zarząd wskazał na opóźnienia w przenoszeniu wzrostu cen surowców na klientów oraz wyższe koszty frachtu związane ze zwiększonym eksportem.
Choudhary podkreślił znaczenie bezwzględnej wartości EBITDA na tonę metryczną, a nie marż procentowych. Wskaźnik ten wyniósł około 21 000 rupii, wobec około 17 900 rupii rok wcześniej, ale mniej niż około 22 800 rupii w poprzednim kwartale.
To rozróżnienie ma znaczenie, ponieważ zmiany cen surowców mogą zwiększać przychody, a jednocześnie obniżać marżę procentową — nawet wtedy, gdy zysk na tonę rośnie. Zarząd wyraził przekonanie, że uda się utrzymać EBITDA powyżej 20 000 rupii na tonę, jest to jednak prognoza, a nie osiągnięty przyszły wynik.
Plany finansowania ze środków wewnętrznych zależą od konwersji gotówki
W kwartale Himadri przeznaczyła około 250 crore rupii na nakłady inwestycyjne. Zarząd oczekuje wydatków w wysokości 800–900 crore rupii w FY27 w ramach szerszego programu inwestycyjnego o wartości około 1 500 crore rupii, który zamierza sfinansować bez zaciągania długu.
Kapitał obrotowy pozostaje istotnym ograniczeniem dla tych planów. Kapitał obrotowy netto stanowił 37% sprzedaży w Q2 FY27, w porównaniu z 41% w poprzednim kwartale i 31,3% rok wcześniej. Należności z tytułu dostaw i usług wzrosły do 65 dni z 63 dni w ujęciu kwartał do kwartału.
Choudhary oczekuje, że kapitał obrotowy wróci do normalnego poziomu w ciągu dwóch kolejnych kwartałów, a przepływy pieniężne z działalności operacyjnej będą dodatnie w całym roku. Te oczekiwania mają znaczenie dla strategii finansowania wewnętrznego, ale nie dowodzą, że konwersja gotówki już się unormowała.
Projekty nowych materiałów zbliżają się do planowanych terminów uruchomienia produkcji
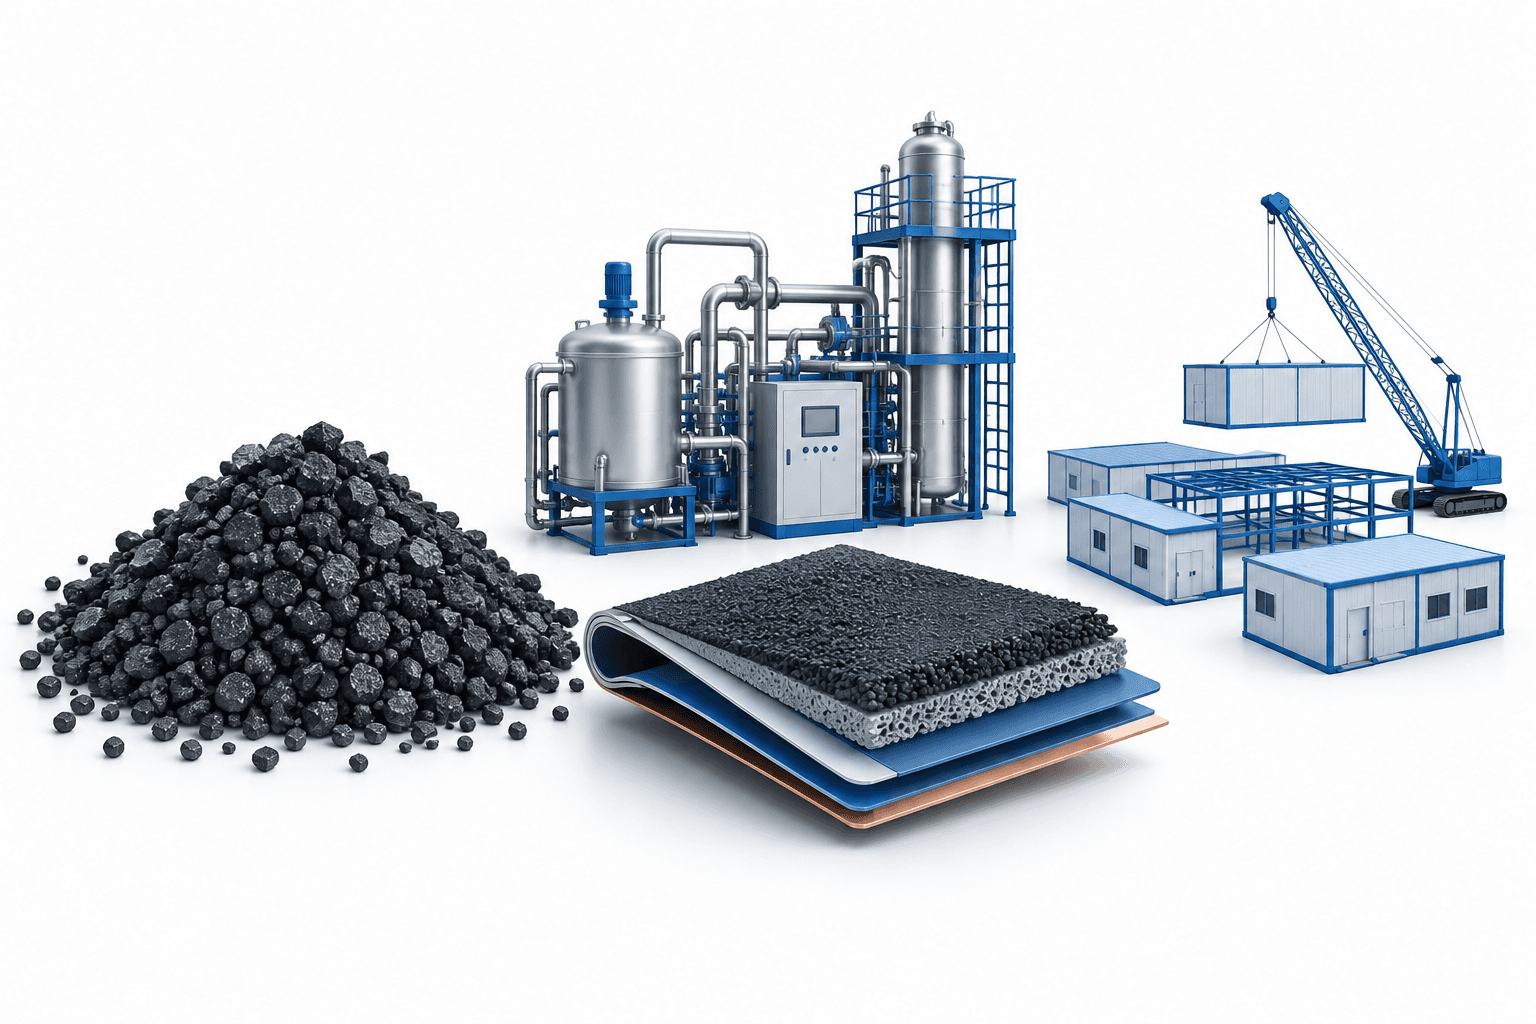
Plan rozbudowy obejmuje materiały katodowe z fosforanu litowo-żelazowego, nanorurki węglowe oraz chemikalia specjalistyczne. Początkowa produkcja LFP ma dostarczać próbki w skali przemysłowej globalnym producentom pojazdów i klientom w Indiach, zanim ruszy większa rozbudowa komercyjna.
Zarząd zakłada wykorzystanie ponad 50% mocy produkcyjnych większego zakładu LFP w pierwszym roku i ponad 90% w kolejnym. Są to założenia operacyjne dotyczące planowanych mocy, a nie obecne wskaźniki ich wykorzystania.
Trwają również prace inżynieryjne nad technologią anod krzemowo-węglowych, jednak zarząd poinformował, że zapowiedź nakładów inwestycyjnych na ten projekt jest jeszcze przed nami. Należy zatem odróżnić go od zakładów, dla których podano planowane terminy uruchomienia.
Zgoda na działalność wydobywczą otwiera kolejne planowane źródło przychodów
Zarząd poinformował, że uzyskano zgodę środowiskową na wydobycie piasku w Bengalu na potrzeby branży budowlanej. W raportowanym kwartale działalność ta przyniosła ujemną EBITDA, ponieważ oczekiwano na zgodę.
Rozpoczęcie działalności miało nastąpić w kwartale trwającym w chwili październikowej telekonferencji. Choudhary prognozował około 500 crore rupii rocznych przychodów z wydobycia; jest to przewidywany roczny wkład, a nie przychody już odnotowane.
Podsumowanie
Kolejnym wskazanym kamieniem milowym dla wyników Himadri jest rozpoczęcie początkowej produkcji LFP w Q3 FY27. Równolegle normalizacja kapitału obrotowego i generowanie gotówki pokażą, czy spółka realizuje plan ekspansji finansowanej ze środków wewnętrznych.
Czytaj więcej wiadomości
Więcej wiadomości FinanceVelix
Zastrzeżenie
Ten artykuł FinanceVelix zawiera ogólne informacje i nie stanowi spersonalizowanej porady finansowej, inwestycyjnej, prawnej ani podatkowej. Ceny rynkowe, stopy procentowe i warunki gospodarcze mogą się zmieniać; inwestycje wiążą się z ryzykiem straty. Przedstawione fakty odzwierciedlają informacje dostępne w chwili publikacji i mogą ulec zmianie. Ważne informacje należy weryfikować samodzielnie, a w razie potrzeby skonsultować się z wykwalifikowanym specjalistą. Wzmianka o aktywach, spółce lub usłudze nie stanowi rekomendacji.